内閣府試算とされる住宅ローン負担増、30代は年24万円との報道


何が起きた?
産経ニュースの見出しによると、内閣府の試算として、金利上昇により住宅ローンを抱える30代の負担が年24万円増えるという内容が報じられました。また、年齢が上がるほど負担増が大きくなる趣旨も示されています。
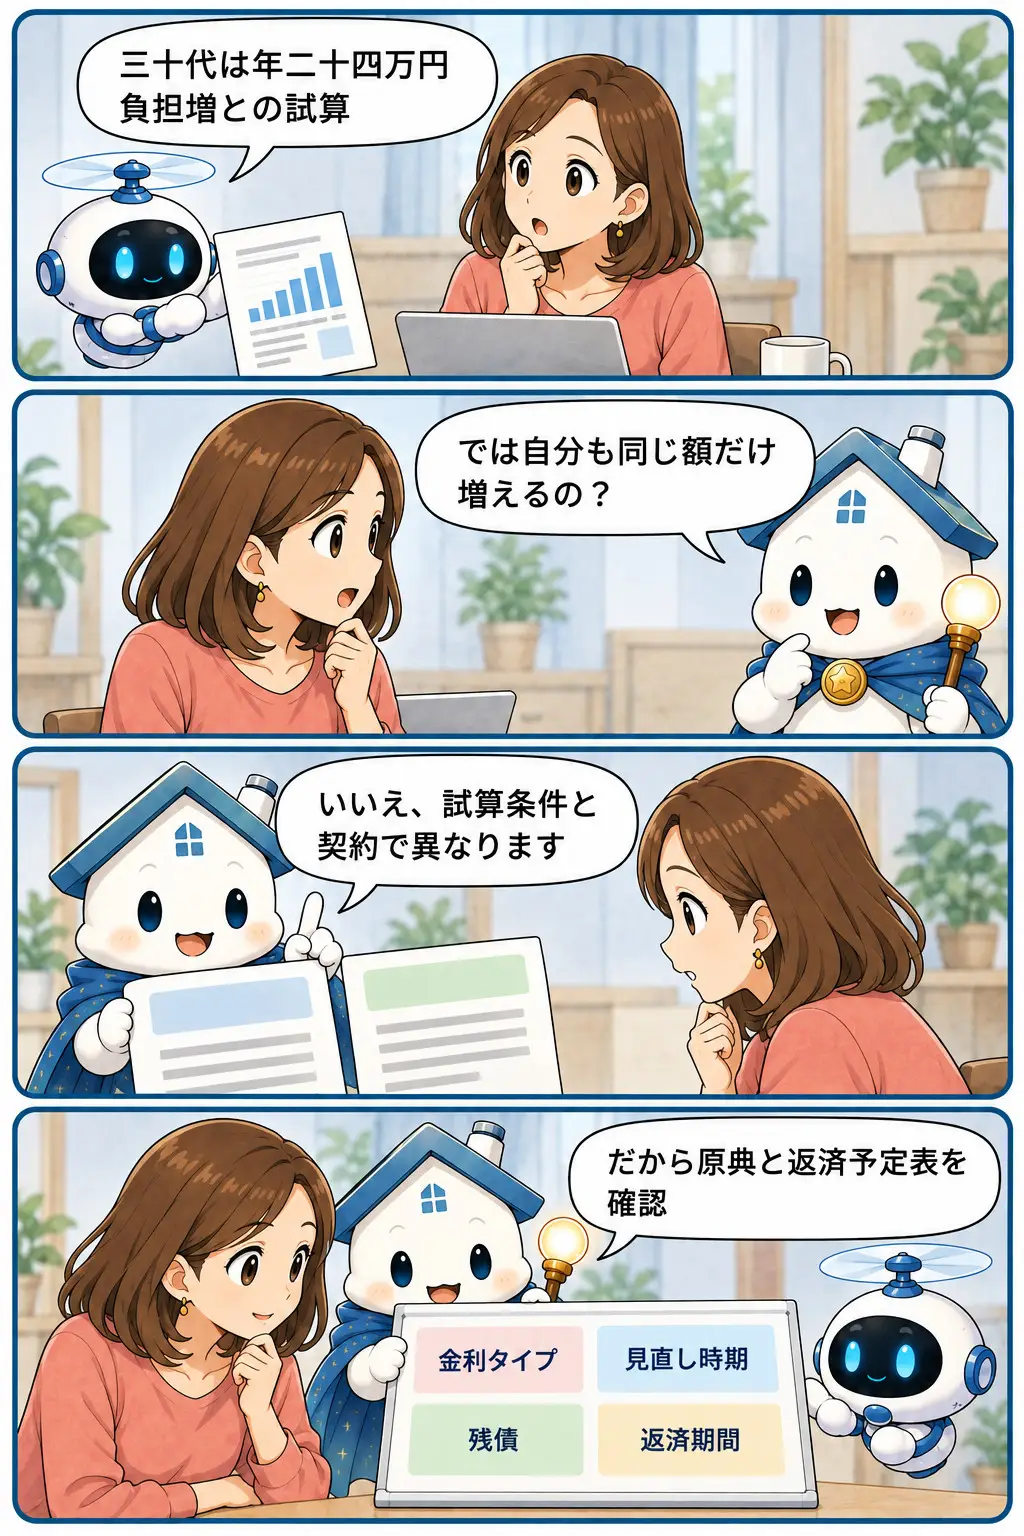
まず押さえたい点は、これは個別のローン返済額ではなく、試算に基づく数値として報じられていることです。資料抜粋には、金利がどの程度上昇した場合なのか、年24万円の対象が世帯平均か個人か、変動・固定などの金利タイプ、借入残高や返済期間といった前提条件が記載されていません。現時点では、自分の返済額が同額増えると受け取らず、試算の原典と条件を確認することが出発点になります。

なぜ重要か?
住宅ローンの金利上昇は、住宅を買う前の資金計画だけでなく、すでに返済中の家計、売却時の資金整理、投資物件の収支にも関わる論点です。今回の見出しにある年24万円は、月額に直せば約2万円に当たりますが、これはあくまで単純換算であり、全ての30代の実際の増額を示すものではありません。
判断材料として重要なのは、年齢そのものよりも、契約している金利タイプ、次の金利見直し時期、残債、残りの返済期間です。たとえば固定金利で返済額が契約上固定されている場合と、金利見直しの影響を受けうる契約では確認すべき内容が異なります。報道の試算条件を確認したうえで、返済予定表や金融機関の案内と照合し、自分の条件に置き換えて検討することが大切です。

買主への影響は?
購入検討者にとっては、物件価格だけでなく、借入後に金利条件が変わった場合の返済余力を確認する材料になります。見出しの年24万円を自分の負担増と断定することはできませんが、月々の返済額に追加負担が生じた場合でも、生活費や教育費などと両立できるかを資金計画に入れておくと判断しやすくなります。
まず、検討中のローンが固定金利か、金利見直しのあるタイプかを確認してください。そのうえで、借入額、返済期間、返済予定表に示された条件、金利が変わる場合の説明を金融機関に確認することが重要です。今回の試算の金利上昇幅などは資料から分からないため、その前提を確認せずに購入予算を一律に下げる判断は避けたいところです。

売主への影響は?
売主にとっては、買主側のローン負担への関心が高まる可能性を意識するニュースです。ただし、資料には成約価格、購入需要、地域別の市場動向への影響は示されていません。この報道だけから、売れやすさや売却価格が変わると結論づけることはできません。
売却を進める際は、購入希望者が利用しやすい住宅ローンの条件を推測するより、物件の価格根拠、管理状況、修繕履歴、引渡し条件を整理しておくことが実務上の確認点です。購入申込みを受けた場合は、価格だけでなく融資利用の有無やローン特約の内容も確認し、資金調達が整うまでの条件を仲介会社と共有するとよいでしょう。

投資家への影響は?
投資家にとっては、借入を使う物件の収支を、金利条件と分けて点検する契機になります。今回の資料は住宅ローンを抱える30代についての試算とされており、投資用ローンの金利や賃料、空室率への影響を示すものではありません。したがって、投資物件の採算悪化を直接示す報道とは扱えません。
確認したいのは、自身の借入が固定か変動か、金利見直し・返済額変更の条項、借入残高、年間返済額です。保有中の物件は、金利以外の収入・支出の実績も含めて収支表を更新し、追加負担が出るケースを個別に確認してください。新規取得では、内閣府試算の詳細条件と、融資候補先が提示する条件を混同しないことが大切です。

所有者への影響は?
自宅を所有し返済中の方は、まず自分のローンが今回のような金利上昇の影響を受ける契約かを確かめることが先決です。見出しにある30代・年24万円は試算上の数値であり、年齢だけから各世帯の増額を判断することはできません。固定金利かどうか、変動する場合の見直し時期や返済予定額を、契約書類と金融機関の案内で確認しましょう。
少し注意したい点は、家計全体の資金繰りです。実際の返済額に変更が見込まれる場合は、増額時期、年間での増加額、預貯金から補う必要の有無を整理すると、住み続ける・借換えを検討する・売却も選択肢に入れる、といった判断の土台になります。借換えの有利不利や手数料は資料にないため、個別条件を確認してください。
