スミアカス > 不動産ニュース > 住宅ローン > 物価高・金利上昇局面で住宅ローン相談が増加、変動・固定の選び方に注目
FBS NEWS NNNは、物価高を背景とした金利上昇のなかで、住宅ローンに関する相談が増えていると伝えています。主な関心は、変動金利型と固定金利型のどちらを選ぶかにあるようです。
ただし、相談件数、相談者の属性、対象地域、実際に上昇した金利の水準は確認できません。すでに借りている人の借り換え相談なのか、これから住宅を買う人の相談なのかも不明です。
住宅ローンは、物件価格だけでなく、毎月の家計と購入可能額に関わります。金利の動きが意識される局面では、同じ借入額でも返済計画への見方が変わりやすくなります。
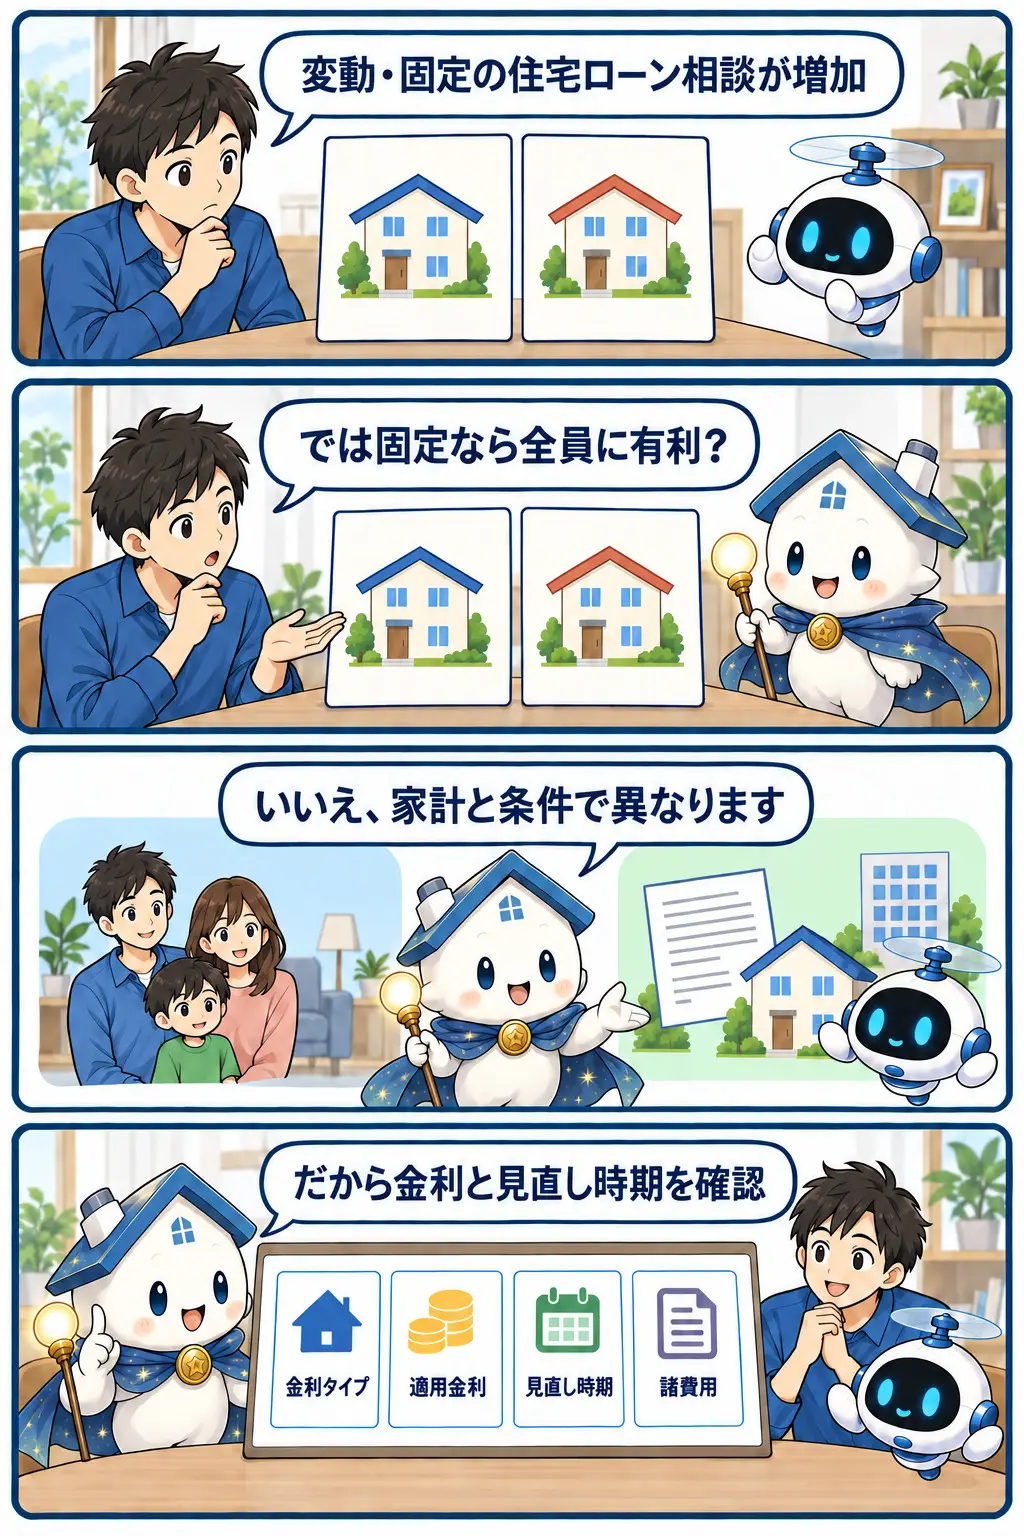
変動金利型と固定金利型は、金利条件の決まり方や将来の返済額の見通しが異なります。どちらが有利かを一律に決めるのではなく、自分の契約条件と、返済額が変わった場合に耐えられる範囲を確かめることが重要です。
購入を考える人は、物件探しとローン選びを切り離さないことが大切です。広告の金利だけで資金計画を組むと、希望条件と実際の返済負担に差が出るおそれがあります。
まず、検討中のローンが変動型か固定型か、金利が適用される時期、返済額の試算条件を確認しましょう。物件価格、頭金、諸費用を含めた総額と、毎月返せる金額を同じ表で比べると整理しやすくなります。
売却を予定する人にとっては、買主の資金計画が成約時期に影響し得る点が注目されます。金利への関心が高まると、購入希望者はローン審査や返済額の確認に時間をかける場合があります。
ただし、今回の情報だけでは、売買件数や価格への影響は分かりません。販売価格や引渡し希望時期を決める際は、購入申込み後のローン利用の有無、融資特約の内容、承認までの予定を仲介会社に確認するのが実務的です。
投資用不動産では、賃料収入だけでなく、借入条件を含めた収支を見る必要があります。金利の上昇が意識される局面では、購入時の利回り表示だけで投資判断を急がない姿勢が大切です。
この記事から投資用ローンの金利や融資姿勢は読み取れません。保有中の物件は借入残高、金利タイプ、返済予定を確認し、購入検討中の物件は想定賃料と返済額を分けて試算することが求められます。
すでに住宅ローンを返済している所有者は、契約内容を見直すきっかけになります。特に、金利タイプを曖昧に把握している場合は、返済予定表と契約書で現在の条件を確認することが先です。
確認したいのは、変動・固定の別、適用金利、返済額の見直し時期、借り換えや繰上返済にかかる費用です。借り換えが有利かどうかは今回の情報だけでは判断できないため、残高や残りの返済期間もそろえて比較する必要があります。