スミアカス > 不動産ニュース > 不動産名義 > 相続資金で夫名義住宅ローンを返す際の確認点
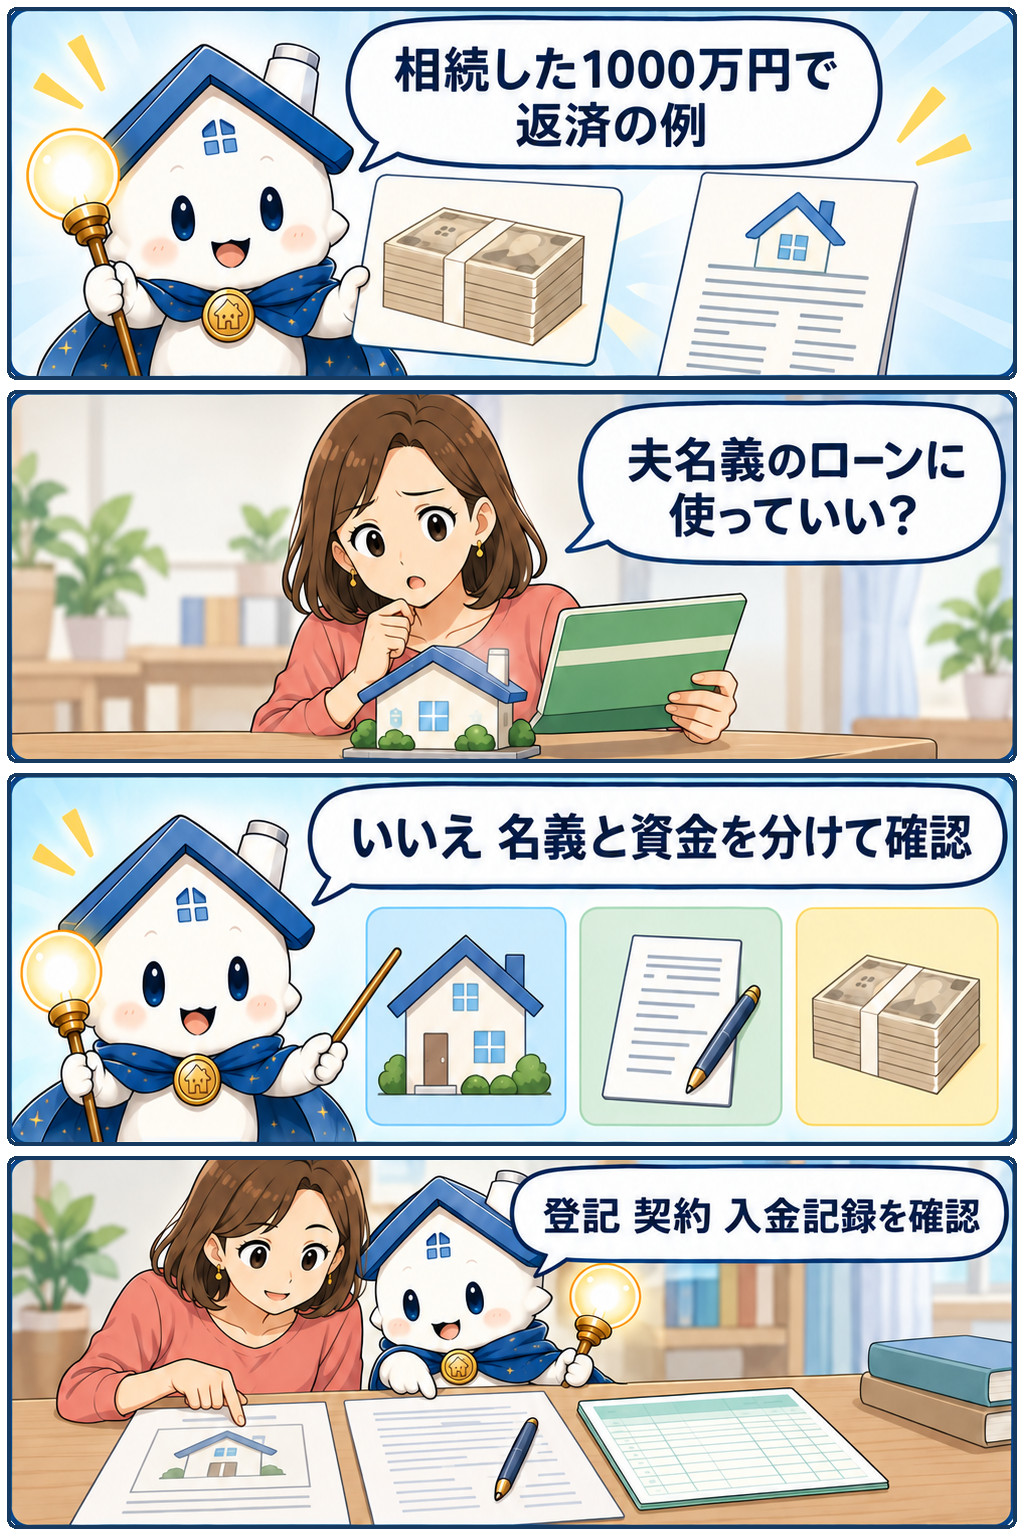
今回の記事では、妻が実家から相続した1,000万円を、夫名義の住宅にかかる住宅ローン返済へ充てるケースが取り上げられています。問いは、妻の相続資金で返済してよいか、という点です。
相続で受け取ったお金と、夫婦の住まいのローン返済が交わるため、家の名義、ローン契約者、資金の出どころを分けて整理することが出発点になります。記事本文の説明や結論は確認できません。
住宅ローンの繰上返済や一括返済は、家計の負担を下げる選択肢です。一方で、返済に使うお金が一方の配偶者の相続資金であり、住宅がもう一方の単独名義であれば、夫婦間のお金の扱いとして慎重に確認したい場面です。
特に、将来の売却、離婚、相続などで住まいと資金の関係を説明する必要が生じることがあります。税務、法務、ローン契約の条件は個別事情で変わるため、返済を実行する前に根拠書類と相談先を整えることが大切です。
購入後に夫婦のどちらかが相続資金を得た場合、返済へ回す前に住宅の登記名義とローンの契約内容を確認したいところです。夫単独名義か、共有名義かで、資金を入れた後の持分との関係を考える視点が変わります。
相続金の入金履歴、返済に使った日付、返済額は残しておくと整理しやすくなります。繰上返済の手数料や返済条件も金融機関に確認し、税理士や司法書士などへ事前に相談する範囲を見極めると安心です。
売却予定がある場合でも、相続資金を住宅ローンの返済へ充てること自体について、今回確認できる情報だけでは結論を出せません。ただし、売却代金の受け取り先や、夫婦間で売却代金をどう扱うかは、名義と実際の資金負担が異なると話し合いが必要になりやすい点です。
まずは登記事項証明書で所有者と持分を確認します。そのうえで、ローン残高、相続金からの返済額、返済時期を一覧にし、売却前に税理士・司法書士・仲介担当者へ共有する事項を整理するとよいでしょう。
投資用不動産ではなく自宅の住宅ローンに関する設例として示されており、投資物件への直接の影響は読み取れません。ただ、家族から相続した資金を、本人以外の名義の不動産や債務に充てる場合の確認姿勢は参考になります。
投資家は、物件の所有名義、借入名義、資金拠出者を契約時から一致させるか、異なる場合は記録を残すことが重要です。相続資金を投資や返済へ使う前には、贈与税を含む税務上の扱いと融資契約上の制約を個別に専門家へ確認してください。
夫単独名義の家でも、妻の相続資金をローン返済に使うことを直ちに問題ない、または問題があるとは判断できません。相続金の性質、返済方法、夫婦の合意、税務上の扱いなど、確認すべき点が複数あるためです。
返済前に、住宅ローンの返済予定表、登記情報、相続金の取得が分かる資料をそろえましょう。夫婦間で「誰の資金を、いくら、どのような趣旨で使うか」も書面や記録で残し、税理士・司法書士・金融機関へ必要な確認を行うことが望まれます。