スミアカス > 不動産ニュース > 50年住宅ローン > 日銀利上げで50年住宅ローンの返済・売却リスクに注目
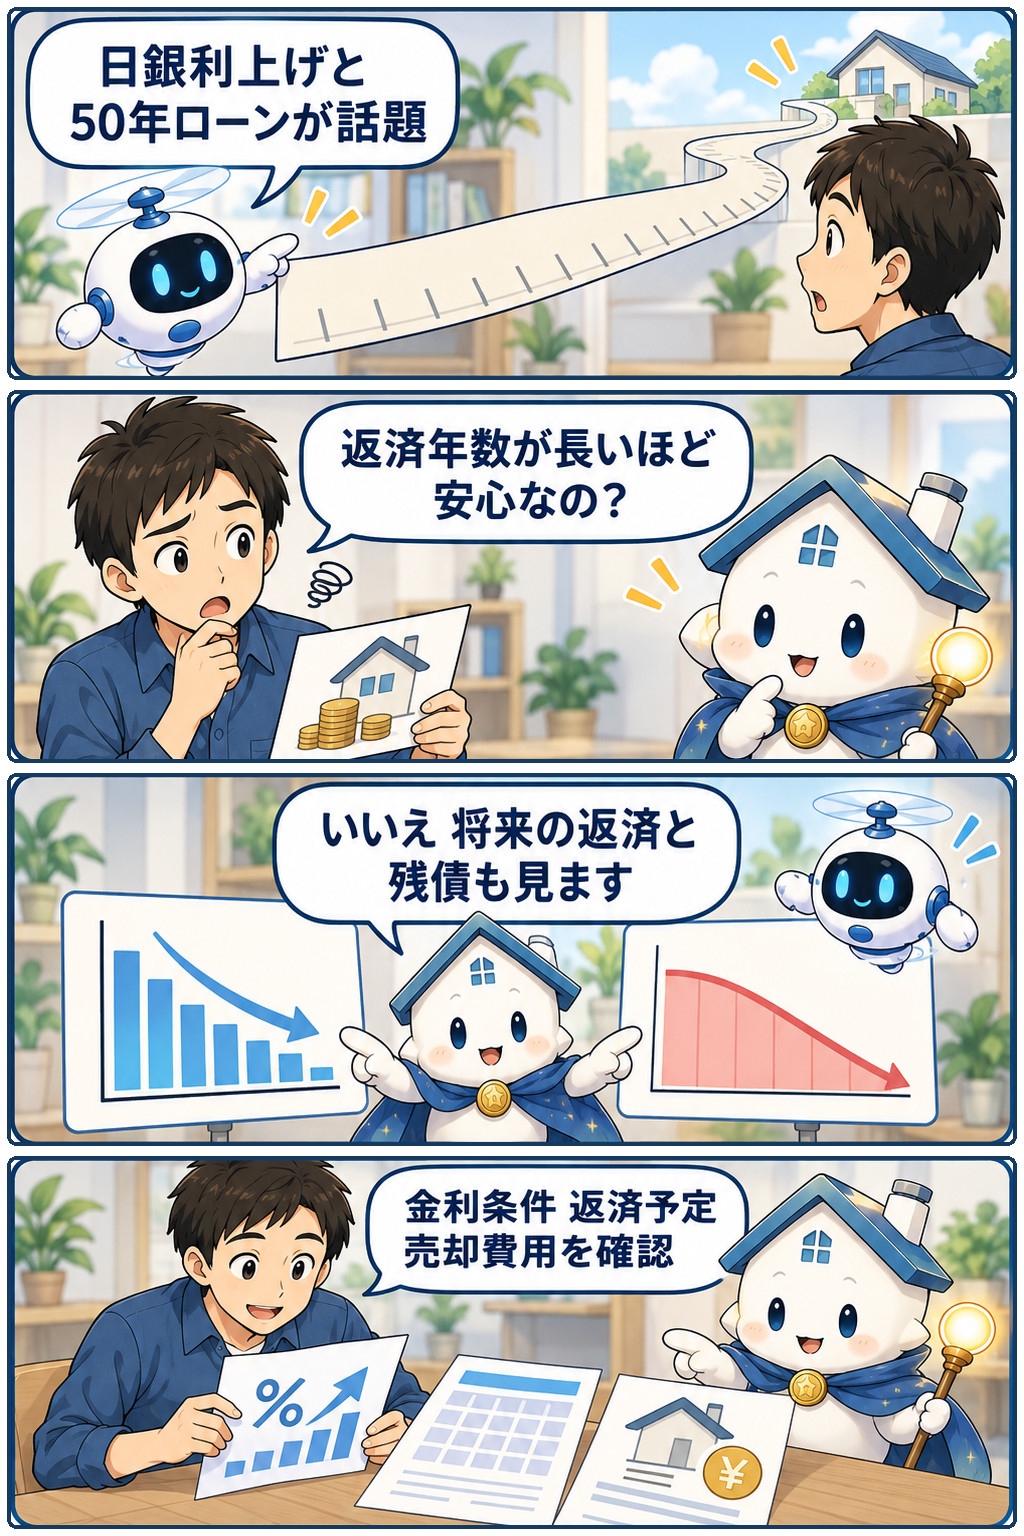
毎日新聞は、日銀の利上げを背景に、50年住宅ローンの返済額が金利上昇で膨らむ可能性を取り上げています。返済期間が長いローンでは、金利の動きが家計に長く影響しやすい点が焦点です。
記事タイトルでは、物件価格が下がった場合に、売却してもローンを返し切れない懸念にも触れています。ただし、利上げの内容、対象となるローンの金利タイプ、返済額の試算、物件価格の具体的な動きは確認できません。
住宅ローンは、購入時の月々の返済額だけでなく、金利が変わった後も払えるかで考えることが大切です。特に50年ローンは返済期間が長いため、将来の収入、住み替え、売却まで含めて資金計画を見る必要があります。
売却価格よりローン残高が多い状態は、一般に残債割れと呼ばれます。この状態になると、売却時に自己資金が必要になる場合があります。まずは自分のローンが変動型か固定型か、金利上昇時の返済条件はどう決まるかを契約書で確認したいところです。
これから購入する人は、50年という返済年数の長さだけで予算を広げないことが重要です。購入後に金利が上がった場合でも、毎月の返済と管理費、修繕積立金などを無理なく払えるかを分けて確認しましょう。
変動金利なら、金利の見直し時期と返済額への反映方法を金融機関に確認してください。将来売る可能性があるなら、購入価格だけでなく、ローン残高がどのように減る予定かも返済予定表で見ておくと安心です。
売却を考える人は、まず住宅ローンの残高を正確に把握することが出発点です。売却価格から仲介手数料などの費用を差し引いた金額で、残高を完済できるかを確認する必要があります。
今回の記事は、価格下落時の売却負担に焦点を当てています。ただし、個別物件の価格動向は示されていません。査定額だけで結論を急がず、ローン返済予定表、繰上返済の条件、売却にかかる費用をそろえて比較することが大切です。
住宅ローンを利用して住居用不動産を取得する投資家や、将来の売却を想定する所有者にとって、金利上昇は資金繰りの確認項目です。長期ローンでは、保有中の返済負担と売却時の残債の両方を見ておく必要があります。
一方で、投資用融資への影響や賃料、利回り、地域別の価格動向は示されていません。保有物件の収支を判断する際は、実際の借入条件と契約内容を確認し、住居用ローンの話と混同しないよう注意が必要です。
すでに住宅を所有している人は、すぐに売却や借り換えを決める話ではありません。まず、現在の適用金利、固定期間の有無、次回の金利見直し時期を確認し、家計への影響を把握することが先です。
住み替えや売却の予定がある場合は、ローン残高の減り方も確認してください。物件の売却価格はこの情報だけでは分かりません。返済予定表と売却時の諸費用を手元に置き、不動産会社の査定と金融機関の残高証明を別々に確認すると整理しやすくなります。