団信の完済手続き中も返済が続く可能性、契約内容の確認が重要


何が起きた?
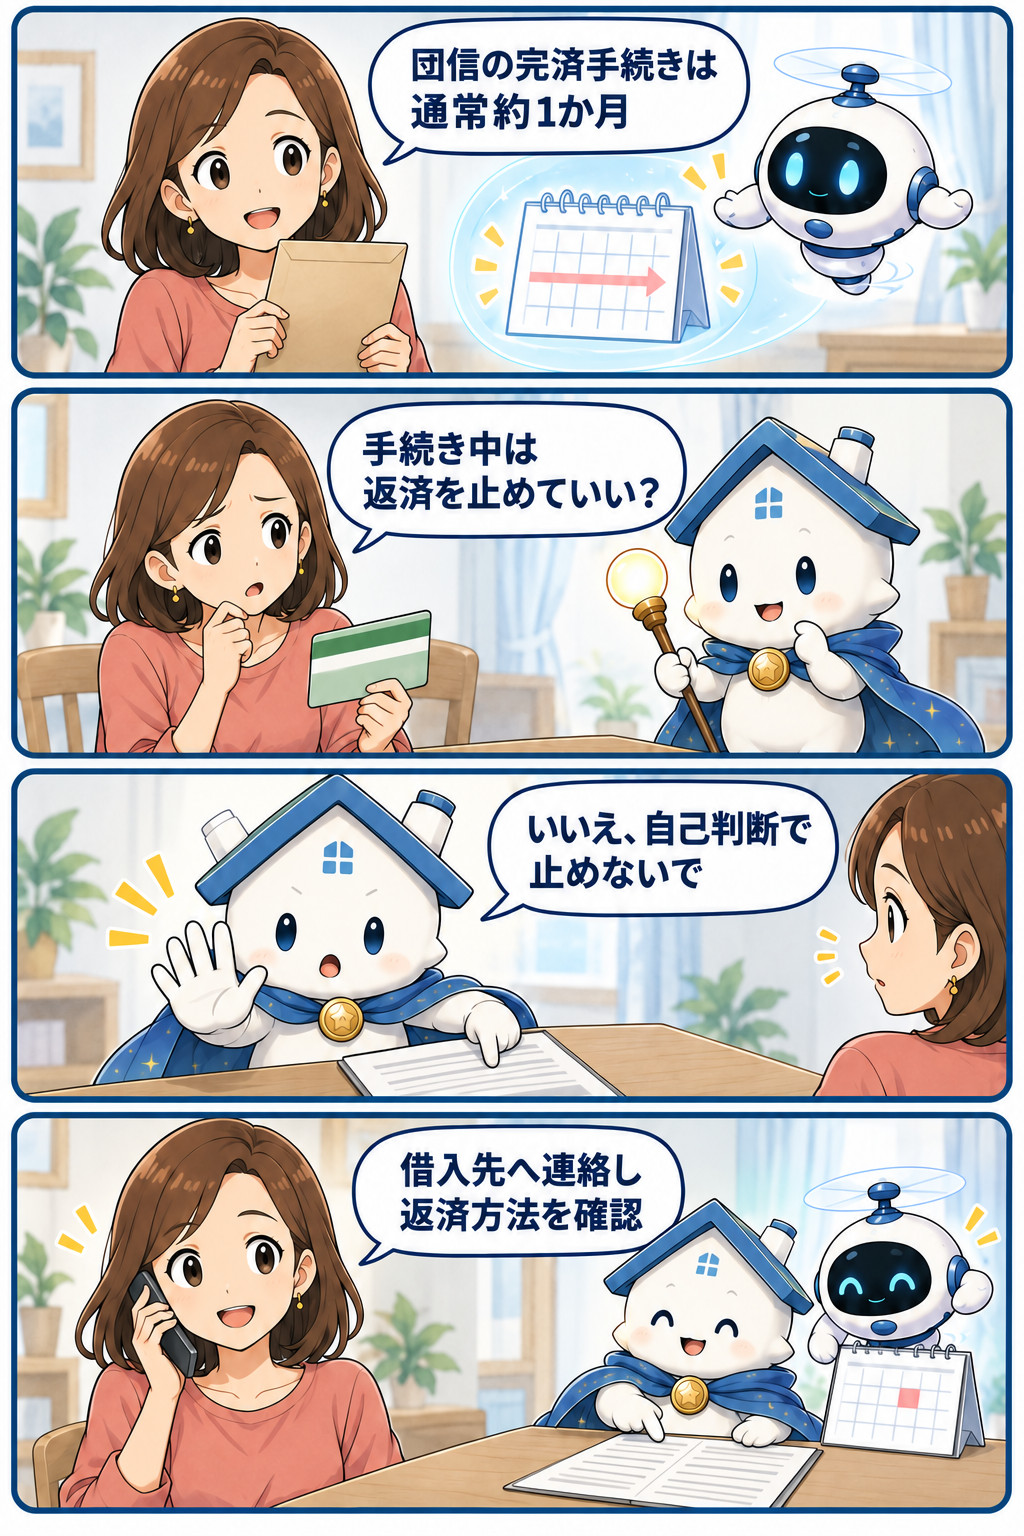
団体信用生命保険(団信)によって住宅ローンが完済される場合でも、手続きには通常1か月ほどかかるという内容が報じられています。団信は、契約者が死亡したときや所定の高度障害状態になったときなどに、保険金で住宅ローンの残高を返済する仕組みです。今回のポイントは、完済手続きが進んでいる間の毎月の返済をどう扱うかです。
ただし、保障の対象や期間の数え方、手続き中に引き落とされた返済分の精算方法などは、記事から確認できません。金融機関や保険会社によって扱いが異なる可能性もあります。遺族や関係者は自己判断で返済を止めず、まず借入先へ連絡し、個別の案内を受けることが大切です。

なぜ重要か?
団信の請求手続きを始めたからといって、住宅ローンの返済がその時点ですぐに止まるとは限りません。手続きが完了するまでの間も、返済口座の残高を確保しながら、保険金の支払いとローン完済までの流れを確認する必要があります。返済を止めた場合の扱いは記事から分からないため、借入先の説明を記録しておくと安心です。
団信で残債が完済されるかどうかは、相続後に住まいを保有するか売却するかを考える際にも関わります。保障の対象外だった場合や審査が終わっていない段階で、完済を前提に売却や相続分割を進めるのは避けたほうがよいでしょう。まずは団信の保障内容、ローン残高、次の返済日、請求に必要な書類を確認してください。

買主への影響は?
これから住宅ローンを組む人は、金利や借入可能額だけでなく、団信の保障内容と、保険金を請求するときの手続きも確認しておきましょう。商品によって保障の対象や条件は異なります。死亡・高度障害以外の保障、免責事項、必要書類、連絡先などを契約前に確認すると安心です。
万一のとき、手続きが終わるまで返済資金が必要になる可能性もあります。返済口座やローン情報を家族と共有しておくことも検討してみてください。実際に返済を続ける必要があるか、支払った分がどう精算されるかは契約によって異なるため、借入先の約款や説明書で確認しましょう。

売主への影響は?
団信によってローンが完済される見込みでも、手続きが終わるまでは残高が確定したものとして扱わないほうが安全です。住宅の売却では、残債の確認や抵当権を抹消する準備が必要になるため、団信の請求状況、完済予定時期、金融機関から受けた案内を整理しておきましょう。
今回の記事には、売却中の返済や抵当権抹消の具体的な流れは示されていません。相続した住宅を売却する場合は、相続手続きとの関係もあります。金融機関へ完済処理の見込みと、売却時に必要な書類を確認してから進めることが大切です。

投資家への影響は?
今回の内容は、住宅ローンを利用して自宅を取得した場合の資金管理や、相続時の不動産承継を考える際の参考情報です。記事では団信による完済まで通常1か月という目安が示されていますが、投資用ローンに同じ団信が付いているか、同じ扱いになるかは分かりません。投資用融資へそのまま当てはめないようにしましょう。
保有するローンごとに、団信の有無、保障の対象、保険事故後の返済引落し、請求窓口を確認してください。借入人に万一のことがあった場合の資金の流れを契約単位で整理しておくと、物件の運営や承継についても判断しやすくなります。

所有者への影響は?
住宅ローンを返済中の人は、団信の契約内容を確認し、家族も必要な情報を見つけられる状態にしておくと安心です。万一の際は、金融機関へ早めに連絡し、保険金の請求方法や当面の返済をどう扱うか確認する流れになります。記事では、手続き完了まで通常1か月ほどかかるとされています。
借入先、ローン番号、返済口座、団信の保障内容、連絡先を整理しておきましょう。返済を止めてよいか、引き落とされた分がどう精算されるか、完済通知がいつ届くかは記事から分かりません。家族だけで口座を止めず、金融機関の案内を確認してから対応することが大切です。
