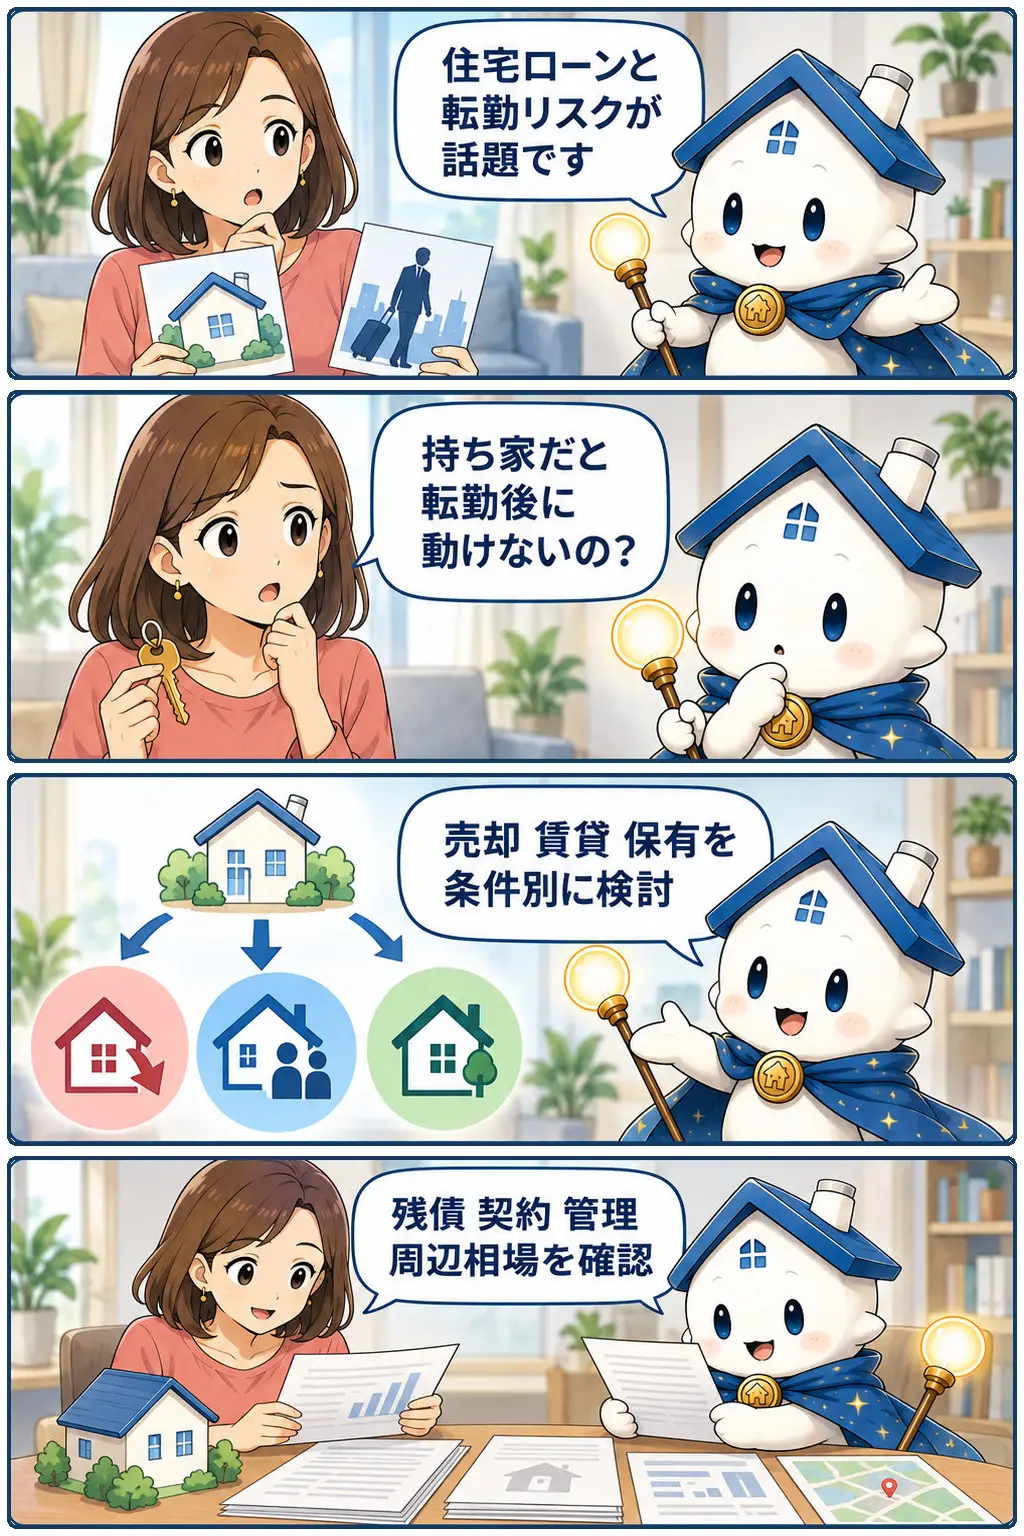
住宅ローンと転勤リスク、持ち家の自由度を考える論点


何が起きた?
Yahoo!ニュースで、住宅ローンと転勤のリスク、持ち家が人生の選択肢に与える影響を巡る話題が取り上げられました。焦点は、家を持つことが住まいの安定につながる一方、勤務地や家族構成などが変わった際に動きにくさを感じる可能性がある点です。
ただし、記事本文や個別事例、住宅価格、ローン条件などは確認できません。持ち家そのものの損得を一律に決める内容としてではなく、購入時に転勤や住み替えも含めて考える必要性を示す論点として受け止めるのが適切です。

なぜ重要か?
住宅購入では、毎月の返済額だけでなく、その家に住み続けられない場合の選択肢も大切です。転勤があれば、売却、賃貸に出す、単身赴任、空き家のまま保有するといった対応を検討する場面があります。どの方法を選べるかは、ローン契約や物件の条件で変わります。
持ち家が選択肢を「縛る」かどうかは、購入者の勤務先、家計、家族の予定、物件の売りやすさによって異なります。購入前は転勤の可能性だけでなく、住み替えたくなったときに売れるか、貸せるか、返済を続けられるかを分けて確認することが重要です。

買主への影響は?
買主は、希望エリアや間取りに加え、数年後に住み続けられない場合を想定して資金計画を組むことが大切です。住宅ローンの返済中に売却するなら、売却代金とローン残高の差額が家計に影響します。まずは借入額を、現在の年収だけで無理なく返せる水準として考える必要があります。
転勤の可能性がある人は、勤務先の制度や頻度、家族が転居できない場合の暮らし方も整理したいところです。購入候補については、将来の売却や賃貸の可否を断定せず、周辺の取引・賃貸状況、不動産会社の査定根拠、管理状態を個別に確認してください。

売主への影響は?
売主にとっては、転勤などの期限がある売却では、売出価格と売却時期の調整が課題になりやすいテーマです。ローンが残っている場合、売却代金だけで完済できるかを早めに把握しておくと、資金不足を避ける準備につながります。売却には仲介手数料などの費用も伴います。
今回確認できる情報だけでは、転勤による売却がどの程度あるのか、売れやすい物件の条件は分かりません。転勤が決まったら、残高証明などでローン残高を確認し、複数の査定で価格だけでなく販売計画、想定期間、賃貸に切り替える場合の条件を比べるとよいでしょう。

投資家への影響は?
投資家にとっては、自己居住用の家を貸し出す可能性を考える人がいる点は注目材料です。ただし、転勤を理由に賃貸へ回る物件が増える、あるいは収益が得られるとは、この情報だけでは言えません。個別物件の賃料、空室、修繕費、ローン条件を確認せずに収益性は判断できません。
購入検討では、賃貸需要を想定だけで決めず、対象エリアと物件種別の募集状況を確認することが基本です。自己居住用ローンを利用している場合は、転勤後の賃貸化について金融機関への確認も欠かせません。契約条件により、事前相談が必要となる可能性があります。

所有者への影響は?
所有者は、転勤や家族の変化が起きてから慌てないよう、売却・賃貸・保有継続の選択肢を前もって整理しておくと安心です。特にローン返済中なら、残高、毎月返済額、繰上返済の条件を把握しておくと、判断の土台になります。住まなくなった後も、固定資産税や管理の負担は続きます。
一方で、転勤の可能性だけを理由に直ちに売却を急ぐ必要があるとは限りません。家族の居住予定、物件の管理状況、地域の売買・賃貸の状況を確認した上で、いつまでに何を決めるかを整理してください。マンションでは管理規約、戸建てでは維持管理の必要性も確認対象です。