70歳代の住宅ローン、借入世帯6.7%・平均残高927万円とする記事


何が起きた?
今回の記事では、70歳代で住宅ローンを借りている世帯は6.7%、借入残高は平均927万円とされています。また、団体信用生命保険(団信)の保障は80歳で終了し、住宅ローンはおよそ76歳で完済する見込みという内容も紹介されています。団信とは、死亡や所定の高度障害などが起きたときに、保険金でローン残高を返済する仕組みです。
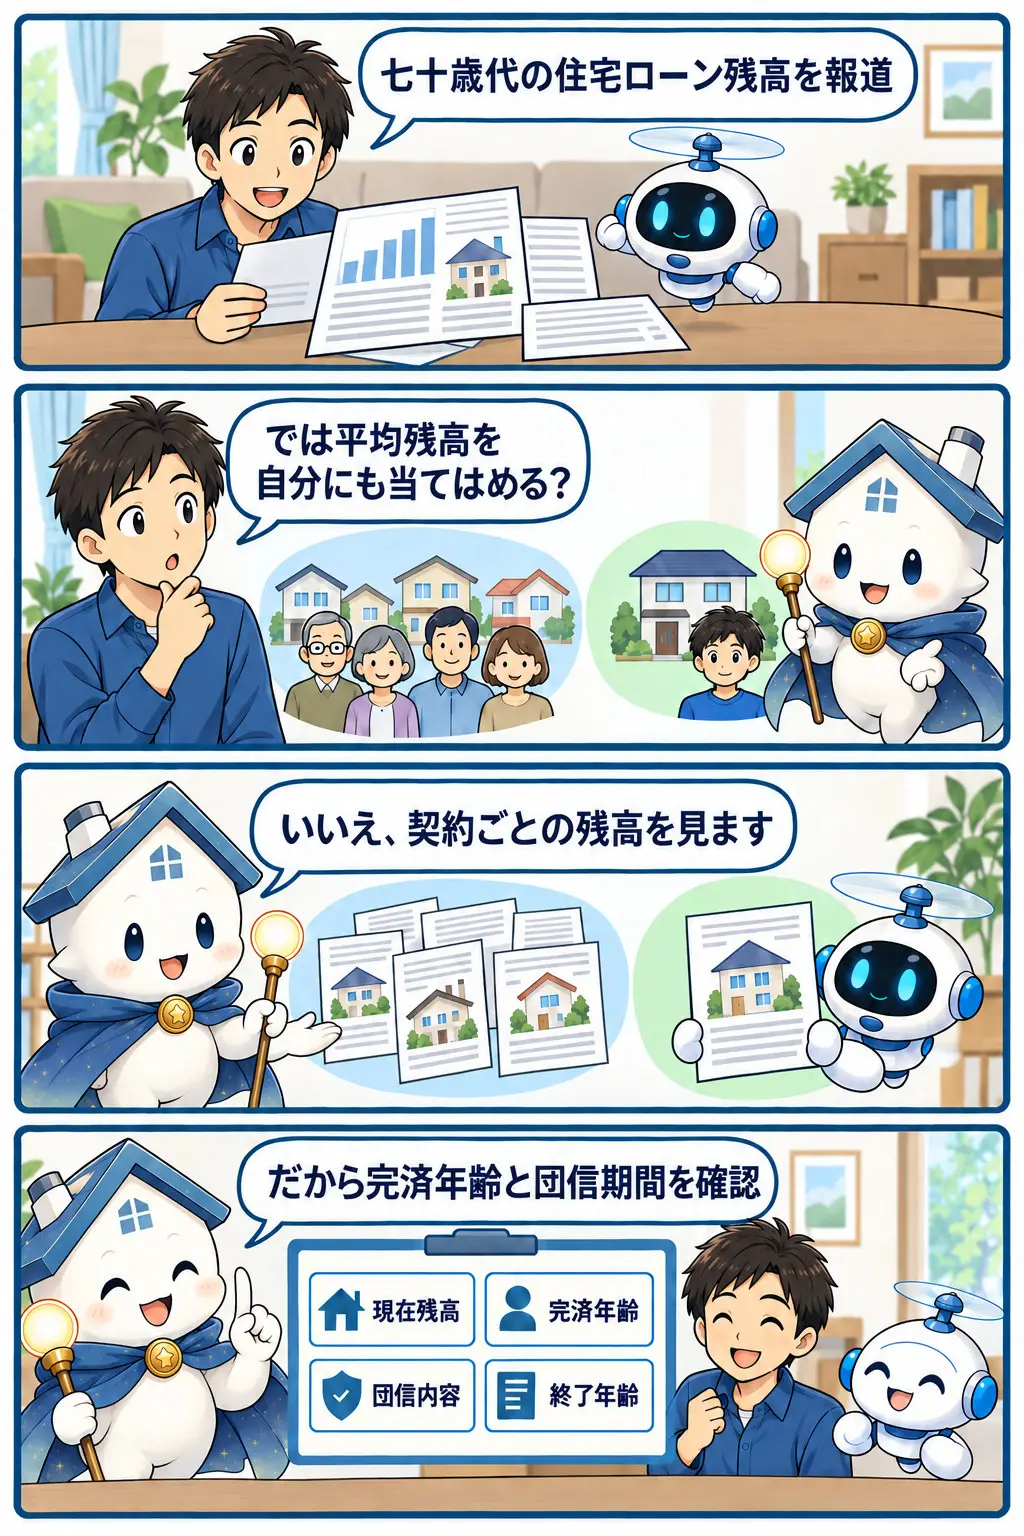
70歳代で住宅ローンが残っている世帯は少数とされる一方、借入がある場合には一定の残高が残っている可能性がうかがえます。ただし、調査主体や時期、平均の対象、ローンの種類、団信の保障内容は記事から確認できません。自分の状況へそのまま当てはめず、返済計画と団信の契約内容を確認するきっかけとして捉えるのがよいでしょう。

なぜ重要か?
高齢期の住宅ローンでは、毎月の返済額だけでなく、収入の変化、完済予定年齢、団信の保障が終了する年齢を一緒に確認することが大切です。記事にある「完済は約76歳」「団信は80歳まで」という見込みどおりなら完済が先ですが、すべての人に当てはまるわけではありません。
借り換えや追加借入、繰上返済などによって、実際の完済年齢や残高は変わります。まずは返済予定表、現在の残高、金利タイプ、団信の保障内容と終了年齢を契約書類で確認してみましょう。平均値よりも自分の契約を確認するほうが、今後の資金計画を具体的に考えやすくなります。

買主への影響は?
高齢期まで返済が続く住宅購入を考える場合は、購入できる金額より先に「何歳まで、どの収入で返すか」を確認しましょう。70歳代の借入世帯が6.7%という数字は、借入が自分に適しているかを示すものではありません。
金融機関の返済予定表で、完済予定年齢と各年の返済額を確認してください。団信の保障がいつまで続くか、完済前に終了しないかも契約内容と照らし合わせましょう。年金額や審査条件、返済負担率などは記事から分からないため、金融機関へ個別に確認する必要があります。

売主への影響は?
住宅ローンが残る住まいを売却するときは、決済日時点の正確な残高を把握することが出発点です。記事にある平均残高927万円は、70歳代の世帯を集計した数字にすぎません。自分の物件が売却できるか、いくらで売る必要があるかを判断できる数字ではありません。
金融機関に残高証明や一括返済額の確認方法を尋ね、売買決済日に必要な金額を整理しましょう。売却価格から仲介手数料などを差し引いた後に残債を完済できるかは、査定と費用の見積もりで確認できます。団信の年齢条件も、売却そのものより、保有を続ける場合の返済リスクを考える材料になります。

投資家への影響は?
投資用不動産で融資を利用している場合も、保有期間と返済終了時期のずれは出口計画に関わります。ただし、今回の記事が扱っているのは住宅ローンであり、投資用ローンの利用状況や残高、団信の条件を示したものではありません。70歳代の数字を投資用融資へそのまま当てはめることはできません。
自分の融資契約で、返済期限、残高の推移、金利条件、期限前返済の条件を確認してください。団信が付いている場合は、保障内容と終了時期も契約ごとに確認しましょう。売却を予定する時点でどの程度の残債があるかを返済予定表で調べ、物件の収支とは分けて資金計画を整理することが大切です。

所有者への影響は?
住宅ローンを返済中の人は、年齢だけで不安を大きくせず、まず自分の完済予定と団信の保障期限を確認しましょう。記事にある完済約76歳、団信80歳という見込みが、そのまま自分の契約に当てはまるとは限りません。
返済予定表で現在の残高、毎月の返済額、完済予定年齢を確認し、団信の契約書類で保障内容と終了年齢を照らし合わせてください。返済計画を見直したい場合は、繰上返済や返済条件の変更、住み替え・売却について、金融機関や関係先へ早めに相談すると選択肢を整理しやすくなります。
