スミアカス > 不動産ニュース > 不動産価格 > 住宅ローンを巡る不動産活況に警戒感、地銀への不満も
信濃毎日新聞デジタルは、住宅ローンを巡り、不動産市場の活況に対する警戒感が高まっていると報じています。見出しでは、価格上昇が実態以上に進む「バブル」への懸念と、地方銀行への不満にも触れています。
ただし、対象となる地域や物件種別、価格・融資額の変化、金利や審査の具体的な内容は示されていません。市場全体の状況と個別物件の価値は別に見て、購入・売却・借り入れの条件を確認することが大切です。
住宅ローンは、毎月の返済額だけでなく、購入できる価格帯や売却時の資金計画にも影響します。不動産が活況でも、価格が所得や賃料などの裏付けを超えている場合は、購入後や売却時の選択肢が狭まるおそれがあります。
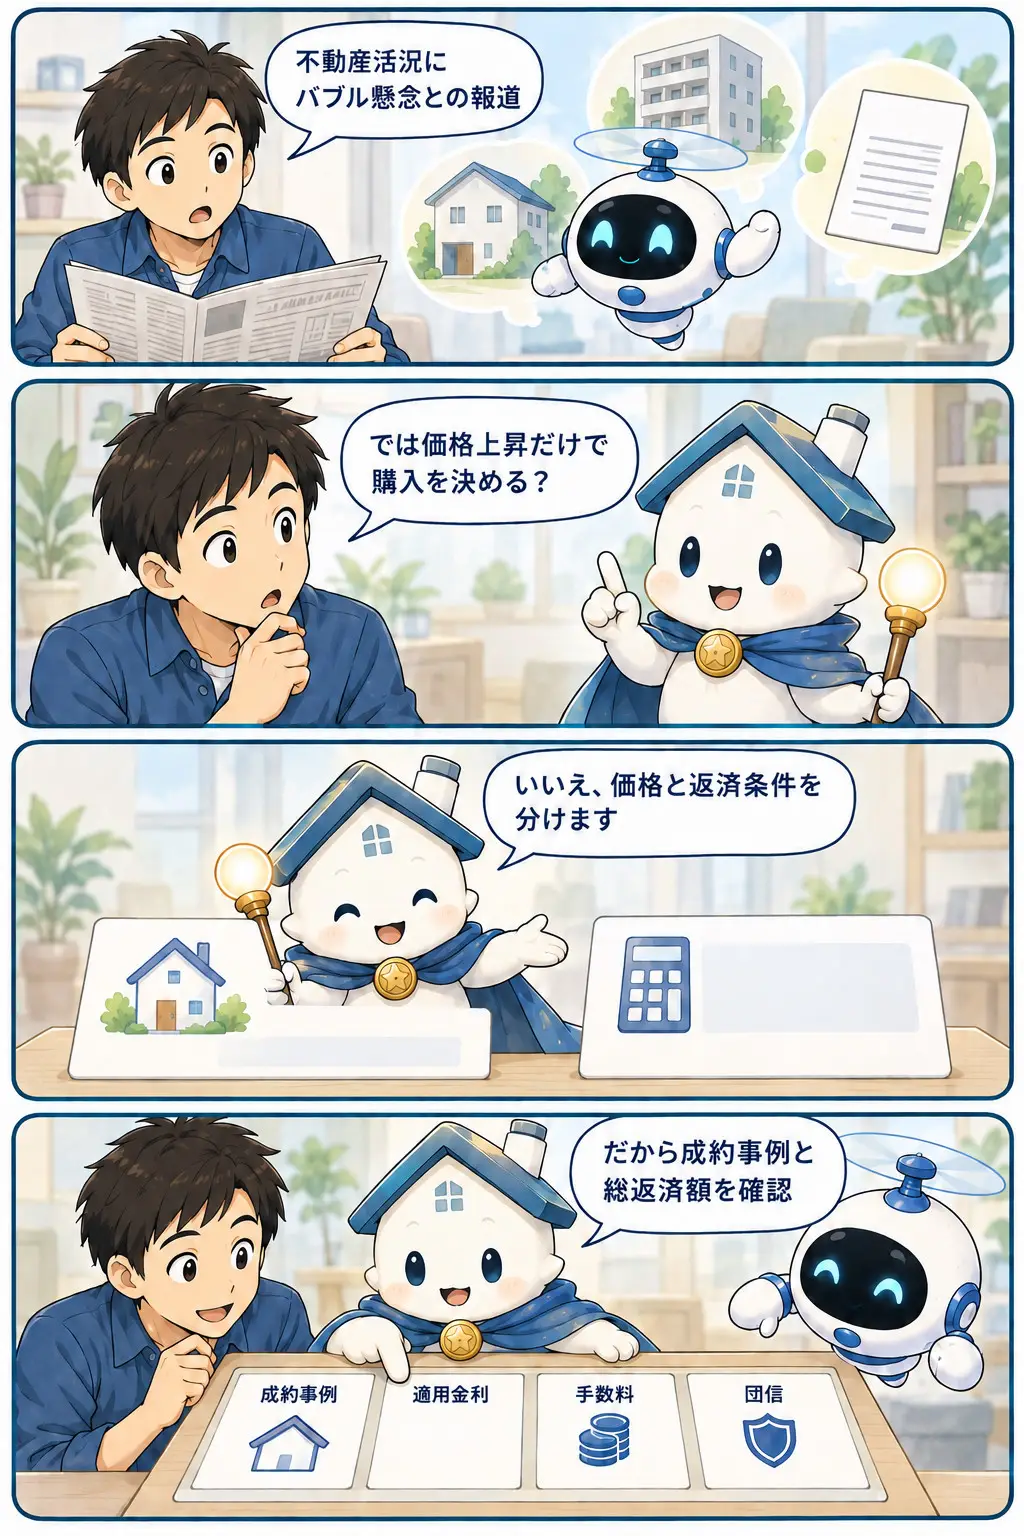
また、金融機関への不満があるという指摘は、融資条件や説明の分かりやすさに差がある可能性を示します。金利だけで決めず、返済方法、手数料、団信(死亡・高度障害時などにローン返済を保障する保険)の内容まで比べる視点が欠かせません。
買主は、市場が活発という情報だけを購入の後押しにしないことが重要です。物件価格、自己資金、借入額を分けて考え、購入後も無理なく返せるかを家計に落とし込む必要があります。
特に確認したいのは、適用金利の条件、変動金利なら見直しの仕組み、事務手数料、繰上返済の条件です。地銀を含む複数の金融機関から条件を取り、月々の返済額だけでなく総返済額も比べると判断しやすくなります。
売主にとって活況は売却検討のきっかけになりますが、見出しにあるバブル懸念も見過ごせません。強気の価格で売り出す前に、同じエリア・条件の成約事例と、現在売り出されている競合物件を分けて確認することが大切です。
買主の多くはローン審査を利用します。そのため、購入希望者がいても融資条件が合わずに契約へ進まない場合があります。価格だけでなく、引き渡し時期やローン特約の内容を含めて、契約条件を整理しておくと安心です。
投資家は、不動産価格の上昇だけで収益性を判断しない姿勢が求められます。購入価格が上がるほど、同じ家賃収入でも投資利回りは下がりやすくなりますが、今回の情報には賃料や利回りの数値は示されていません。
融資を使う場合は、金利、返済期間、空室時にも返済を続けられる資金余力を個別に確認してください。金融機関の対応への不満という論点もあるため、融資の可否だけでなく、契約前に条件説明と費用明細を十分に受けることが重要です。
所有者は、市場が活況と聞いても、直ちに売却が有利とは限りません。売却後に住み替えるなら次の住まいも高値になっている可能性があり、保有を続けるなら住宅ローンの残高や返済条件も関わります。
まずは、ローン残高、売却にかかる費用、近隣の成約価格を確認し、手元に残る金額を試算してください。変動金利で返済中なら、現在の金利、返済額の変更条件、家計への影響も改めて把握しておくとよいでしょう。