スミアカス > 不動産ニュース > 住宅ローン > 長期金利が約30年ぶりの高水準、住宅ローンへの影響を確認
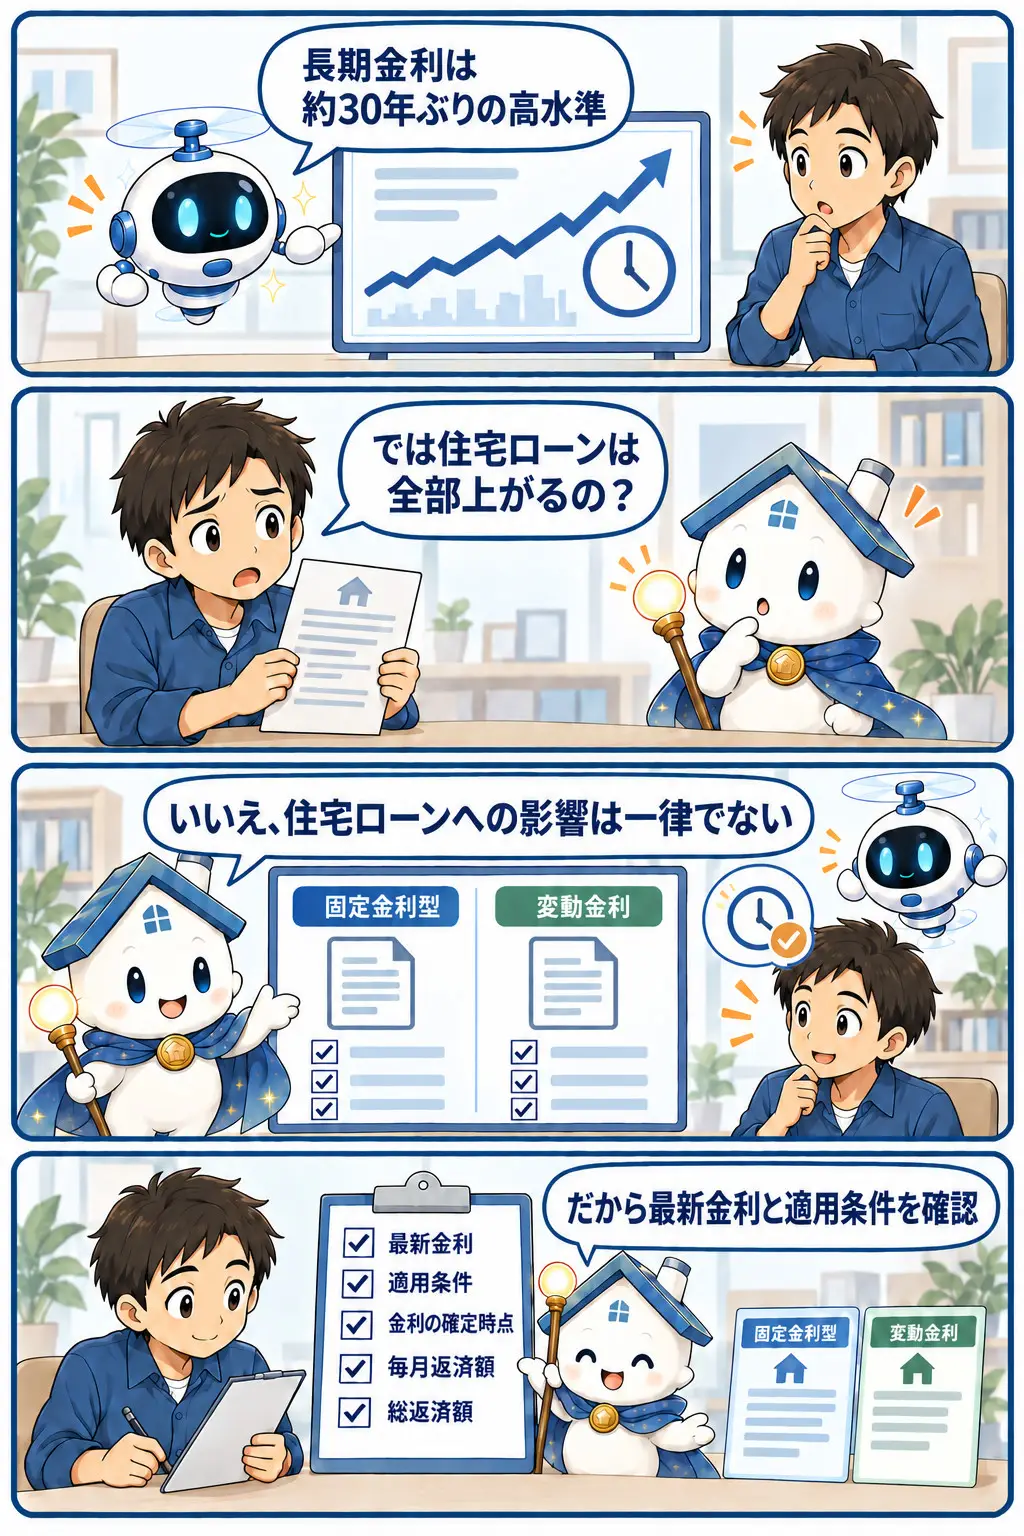
UMKテレビ宮崎は、長期金利が約30年ぶりの高水準となり、住宅ローンに不安の声が出ていると報じました。長期金利は、住宅ローン、とくに固定金利型の条件を考える際に注目されやすい指標です。
ただし、報じられた長期金利の具体的な水準、いつ時点の数値か、どの住宅ローン商品がどの程度変わったかは確認できません。実際の借入条件は金融機関、返済期間、固定・変動の選択、審査内容によって異なります。
住宅購入では、物件価格だけでなく、借入後に支払う利息を含めた返済総額が家計に影響します。長期金利の上昇は、固定金利型ローンの金利設定に反映される可能性があるため、購入時期や資金計画を考えるうえで見逃せません。
一方、長期金利が高いという情報だけで、すべてのローンの返済額が直ちに増えるとは限りません。検討中の金融機関の最新金利、適用条件、金利が確定する時点を個別に確かめることが大切です。
買主は、希望する物件の価格だけでなく、ローンの毎月返済額と総返済額を最新条件で計算し直す場面です。とくに固定金利を考えている場合は、以前に取得した見積もりや事前審査時の想定金利を、そのまま使わないほうが安全です。
変動金利と固定金利は、当初の金利だけでは比べにくい商品です。金利がいつ、どのように見直される契約なのか、返済額の試算に含まれる費用は何かを金融機関へ確認し、購入予算に無理がないかを見直します。
売主にとっては、買主の資金計画が成立するかが、成約の進み方に関わります。長期金利への関心が高まる局面では、買主がローン条件を再確認し、契約判断まで時間を要することがあります。
売却価格を見直すべきだと直ちに結論づける材料ではありません。購入申込みを受けた際は、融資利用の条件、ローン特約の内容、承認取得までの期限を仲介会社と確認し、引渡し予定への影響を整理しておくとよいでしょう。
不動産投資では、借入金利の違いが収支に影響します。これから融資を使って取得する場合は、想定していた金利と現在提示される条件に差がないかを確認し、返済額を含めて収支計画を更新することが重要です。
今回確認できるのは長期金利が高水準という点に限られ、投資用ローンの金利や融資姿勢までは分かりません。固定か変動か、借入期間、繰上返済の条件、金利上昇時の収支余力を個別の融資条件に沿って点検する必要があります。
すでに住宅ローンを返済中の所有者は、まず自分の契約が固定金利か変動金利かを確認してください。固定金利型でも、固定期間が終了した後の扱いは契約によって異なります。長期金利のニュースだけで、現在の返済額が変わるとは限りません。
借換えや繰上返済を考えている場合は、現在の残高、残りの返済期間、手数料、借換え後の適用金利を並べて比較します。家計に不安があるときは、返済予定表と契約書で次の見直し時期を確かめておくと安心です。