スミアカス > 不動産ニュース > 住宅ローン > 金利上昇局面で住宅ローンの仕組みに注目
四季報オンラインは、金利上昇を背景に住宅ローン業界の仕組みを取り上げました。住宅ローンは、住宅の購入時だけでなく、返済期間中の家計や住まいの売却判断にも関わる重要な契約です。
ただし、確認できる情報は記事の題名と公開日時に限られます。取り上げられた金融機関、ローン商品、金利水準、制度の変更内容は示されていません。個別の借入条件や地域の住宅市場への影響までは読み取れないため、金利動向と自分の契約内容を分けて確認することが大切です。
金利が上がる局面では、これから借りる人の返済額だけでなく、すでに変動金利型を利用している人の将来の負担にも関心が集まります。一方で、実際の影響は借入残高、残りの返済期間、金利タイプ、契約条件によって異なります。
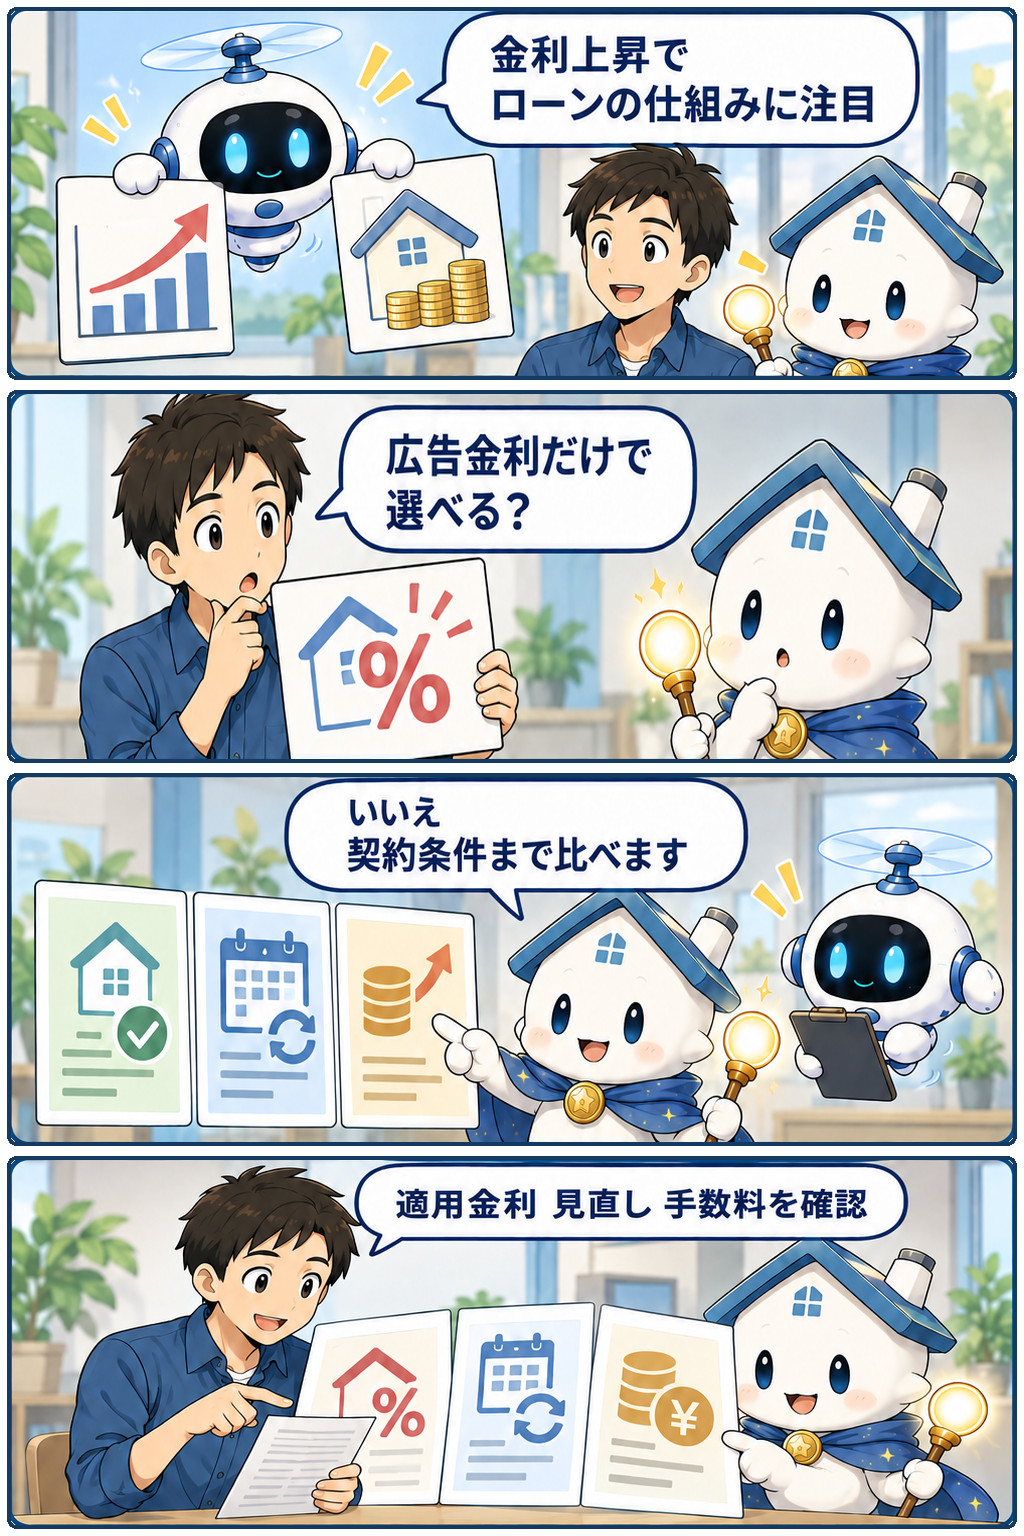
住宅ローン業界の仕組みを知る際は、広告上の金利だけで決めないことが重要です。適用金利の条件、金利見直しの時期、返済額の変更ルール、手数料、繰上返済の扱いまで並べると、自分の住み替えや保有計画に合うかを見極めやすくなります。
購入を考える人は、物件価格と借入可能額だけでなく、毎月返済額が変わる条件を先に確認したい場面です。金利上昇という話題だけで急いで物件を決めるのではなく、固定金利型と変動金利型で、返済計画がどう異なるかを比較するとよいでしょう。
金融機関ごとに、適用金利の条件や事務手数料などは異なる可能性があります。希望する借入額、返済期間、頭金を置いた上で返済予定表を確認し、金利が見直された場合の扱いも担当者に尋ねると安心です。
売主にとっては、買主の住宅ローン利用環境が成約までの進み方に関わります。金利への関心が高い時期には、買主が資金計画を慎重に見直し、契約前の確認に時間をかけることがあります。ただし、今回確認できる範囲では、成約件数や価格への具体的な影響は分かりません。
売却を進めるなら、購入希望者のローン事前審査の状況と、引渡し希望日の実現性を仲介担当者に確認しましょう。価格交渉があった場合も、金利上昇を一律の理由とせず、物件条件や資金計画を個別に整理することが大切です。
投資用不動産では、借入金利が保有中の収支に直結します。金利上昇への注目が高まる局面では、想定している賃料収入だけでなく、ローン返済を含めた収支が維持できるかを改めて点検する意義があります。
ただし、投資用ローンへの影響や融資条件の変化は確認できません。保有物件では金利タイプ、借入残高、返済期間、次回の金利見直し時期を確認してください。新規取得では、金融機関が示す融資条件と諸費用を反映した収支計画を比較する必要があります。
すでに自宅を所有し住宅ローンを返済中の人は、契約内容を確認するよい機会です。特に変動金利型では、現在の適用金利、金利の見直し時期、返済額が変わる仕組みを把握しておくと、家計の見通しを立てやすくなります。
借換えや繰上返済を考える場合も、目先の金利だけでは判断できません。手数料、団体信用生命保険の条件、返済期間の変化を含めて比べることが欠かせません。まずは返済予定表と契約書で事実を確認し、不明な点は借入先に照会しましょう。