スミアカス > 不動産ニュース > 住宅ローン > 住宅ローン金利上昇観測で超長期ローンに注目
TBS NEWS DIGは、住宅ローン金利が再び上昇する可能性と、金利引き上げを背景に「超長期」の住宅ローンが増えている動きを取り上げました。あわせて、持ち家と賃貸のどちらが有利かという論点も示しています。
ただし、金利の水準、いつからどの商品が上がるのか、超長期ローンの具体的な年数や利用件数は確認できません。持ち家と賃貸の損得は、金利だけで決まるものではありません。物件価格、家賃、住む期間、売却しやすさまで並べて見る必要があります。
住宅ローンの金利が上がると、同じ借入額でも返済総額や毎月返済額が変わります。購入予算を考える際は、物件価格だけでなく、金利条件と返済期間の選び方がより重要になります。
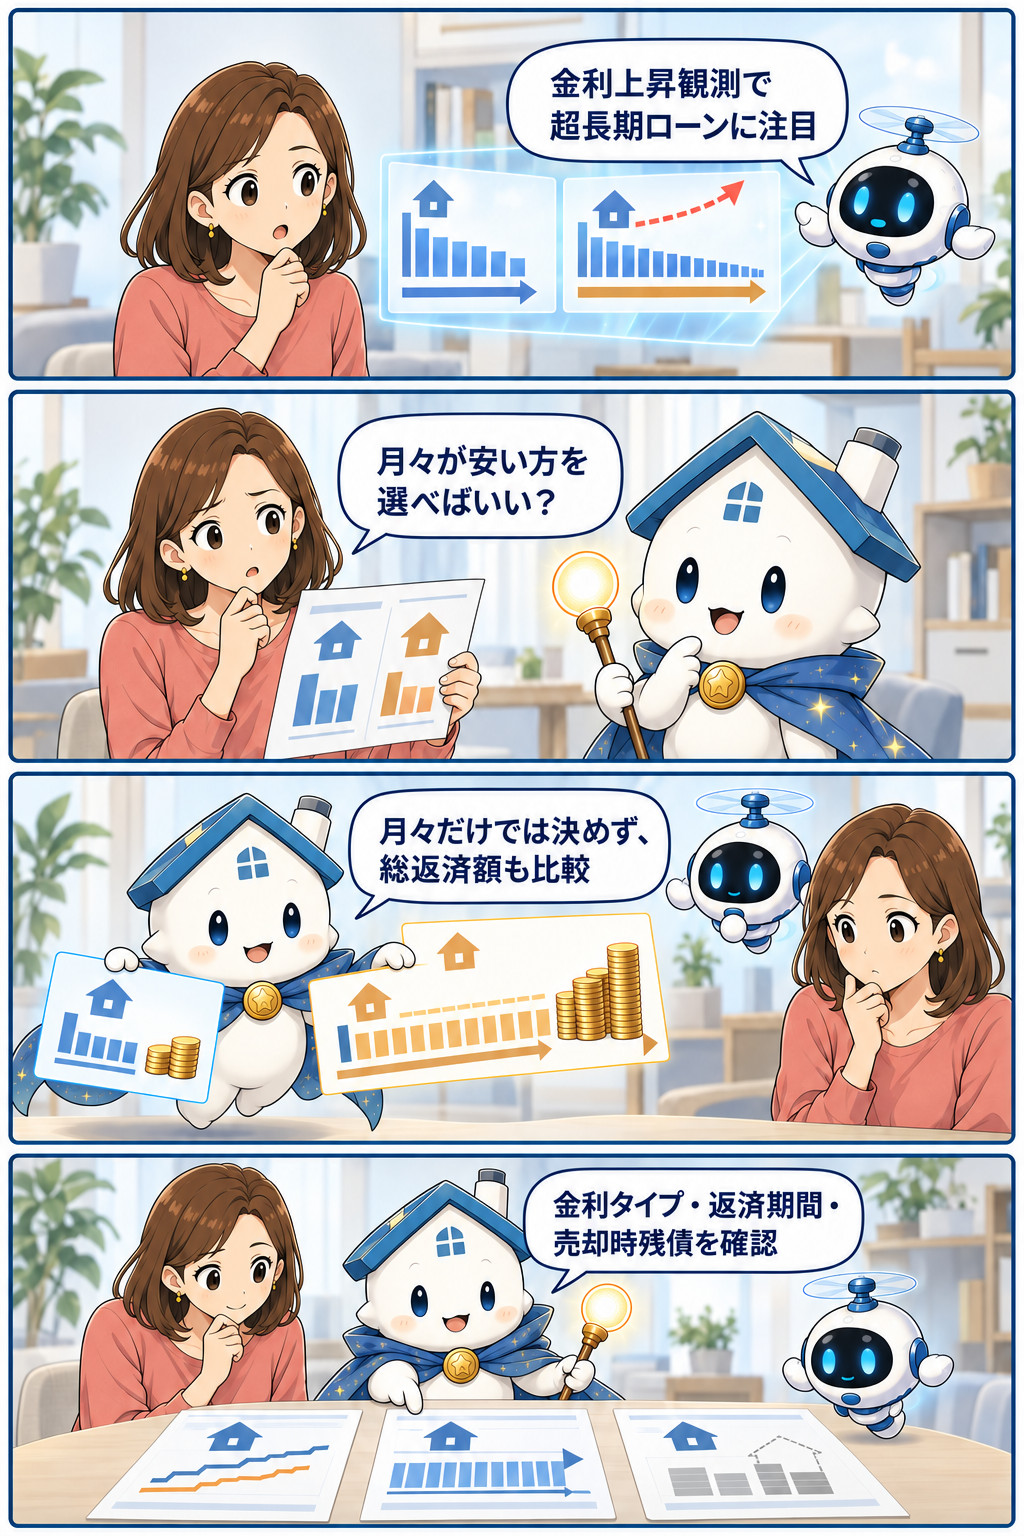
超長期ローンは返済期間を長くして毎月の負担を抑えやすい一方、返済が長期化します。金利タイプ、総返済額、将来の売却や借り換えのしやすさを確認したいところです。持ち家か賃貸かを比べる場合も、同じ居住年数を前提に費用を整理すると見え方が変わります。
購入を考える人は、「いくら借りられるか」だけでなく、「金利が変わっても返せる額か」を先に決めることが大切です。変動金利と固定金利では、将来の返済額の動き方が異なります。超長期ローンを選択肢に入れるなら、月額だけで比較しないことがポイントです。
金融機関ごとの適用金利、固定期間、返済期間、繰上返済の条件を確認しましょう。物件購入では、ローン返済以外に管理費、修繕積立金、固定資産税などもあり得ます。今回確認できる範囲では、それらを含めた持ち家と賃貸の優劣までは判断できません。
売却を考える人にとっては、買い手が利用する住宅ローンの条件が購入判断に影響し得ます。金利への関心が高まる局面では、買い手は物件価格だけでなく、毎月の返済額や購入後の維持費も細かく見ます。
ただし、金利上昇が売却価格や成約件数にどの程度影響するかは、この内容からは分かりません。売り出す際は、購入希望者の資金計画に合わせ、管理費・修繕積立金などの継続費用を分かりやすく示せるようにしておくとよいでしょう。
不動産投資では、借入金利の変化が収支に直結します。特に借入を使う場合、金利上昇時に返済額がどう変わるかは、賃料収入だけでは補えないことがあります。超長期の借入は月々の返済を抑える選択肢になり得ます。
一方で、返済期間を延ばした場合の総返済額や、保有期間中に売却する際の残債も確認が必要です。今回の記事から、投資用ローンの金利や条件、賃料への影響は読み取れません。購入前に、保有期間別の返済予定と売却時の資金残高を試算したいところです。
すでに住宅ローンを返済中の所有者は、まず自分の金利タイプを確認しましょう。変動金利、固定期間選択型、全期間固定では、金利変動への影響の受け方が異なります。借入残高、残りの返済期間、次回の金利見直し時期も重要です。
金利が上がる可能性だけで、直ちに借り換えや繰上返済を決める必要はありません。借り換えには諸費用がかかる場合があります。現在の契約内容と、変更した場合の総返済額を比べたうえで、家計の余裕資金も含めて検討することが安心につながります。