不動産ニュース

住宅ローン金利上昇、返済難では早期相談と任意売却も選択肢に

何が起きた?

朝日放送テレビは、日銀の政策金利引き上げの影響を受け、住宅ローン金利の上昇が住宅を手放す人の増加につながるおそれがあるという専門家の見方を伝えました。返済が厳しくなった場合には、早めに相談することが重要だとされています。

記事では、任意売却も選択肢として挙げられています。任意売却は、住宅ローンの返済が難しい場面で、債権者である金融機関などの同意を得て不動産を売却する方法です。ただし、実際の金利水準、対象となるローン、手放す人の増減規模は示されていません。

なぜ重要か?

住宅ローンは、金利の種類によって毎月返済額への影響が異なります。特に変動金利型では、契約内容や見直し時期によって、金利上昇が家計に反映される可能性があります。返済が苦しくなってから対応すると、売却時期や条件の選択肢が狭まることがあります。

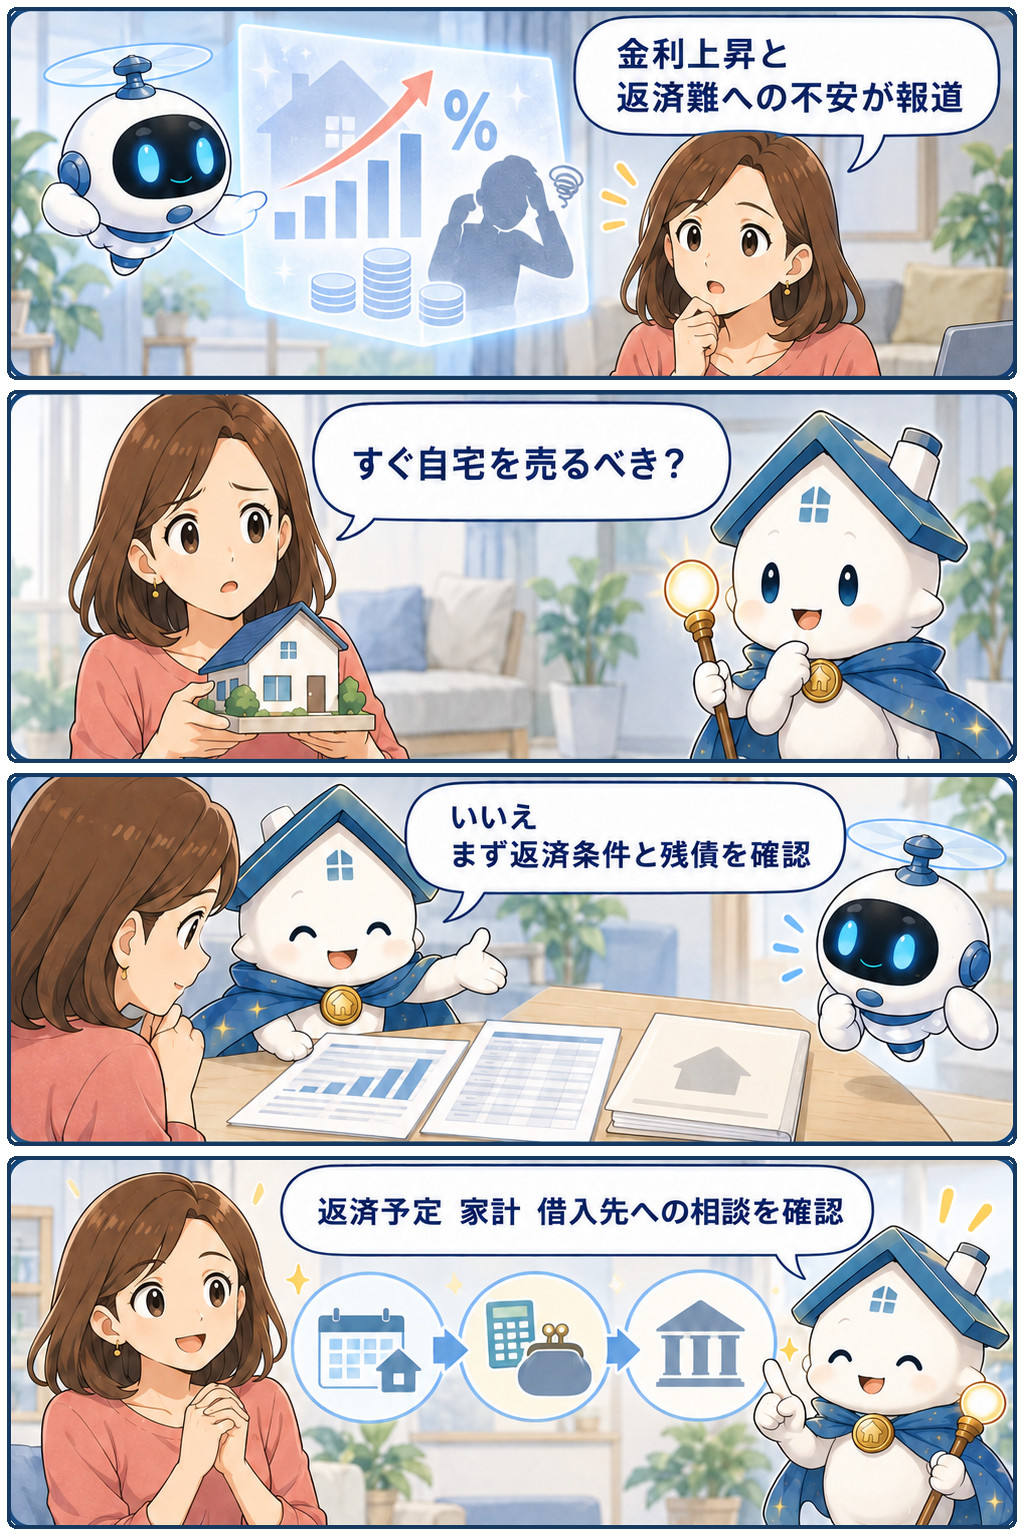
大切なのは、金利上昇のニュースだけで自宅売却を急ぐことではありません。まず返済予定表、現在の適用金利、今後の金利見直し条件を確認することです。返済が続けにくい兆しがあるなら、借入先への相談と、売却した場合のローン残高の確認を早めに進めることが判断の土台になります。

買主への影響は?

これから購入する人は、物件価格だけでなく、借入後に返済額がどう変わり得るかを確認する場面です。記事は金利上昇が家計に重くなり得る点を示していますが、どの金利型がどの程度上がるかまでは分かりません。資金計画では、現在の金利だけを前提にしない姿勢が大切です。

金融機関から受け取る返済予定表や説明書で、金利タイプ、金利の見直し時期、返済額の見直し条件を確認してください。購入後の生活費や教育費などを含め、返済額が変わった場合にも支払えるかを整理すると、借入額や物件選びを落ち着いて検討しやすくなります。

売主への影響は?

売却を考えている人にとっては、買主側のローン負担が意識されやすくなる可能性があります。ただし、金利上昇が売却価格や成約件数に与える影響、地域別の需給は今回の情報だけでは確認できません。金利の話だけから、売り急ぐべきだとはいえません。

一方、ローン返済に不安がある売主は、売却価格だけでなく、売却後にローンを完済できるかを早めに把握したいところです。残債、売却にかかる費用、抵当権の扱いを確認しましょう。売却代金で完済できない見込みなら、任意売却を含めて金融機関や専門家に相談する余地があります。

投資家への影響は?

投資用不動産でも、借入金利の上昇は保有中の資金繰りに関わります。今回の記事は主に住宅ローンを扱っていますが、借入を使っている投資家にとっても、金利条件と返済負担を見直すきっかけにはなります。もっとも、投資ローンへの具体的な影響は示されていません。

確認したいのは、借入の金利タイプ、次回の条件見直し時期、返済額、賃料収入との差額です。物件売却を検討する際は、売却価格だけでなく、残債を返済できるかを計算する必要があります。金融機関との契約条件や売却時の手続きは個別性が高いため、契約書に沿って確認することが重要です。

所有者への影響は?

すでに自宅を所有し、住宅ローンを返済中の人は、まず契約中のローン内容を確認してください。金利上昇の影響は一律ではなく、固定金利型か変動金利型か、いつ金利が見直される契約かで異なります。ニュースを見てすぐに売却を決める必要はありません。

返済額が増えた場合に家計がどうなるかを、返済予定表と毎月の収支で確かめることが先です。支払いが遅れそう、または貯蓄の取り崩しが続きそうなら、延滞前に借入先へ相談することが重要です。売却が必要な場合でも、通常売却と任意売却では進め方が異なるため、残債と金融機関の同意の要否を確認しましょう。