スミアカス > 不動産ニュース > 住宅ローン > 「最速」利上げが住宅ローンと住宅購入に与える影響を確認
朝日新聞デジタルは、住宅ローン、高額マンション、預金金利をテーマに、「最速」利上げで家計がどう変わるかを扱っています。利上げが住宅費と資産運用の両方に関わる論点として取り上げられていることは確認できます。
ただし、利上げの内容や時期、金利水準、対象となる住宅ローンの種類は示されていません。返済額が実際にどの程度変わるのか、高額マンションの価格や取引へどう影響したのかは、この情報だけでは判断できません。
金利の変化は、住宅ローンを借りる人の返済負担だけでなく、購入予算、売却時の買い手の資金計画、投資用不動産の収支にも関わります。一方で、預金金利の上昇は、手元資金を持つ世帯にとってプラスに働く可能性があります。
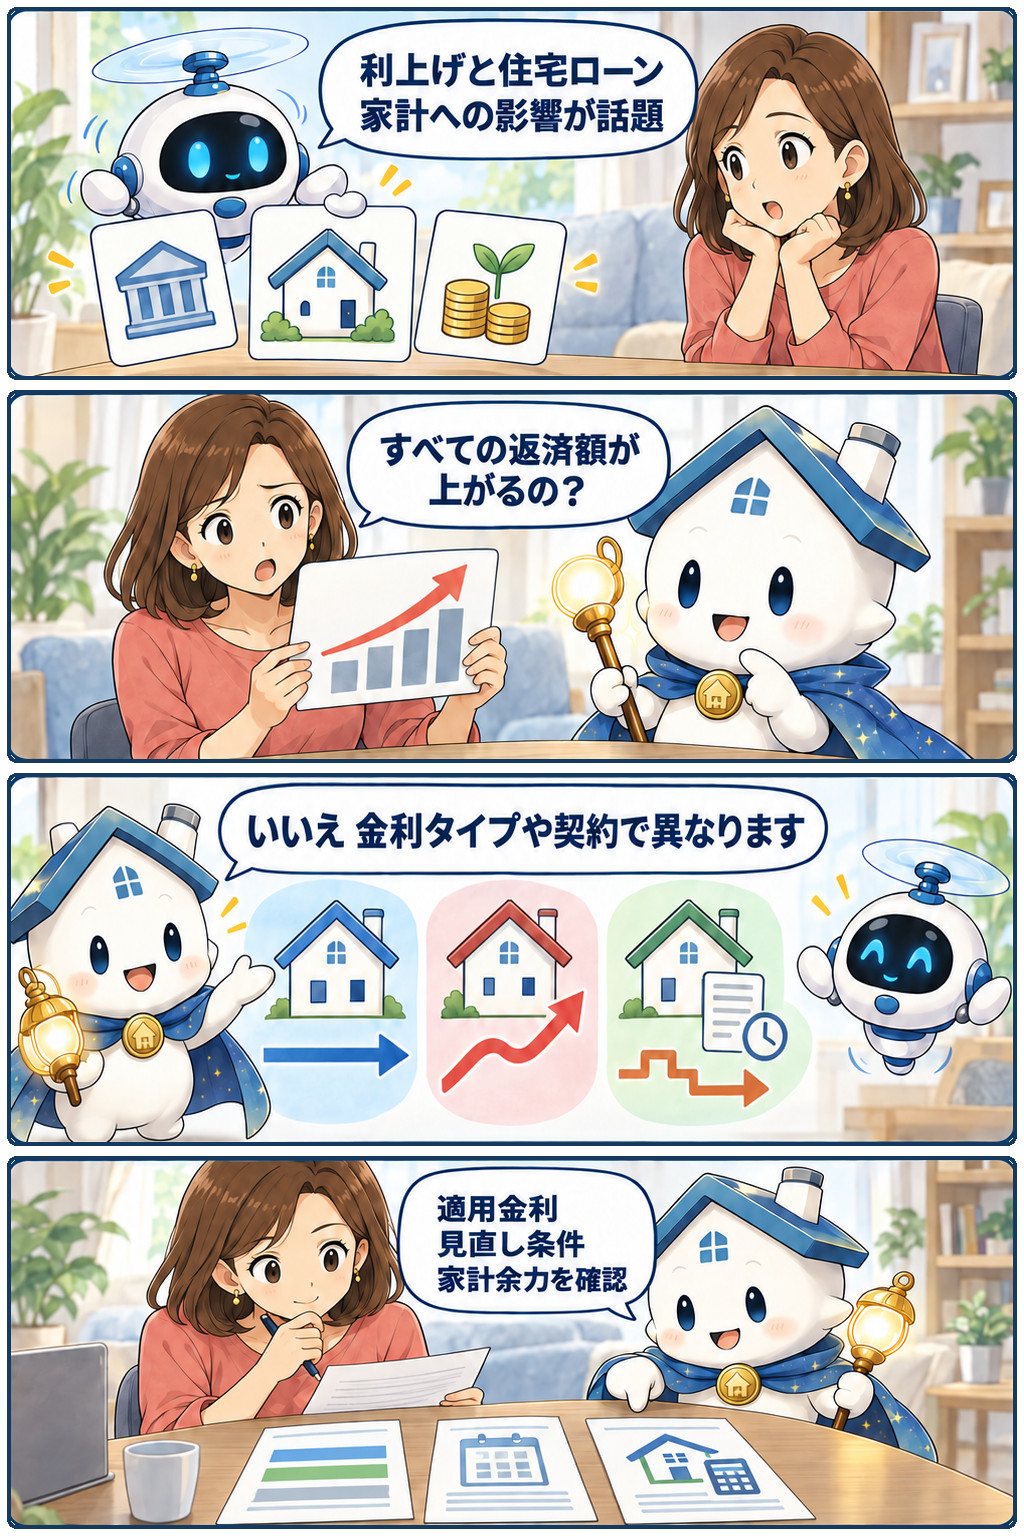
ただし、影響は変動金利か固定金利か、借入残高や返済期間、購入・売却の予定時期で異なります。「利上げ」という見出しだけで急いで結論を出さず、自分の契約条件と資金計画に当てはめて確認することが大切です。
購入を考える人は、物件価格だけでなく、借入時の金利と将来の返済額を一緒に見る場面です。特に変動金利を選ぶ場合、金利が変わった際の返済への影響を、金融機関の説明で確認しておくと見通しを持ちやすくなります。
現時点では、どのローン金利がどれだけ動いたかは分かりません。検討中のローンについて、適用金利、金利タイプ、返済額の見直し条件、諸費用を個別に確認してください。高額物件では、借入額が大きくなる分、資金計画の余裕も確かめたいところです。
売主にとっては、買い手が利用する住宅ローンの環境が、購入予算や検討の進み方に関わる可能性があります。とくに高額な住宅では、買い手の借入条件が売買の成立条件になりやすいため、資金計画の確認状況を丁寧に把握することが重要です。
ただし、利上げを理由に地域の相場や成約件数がどう動くかは示されていません。売り出し価格を決める際は、金利の見出しだけで調整せず、近隣の成約事例、競合物件、購入希望者の反応を仲介会社に確認するのが基本です。
投資家は、借入金利の変化が毎月の返済と保有収支に及ぶ点を確認したいニュースです。変動金利で融資を受けている場合は、金利上昇時の返済額と、賃料収入や修繕費を含めた資金繰りを分けて見ておく必要があります。
一方で、投資用ローンの金利や不動産価格への具体的な影響は確認できません。借入先ごとの金利条件、返済予定表、次回の見直し時期を確認し、金利が変わる場合の収支を試算しておくと対応を考えやすくなります。
すでに自宅を所有し、住宅ローンを返済中の人は、まず契約している金利タイプを確認してください。固定金利は契約内容によって返済額が定まっている一方、変動金利では金利見直しの仕組みを把握しておくことが欠かせません。
預金金利も論点として挙げられていますが、どの金融機関の商品が対象かは分かりません。住宅ローンの返済口座や生活防衛資金を含め、預金金利、預入条件、引き出しやすさを確認し、ローン返済と切り離して家計の余力を点検してください。