不動産ニュース

米30年住宅ローン金利が昨年7月以来の高水準

us-30year-mortgage-rate-high-manga

何が起きた?

ロイターは、米国の30年固定住宅ローン金利が昨年7月以来の高水準になったと報じました。背景には、中東情勢を受けたインフレ懸念があります。インフレへの警戒が強まると、住宅ローン金利にも上昇圧力がかかることがあります。

ただし、今回確認できるのは金利が高水準にあることと、インフレ懸念が背景として挙げられている点です。具体的な金利水準、前週や前年との比較、米国の住宅価格や取引件数への影響までは示されていません。

なぜ重要か?

住宅ローン金利は、同じ価格の住宅でも毎月返済額や借入可能額を変える要素です。米国で30年固定金利が上がれば、長期間の資金計画を前提に住宅を買う人ほど負担を意識しやすくなります。購入判断だけでなく、借り換えの採算にも関わります。

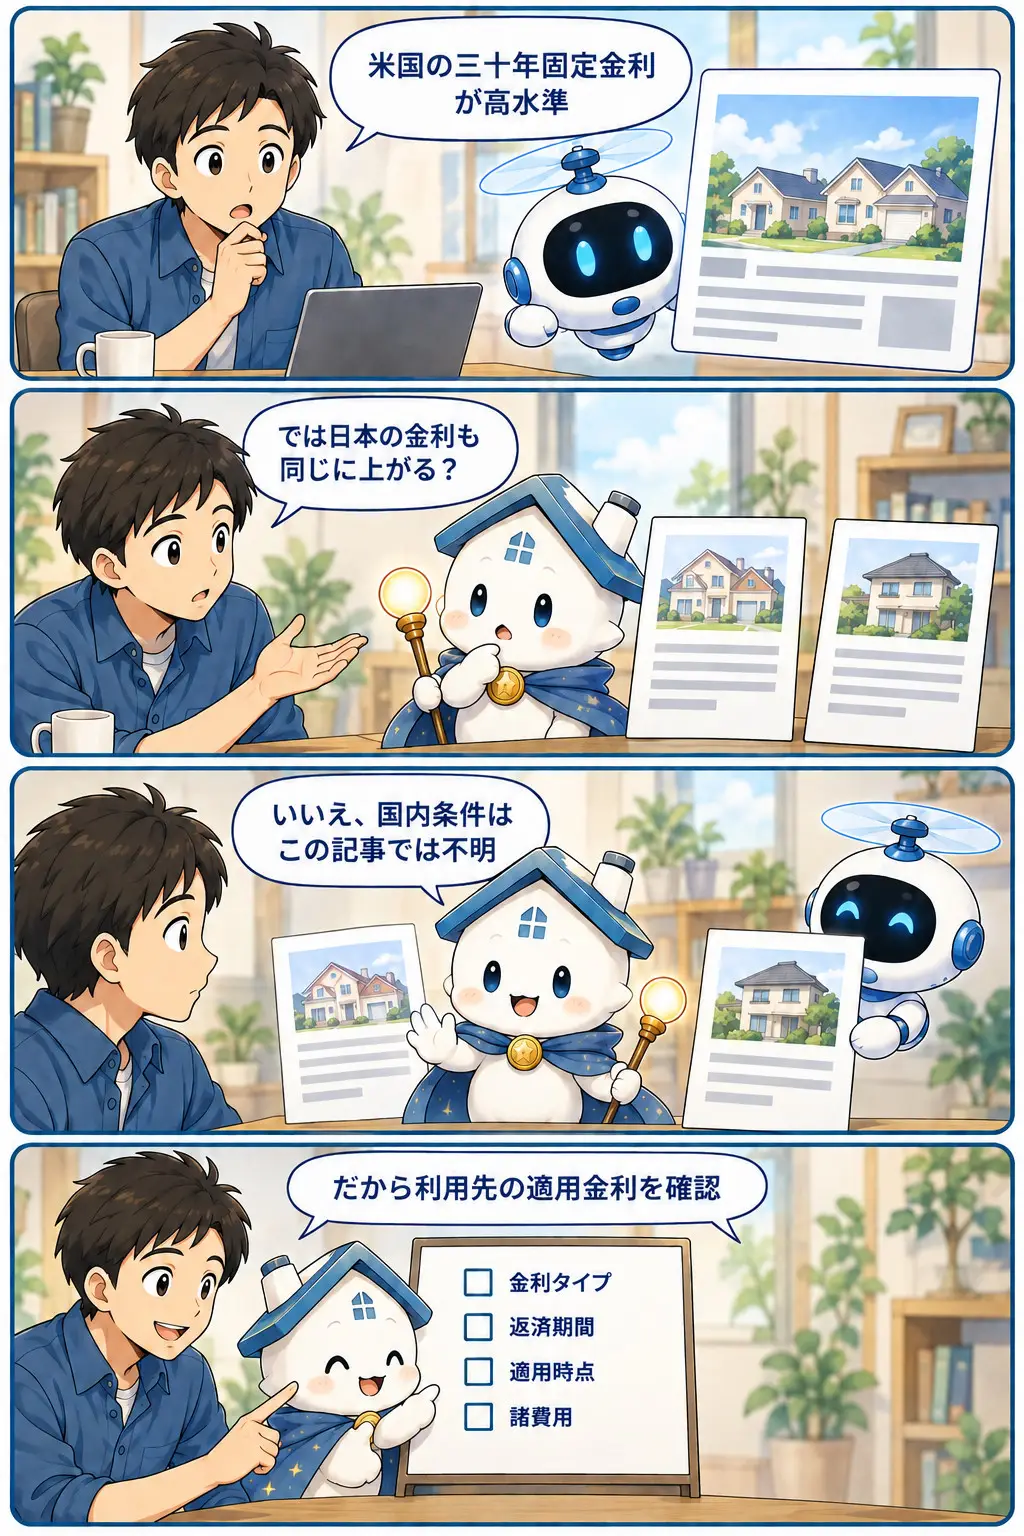
日本の住宅ローン金利や不動産価格への影響は、この情報だけでは判断できません。一方で、海外のインフレ懸念と長期金利の動きは、市場環境を読む際の周辺情報になります。日本で取引する場合は、国内の適用金利、固定・変動の条件、為替を含む保有資産への影響を個別に確認することが大切です。

買主への影響は?

米国で住宅購入を検討する人は、物件価格だけでなく、金利を含めた返済総額を見直す局面です。30年固定型は返済額を固定しやすい一方、契約時の金利水準が長く影響します。事前審査の条件と、実際に契約する時点の適用金利が同じとは限りません。

購入時期を決めるには、希望物件の価格、頭金、返済期間、金利条件を一つの表で比べると分かりやすくなります。米国以外で購入する場合も、この記事だけで金利上昇を前提に急ぐ必要はありません。利用する金融機関の金利種類、金利見直しの仕組み、諸費用を確認してください。

売主への影響は?

米国の売主にとっては、買主の資金計画が通りにくくなる可能性を意識したいニュースです。金利が高い局面では、購入希望者が月々の返済額を重視し、提示価格や条件の交渉が変わることがあります。ただし、地域ごとの需給や物件種別への影響は確認できません。

売却を予定しているなら、内覧数だけでなく、住宅ローンを利用する購入希望者の事前承認状況や、融資特約の内容を仲介会社に確認するとよいでしょう。価格設定を見直すかどうかは、金利の見出しだけで決めず、周辺の成約事例と売出物件の条件を併せて見ます。

投資家への影響は?

米国住宅への投資では、借入金利の上昇がレバレッジ、つまり借入を使った投資の収支に影響します。取得時の返済負担が増えると、家賃収入から費用を差し引いた収益が想定より小さくなることがあります。今回の記事だけでは、賃料、空室率、物件価格への具体的な影響は分かりません。

新規取得では、提示された融資条件での返済額と、金利が変わった場合の収支を分けて試算することが重要です。既存保有分は、固定金利か変動金利か、借り換え時期があるかを確認してください。日本から投資する場合は、金利だけでなく為替変動と現地の税務・管理費も別途確認が必要です。

所有者への影響は?

米国で住宅を所有している人は、現在のローンが固定か変動か、借り換えの予定があるかで受け止め方が異なります。すでに低い固定金利で借りている場合、直ちに毎月返済額が変わるとは限りません。一方、これから借り換える人や売却後に住み替える人には、金利水準が資金計画に影響します。

まずはローン契約書で金利タイプ、返済額の見直し時期、期限前返済の条件を確認しましょう。住宅の価値や売却しやすさについては、金利だけで結論を出せません。近隣の取引状況、保有コスト、住み替え先の購入費用まで並べて考えると、選択肢を整理しやすくなります。
