スミアカス > 不動産ニュース > 住宅ローン > 大手3行、10月の変動型住宅ローン金利を引き上げ
日本経済新聞は、みずほ銀行など大手3行が10月の変動型住宅ローン金利を引き上げ、平均が1.3%を超えると報じました。変動型は、借入後も金融環境などに応じて適用金利が見直されうる住宅ローンです。
ただし、記事から確認できるのは大手3行の金利引き上げと平均水準です。各行の金利、対象となる商品や優遇条件、既存借入者の返済額にいつ反映されるかまでは示されていません。借入中の人と検討中の人では、確認すべき契約内容が異なります。
住宅ローン金利が上がると、同じ借入額でも返済負担の見通しが変わります。とくに変動型を選ぶ場合は、目先の適用金利だけでなく、将来の見直しが家計にどう影響するかを考える場面です。
一方で、平均1.3%超という情報だけで、自分の金利や返済額が同じように上がるとは言えません。実際の適用金利は、金融機関、審査条件、借入時期、優遇幅、契約内容で異なります。金利表と返済予定表を照らし、自分の条件で確認することが重要です。
購入を検討している人は、資金計画を現在の提示金利だけで固定しないことが大切です。変動型を候補にするなら、毎月返済額だけでなく、金利が見直された場合にも返済を続けられるかを確認しましょう。
複数行の金利を比べる際は、表示金利の低さだけで決めないほうが安心です。今回の平均は大手3行に関する情報です。借入予定額、返済期間、金利優遇の条件、事務手数料、団体信用生命保険の条件をそろえて比較してください。
売主にとっては、住宅ローンを使う購入希望者の資金計画が以前より慎重になる可能性を意識したい動きです。ただし、今回確認できるのは大手3行の変動型金利の引き上げであり、成約件数や購入需要への影響は示されていません。
売却を進めるなら、買主のローン利用を前提に、売買契約の融資利用特約や承認期限を丁寧に確認するとよいでしょう。価格交渉があった場合も、金利上昇だけを理由に判断せず、買主の融資条件と物件への評価を分けて整理することが大切です。
投資用物件の購入で借入を使う人は、返済額と賃料収入の差額を改めて点検する局面です。住宅ローン金利の動きがそのまま投資用ローンの条件を示すわけではありませんが、借入コストを確認するきっかけにはなります。
今回の情報だけでは、投資用ローンの金利や融資姿勢の変化は分かりません。保有中の借入については適用金利、見直し日、返済予定額を確認してください。購入予定なら、金融機関から受けた条件で収支を計算し、金利上昇時の余力も別に見ておくと整理しやすくなります。
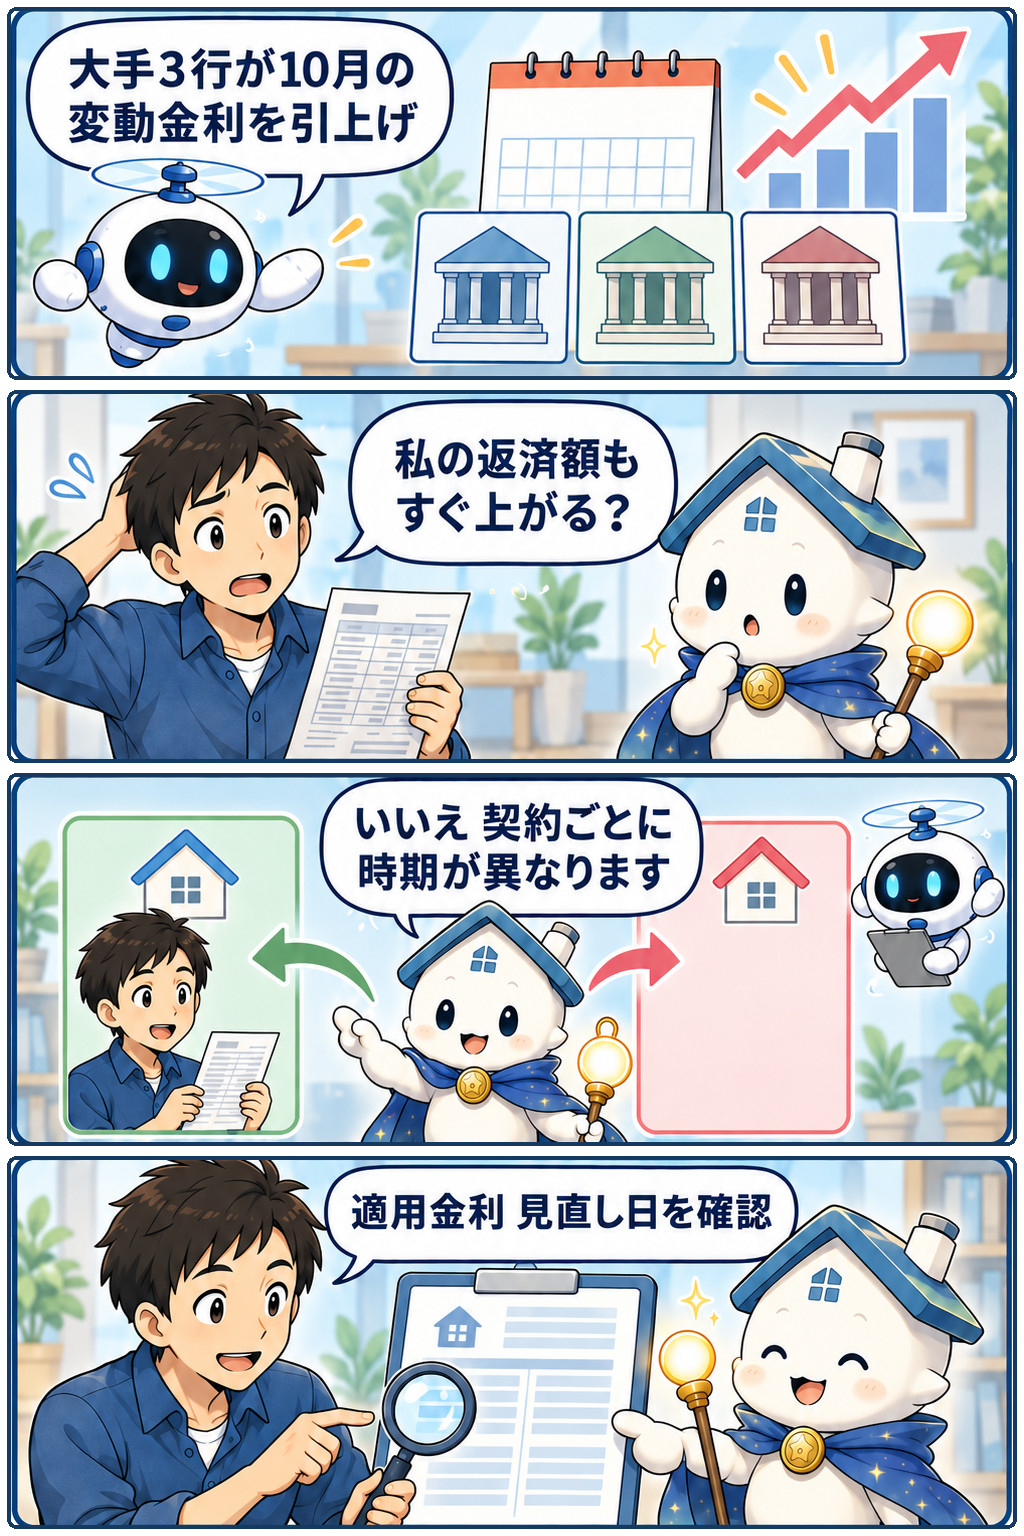
変動型住宅ローンを返済中の所有者は、今回の報道を自分の適用金利を確認する合図にできます。大手3行が金利を上げても、すべての契約で直ちに返済額が上がるとは限りません。契約内容に沿った確認が先です。
金融機関の案内、返済予定表、会員ページで、現在の適用金利と次回見直し時期を見てください。金利が変更される場合の返済額への反映時期も契約で異なりえます。不安があれば、繰上返済、返済期間、借り換えを検討する前に、手数料を含む条件を金融機関へ確認しましょう。