不動産ニュース

変動金利の住宅ローン、金利急上昇時に確認したい返済への影響

何が起きた?

UQライフは、金利が急上昇した場合の変動金利型住宅ローンをテーマに取り上げています。見出しでは、利息だけで返済額の上限に達する可能性を「最悪のシナリオ」として示し、専門家の見解を紹介する内容とされています。

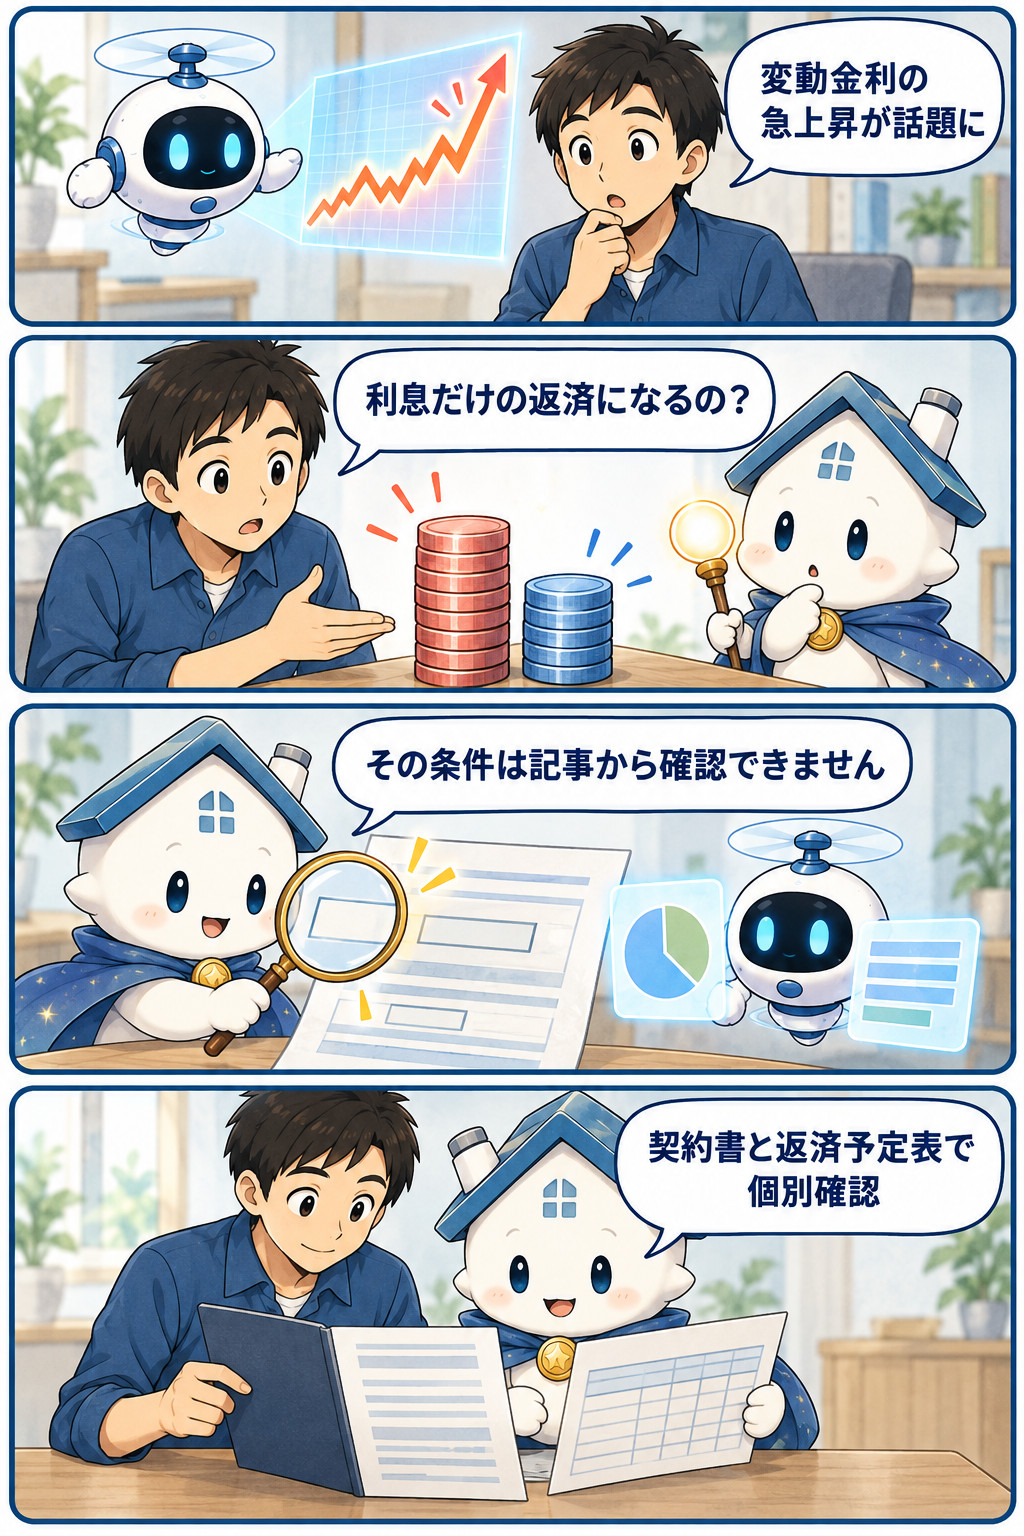
ただし、本文、専門家名、想定する金利水準、返済額の計算条件は確認できません。実際にどの借入条件で起こり得る話なのかは、この情報だけでは判断できないため、見出しの印象だけで自宅の返済状況を結論づけないことが大切です。

なぜ重要か?

変動金利型は、借入後に適用金利が変わる可能性があります。そのため、毎月返済額、返済額に占める利息の割合、元金の減り方は、契約内容と金利の動きによって変化します。家計や売却計画にも関わるため、借入中の人にとって見過ごせないテーマです。

一方で、「返済上限」が何を指すのかは確認できていません。返済額の見直しルール、元金返済への影響、残高がどう扱われるかは金融機関や契約で異なり得ます。返済予定表と契約書で、自分のローンに当てはめて確認することが重要です。

買主への影響は?

これから住宅を買う人は、物件価格だけでなく、金利が変わった場合にも返済を続けられるかを見ておく必要があります。変動金利を選ぶ場合は、広告上の当初金利だけで月々の負担を決めないほうがよいでしょう。

まず、借入予定額、返済期間、返済方法を前提に、金融機関へ金利上昇時の返済例を確認してください。固定金利型との違い、金利見直しの時期、返済額の変更に関する契約条件も、申込み前に書面で比べると整理しやすくなります。

売主への影響は?

売却を考える人では、住宅ローン残高と売却後の資金計画を確認する場面が増えます。変動金利の上昇により利息の割合が増えると、想定した時期までに元金がどこまで減るかが、当初の見通しと異なる可能性があります。

売出価格を急いで決める前に、最新の返済予定表で残高を確認しましょう。売却代金、仲介手数料などの売却費用、ローン完済に必要な額を分けて整理することが基本です。金利変動が実際に自分の返済額や残高へどう反映されるかは、借入先に確認が必要です。

投資家への影響は?

賃貸用不動産を変動金利で取得している投資家は、返済負担と賃料収入の差額を改めて確認したいところです。金利上昇時に利息負担が増えれば、手元に残る資金が小さくなる可能性があります。ただし、具体的な影響額は借入条件が分からないため、この情報だけでは算定できません。

ローンごとに残高、適用金利、次回の金利見直し時期、毎月返済額を一覧にすると把握しやすくなります。返済額の上限や未払い利息の扱いに関する規定も、契約書と金融機関の説明で確認してください。賃料改定や売却が可能かどうかは、物件ごとの状況を別途見極める必要があります。

所有者への影響は?

自宅を所有し、変動金利で返済している人は、現在の適用金利と返済予定表を確認することが第一歩です。毎月の返済額がすぐ変わらない契約でも、利息と元金の内訳が変わる場合があります。見出しにある状況が自分に起こるかは、契約条件を見なければ分かりません。

確認先は借入先の金融機関です。金利見直しの時期、返済額の見直しルール、金利上昇時の返済額と元金残高の試算を尋ねるとよいでしょう。家計では、返済額の増加に対応できる余力と、繰上返済・借換えを行う場合の条件や費用も分けて確認してください。
