

不動産売却益があると寄附上限が増える場合がある
ふるさと納税は、自治体への寄附として所得税と翌年度の個人住民税から一定額が控除される仕組みです。国税庁によると、一定の上限までは寄附額から2,000円を差し引いた金額が控除対象になります。
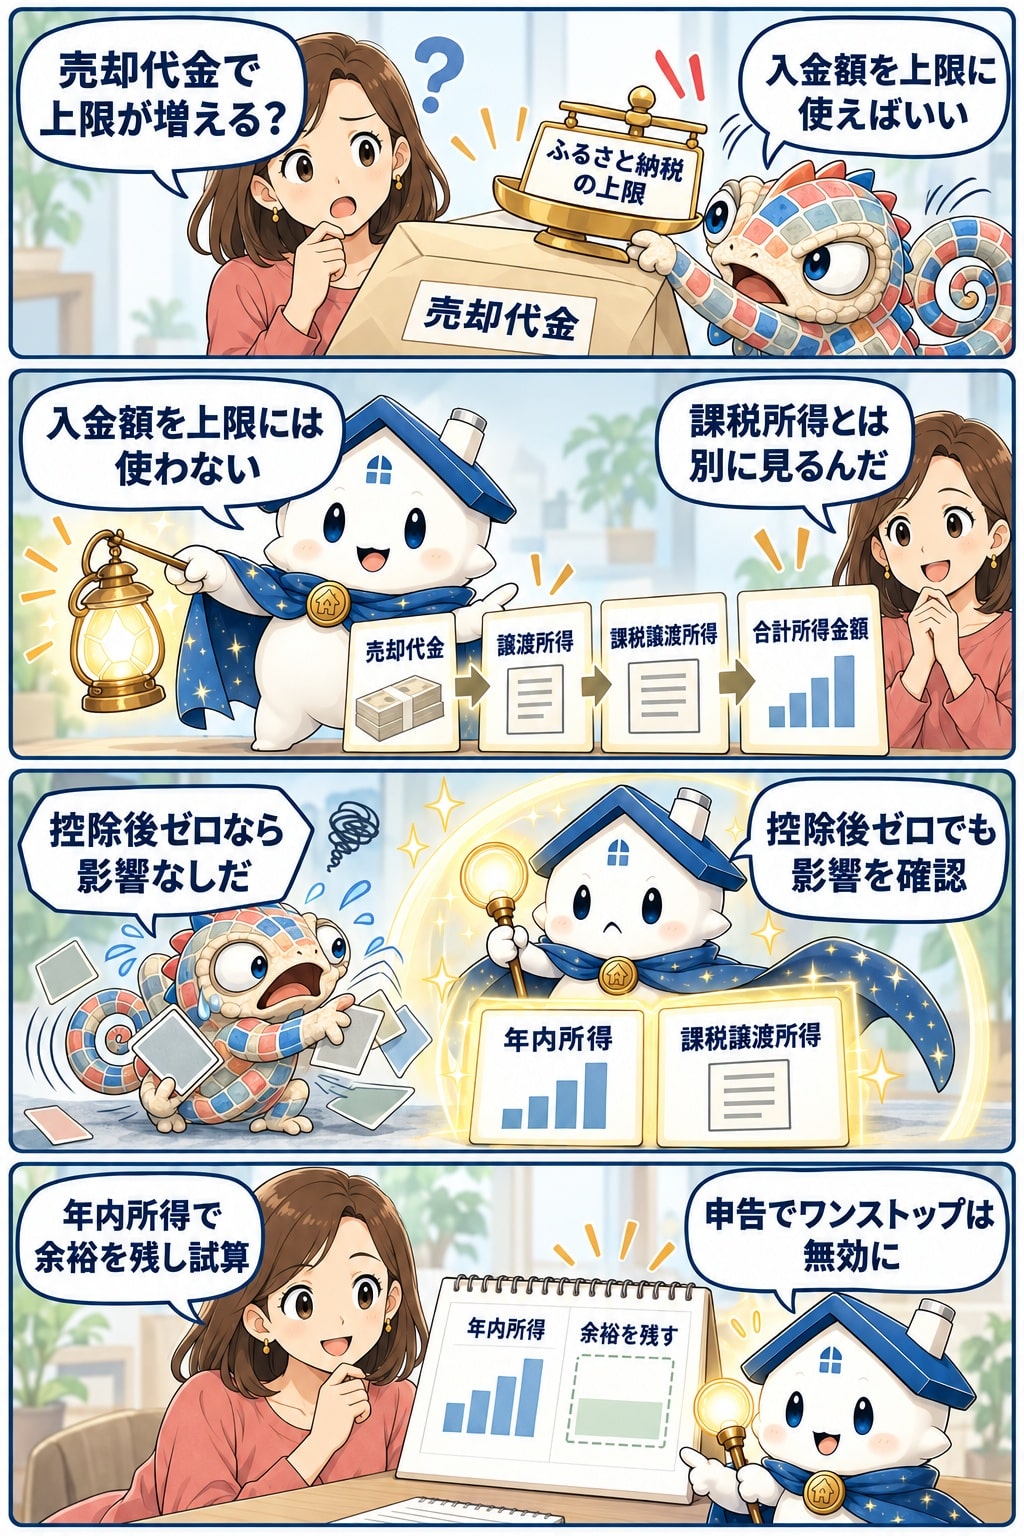
このうち住民税の特例控除には、住民税所得割額の20%という上限があります。不動産の売却で課税される譲渡所得が生じると、その所得に対応する住民税所得割額も生じるため、結果として全額控除の目安となる寄附上限が上がることがあります。
ここで大切なのは、「不動産を売った人は必ず上限が増える」とは限らない点です。売却損なら課税譲渡所得はなく、マイホームの3,000万円特別控除などを適用して課税譲渡所得が0円になる場合もあります。住宅ローン控除などの税額控除、給与所得、扶養人数、社会保険料や医療費控除によっても最終的な上限は変わります。
ふるさと納税は売却益を直接減らす制度ではない
「ふるさと納税で不動産売却の税金を節税できる」と表現されることがありますが、少し丁寧に切り分ける方が安全です。ふるさと納税は、売却価格から差し引く譲渡費用でも、課税譲渡所得から差し引く特別控除でもありません。寄附金控除と住民税の寄附金税額控除を受ける制度です。
つまり、寄附をしただけで不動産の課税譲渡所得が小さくなるわけではありません。上限内なら2,000円を除く部分が所得税・住民税から控除されますが、先に寄附金を支出する点も忘れないようにしましょう。売却代金を受け取った直後でも、納税資金、住宅ローン返済、住み替え費用を確保してから寄附額を決める方が安心です。
上限を見積もる5ステップ
聞き慣れない数字が多いテーマですが、最初から一つの式へ詰め込む必要はありません。次の順序で資料をそろえると、どこが未確定なのか分かりやすくなります。
1.売却代金ではなく譲渡所得を計算する
土地や建物の譲渡所得は、原則として「譲渡価額-取得費-譲渡費用」で計算し、利用できる特別控除があればその後に差し引きます。購入代金、購入時と売却時の仲介手数料、売買契約書、建物の減価償却に必要な資料を集めましょう。
売却代金5,000万円をそのまま所得として入力すると、寄附上限を大きく見積もり過ぎるおそれがあります。取得費が分からない場合の概算取得費には別のルールがあるため、資料が見つからない段階で早めに最大額まで寄附するのは避けた方が安全です。
2.特別控除後の課税譲渡所得を確認する
マイホームの3,000万円特別控除などは、要件を満たして確定申告することで適用できます。たとえば、特別控除前の譲渡所得が3,000万円で、3,000万円控除を全額使えるなら、控除後の課税譲渡所得は0円です。この場合、売却に由来する住民税所得割額は生じないため、売却益を理由にふるさと納税上限が増えるとは考えません。
一方、控除前の譲渡所得が3,100万円で同控除を全額使えるなら、控除後は100万円です。ただし、この100万円だけを見て寄附上限を決めるのではなく、次の給与所得や所得控除と合わせて確認します。
3.給与など年内の所得と所得控除を見積もる
源泉徴収票がまだない時期は、給与明細や前年の源泉徴収票から見込みを作ります。給与の増減、賞与、扶養の変化、社会保険料、生命保険料、医療費控除なども整理しましょう。不動産売却益は分離課税ですが、ふるさと納税の上限判定では住民税所得割額や所得税率など複数の数字が関係します。
4.自治体や公的な計算方法で試算する
国税庁が示す基本式では、所得税の寄附金控除、住民税の基本控除、住民税の特例控除に分けて計算します。特例控除は住民税所得割額の20%が限度です。市区町村の案内や計算シミュレーションを使う場合は、申告分離課税の土地・建物の譲渡所得を入力できるか確認してください。給与収入だけを前提とした早見表では、売却年の上限を正確に出せないことがあります。
5.年末の確定値に近づけて余裕を残す
寄附は売却した年と同じ年の12月31日までに行います。ただし、決済方法によって入金や寄附の扱いが年をまたぐこともあるため、各サイトと自治体の受付期限を確認しましょう。上限を超えた部分がただちに無効になるわけではありませんが、2,000円を超える自己負担が生じる可能性があります。概算値ぎりぎりまで寄附せず、資料の確度に応じて余裕を持たせる考え方もあります。
課税譲渡所得の有無で境界を確認する
売却益と寄附上限の関係は、次のように分けると理解しやすくなります。
| 売却の結果 | 売却由来の上限への影響 | 確認事項 |
|---|---|---|
| 譲渡損失 | 原則として増加要因にならない | マイホームの損失特例を使うか |
| 特別控除後0円 | 売却由来の課税所得がないため増加要因にならない | 特別控除の要件と確定申告 |
| 特別控除後に利益あり | 住民税所得割額が増え、上限が上がる場合がある | 給与・控除・税額控除を含む年全体 |
この表の「上がる場合がある」という言い方がポイントです。課税譲渡所得が同じでも、所得税の限界税率や住民税の税額控除が異なれば、自己負担2,000円に収まる寄附額も変わります。単純に「課税譲渡所得×一定割合」を足す計算は避けましょう。
確定申告ではワンストップ特例が無効になる
不動産売却で確定申告をする場合、ふるさと納税のワンストップ特例を申請済みでも、その申請は無効になります。国税庁も、確定申告をする人はワンストップ特例分を含めて寄附金控除を計算するよう案内しています。
売却益があり原則として確定申告が必要な人、3,000万円控除などの特例を使う人は、寄附金受領証明書や寄附金控除に関する証明書をそろえ、売却の申告と一緒に入力しましょう。「ワンストップ申請を出したから、確定申告には書かなくてよい」と考えると控除漏れにつながります。
売却損で確定申告が不要でも、損失特例、医療費控除、住宅ローン控除の初年度など別の理由で申告するなら同じです。反対に、そもそも確定申告をしない条件を満たし、寄附先が5自治体以内などワンストップ特例の要件も満たす場合は、同制度を利用できる余地があります。
寄附前に確認したい注意点
- 売買代金の入金額ではなく、取得費・譲渡費用・特別控除後の所得を使う
- 3,000万円控除は自宅を売れば自動適用される制度ではなく、要件確認と申告が必要
- 給与、扶養、社会保険料、医療費控除、住宅ローン控除なども上限へ影響する
- 売却の確定申告をするなら、ワンストップ特例分も申告へ入れる
- 申告分離課税の譲渡所得に対応していない給与用早見表だけで判断しない
- 上限超過分は自己負担が増える可能性があるため、資金と試算に余裕を持たせる
売却益が大きい年ほど数字も複雑になりやすいですよね。取得費が不明、複数人で共有、相続物件、住宅ローン控除との関係がある場合は、売却年内に税理士や住所地の自治体へ確認すると、寄附期限の直前に判断を急がずに済みます。
まとめ
不動産売却で課税譲渡所得が生じると、住民税所得割額が増え、ふるさと納税の上限が上がる場合があります。ただし、売却代金ではなく特別控除後の課税譲渡所得を起点に、給与や各種控除も含めて年全体で試算する必要があります。
また、ふるさと納税は譲渡所得を直接減らす制度ではありません。納税資金を確保し、上限に余裕を持たせ、確定申告では寄附分を忘れずに含める。この3点を押さえて進めると安心です。

宅地建物取引士、住宅ローンアドバイザー。売買契約累計200件、相談500件以上の実績を持つ現役の不動産会社員です。投資用マンション買取から地域密着型の仲介まで幅広く経験。理想の会社設立に向け、スミアカスでは特定企業の利益に寄らない「剥き出しの真実」を届けることを使命としています。広告の裏側やローンの罠など、マンガを使いながら嘘のない情報を発信しています。




スミアカスに不動産のことを相談してみませんか?もちろん、名前や住所は匿名でOK。もちろん無料です。一緒に学んで問題を解決しましょう!
