

仲介手数料の自動計算シミュレーター
売買希望物件の「売買代金から消費税等相当額を除いた計算基礎額」を入力するだけで、瞬時に法律上の原則上限と、800万円以下特例の上限額(それぞれ10%消費税込み)を計算するツールです。予算のシミュレーションにご活用ください。
※仲介会社が消費税の課税事業者である場合の上限を計算します。免税事業者の場合は、告示上の別の計算方法(原則料率に4%相当額などを加える方法)が適用されます。
 仲介手数料上限計算
※計算結果の端数は四捨五入または切り捨てられるのが一般的です(当ツールでは切り捨てで算出しています)。
※低廉な空家等の特例上限(最大33万円)は、媒介業務に要する費用を勘案し、媒介契約の締結時にあらかじめ説明を受け、合意している場合に適用されます。
※800万円ぴったり(税抜)の物件は通常計算でも上限が33万円(税込)となるため、特例による実質的な上限の引き上げは「800万円未満」の物件が対象です。
仲介手数料の自動計算の仕組みと手計算の方法
仲介手数料の上限額を算出する仕組みは、実はとてもシンプルです。まずはその手計算のやり方と、簡略化された速算式について簡潔に解説します。
法律に則った本来の「3段階スライド式」計算方法
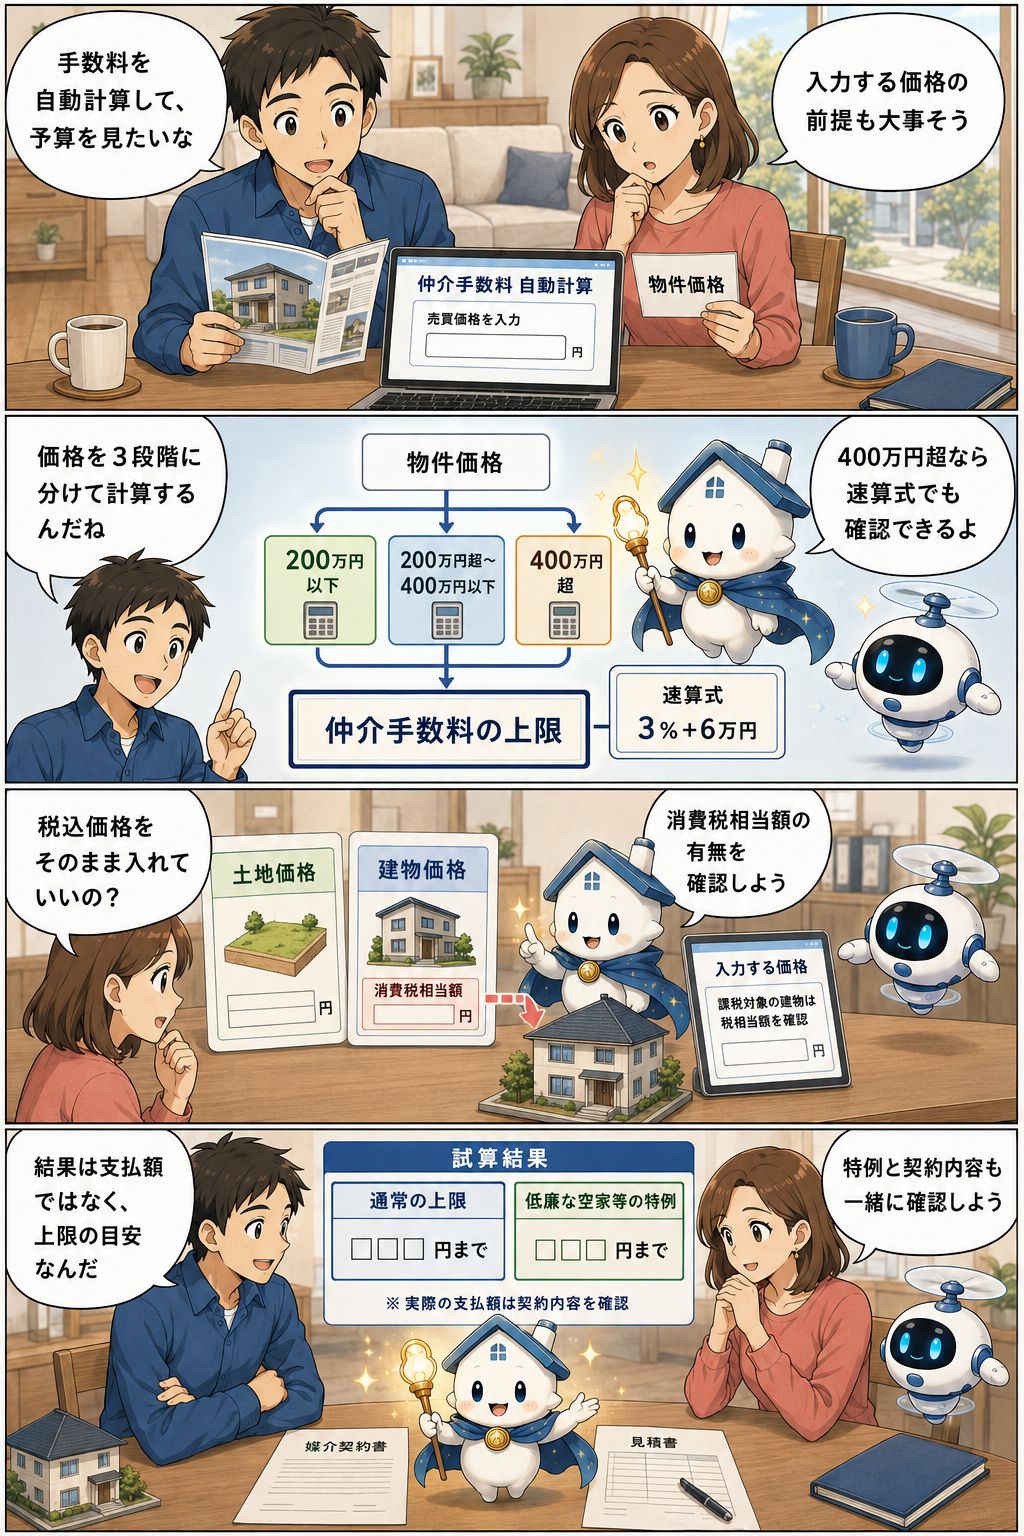
仲介手数料の上限は、物件の取引価格(税抜)を以下の3つの部分に分割し、それぞれの料率を掛け合わせて合算します。
1. 物件価格のうち200万円以下の部分:取引額の5%
2. 200万円を超え400万円以下の部分:取引額の4%
3. 400万円を超える部分:取引額の3% 例えば、1,000万円(税抜)の物件の場合、200万円までの部分で10万円(5%)、200万円から400万円までの200万円分で8万円(4%)、400万円から1,000万円までの600万円分で18万円(3%)となり、合計で36万円(税別)となります。
一瞬で上限がわかる「3% + 6万円」の速算式
物件価格が400万円を超える場合、上記の面倒な分割計算を省略できる「(物件価格 × 3% + 6万円)+ 消費税」という速算式が広く使われています。この式の「6万円」は、200万円以下の部分の差額(200万円×(5%-3%)=4万円)と、400万円以下の部分の差額(200万円×(4%-3%)=2万円)を足したものです。
先ほどの1,000万円の例であれば、1,000万円 × 3% + 6万円 = 36万円となり、3段階で計算した結果と完全に一致します。この金額に消費税を加算したものが上限額です。
【早見表】主要な物件価格別の仲介手数料シミュレーション
代表的な物件価格(1,000万円〜8,000万円)における、仲介手数料の上限額(税抜・税込)をシミュレーションした一覧表です。予算計画の参考にしてください。※2026年現在も消費税率は10%となっており、手数料には10%の消費税が適用されます。
主要価格帯の仲介手数料上限一覧表
物件価格(税抜)ごとの仲介手数料上限(消費税10%を含む)の早見表は以下の通りです。物件価格に消費税が含まれている場合は、必ず税抜価格に戻してから計算してください。
| 物件価格(税抜) | 仲介手数料上限(税別) | 仲介手数料上限(税込 10%) |
|---|---|---|
| 1,000万円 | 360,000円 | 396,000円 |
| 1,500万円 | 510,000円 | 561,000円 |
| 2,000万円 | 660,000円 | 726,000円 |
| 2,500万円 | 810,000円 | 891,000円 |
| 3,000万円 | 960,000円 | 1,056,000円 |
| 3,500万円 | 1,110,000円 | 1,221,000円 |
| 4,000万円 | 1,260,000円 | 1,386,000円 |
| 5,000万円 | 1,560,000円 | 1,716,000円 |
| 6,000万円 | 1,860,000円 | 2,046,000円 |
| 8,000万円 | 2,460,000円 | 2,706,000円 |
自動計算の注意点!消費税と「800万円以下」の特別ルール
仲介手数料を正しく計算・確認するにあたって、見落としがちな税金と低価格物件の特例について詳しく解説します。
物件価格が「税込」か「税抜」かで計算額が変わる(売主が課税事業者の場合のルール)
仲介手数料の計算対象となるのは、不動産の「税抜価格」です。土地の取引には消費税がかかりません。
一方、売主が消費税の課税事業者で建物の譲渡が課税取引となる場合、建物部分の価格に消費税が含まれています。その場合、税込の売買価格をそのまま仲介手数料の計算基礎にするのではなく、建物に含まれる消費税相当額を除いて計算します。
なお、個人が自宅を売る通常のケースでは、建物代金についても消費税は課税されません。この場合は、表示されている売買代金全額がそのまま計算の基準(税抜価格扱い)となります。
ただし、個人売主であっても、売却する物件が賃貸用・事業用であった場合などで売主が課税事業者であるケースなどは消費税が課税されることがあるため注意が必要です。
建物の消費税額がわかる場合の一般的な計算方法は、「建物価格(税込)÷1.1」で建物の税抜価格を割り出し、そこに土地価格を足して全体の税抜物件価格を算出します。
具体的な逆算シミュレーション例(3,800万円税込物件の場合)
実際の取引に役立つよう、課税事業者が売主となる建物を含む物件価格3,800万円(税込、土地が2,000万円、建物が1,800万円税込の場合)を例に、仲介手数料上限の逆算計算手順をシミュレーションします。
1. 建物の税抜価格の算出: 建物価格1,800万円(税込)÷ 1.1 = 1,636万3,636円(税抜建物価格)
2. 全体の税抜物件価格の算出: 土地価格2,000万円 + 税抜建物価格1,636万3,636円 = 3,636万3,636円(これが計算対象となる税抜価格です)
3. 仲介手数料(税別)の計算: 3,636万3,636円 × 3% + 6万円 = 115万909円(税別仲介手数料)
4. 仲介手数料(税込)の計算: 115万909円 × 1.1 = 126万6,000円(最終的な仲介手数料の上限) もし税込3,800万円にそのまま「3%+6万円」を掛けてしまうと、税込仲介手数料は132万円となり、仲介手数料の上限を5万4,000円上回る計算になります。
この逆算ルールは非常に重要です。※個人間売買で建物に消費税がかからない場合は、3,800万円全体が計算対象となり、手数料上限は税込132万円となります。
800万円以下の物件に関する報酬額告示の特例上限
もう一つの注意点は、取引する不動産が800万円以下の価格帯である場合です。2024年7月1日の報酬額告示改正により、800万円以下の「低廉な空家等」の売買媒介については、通常の「3%+6万円」の速算式にかかわらず、不動産会社は売主・買主のそれぞれから最大30万円(税込33万円)の仲介手数料を受け取ることができる特例が設けられています。
この特例は、使用状態(居住中・更地など)を問わず800万円以下のすべての宅地建物が対象となります。
ただし、これは自動的に適用されるわけではなく、媒介に要する費用を勘案し、媒介契約の締結時にあらかじめ報酬額について依頼者に説明し、合意(媒介契約書等への記載)を得ておく必要があります。
また、800万円ぴったり(税抜)の物件では通常計算でも上限が33万円(税込)となるため、特例により実質的に上限が引き上げられるのは800万円未満の物件となります。2026年現在も、この「最大30万円(税別)」が上限となっており、これを超える金額を請求することは認められていません。
まとめ
不動産仲介手数料は、400万円を超える物件であれば「物件価格(税抜)×3%+6万円」に消費税を足すことで簡単に計算できます。ただし、物件価格が税込表記の場合は税抜に戻す必要があり、また800万円以下の低廉な宅地建物の場合は、事前に合意した一定の条件において最大33万円(税込)の特例上限が適用される点に注意してシミュレーションしてください。





