

仲介手数料は売買を成立させる媒介業務の報酬です
不動産会社へ売却を依頼すると、価格査定、販売資料の作成、広告、購入希望者への案内、条件交渉、契約・引渡しの調整などが行われます。仲介手数料は、こうした媒介により取引が成立した場合の報酬です。売買価格そのものや、買主が支払う代金とは別に売主が負担します。
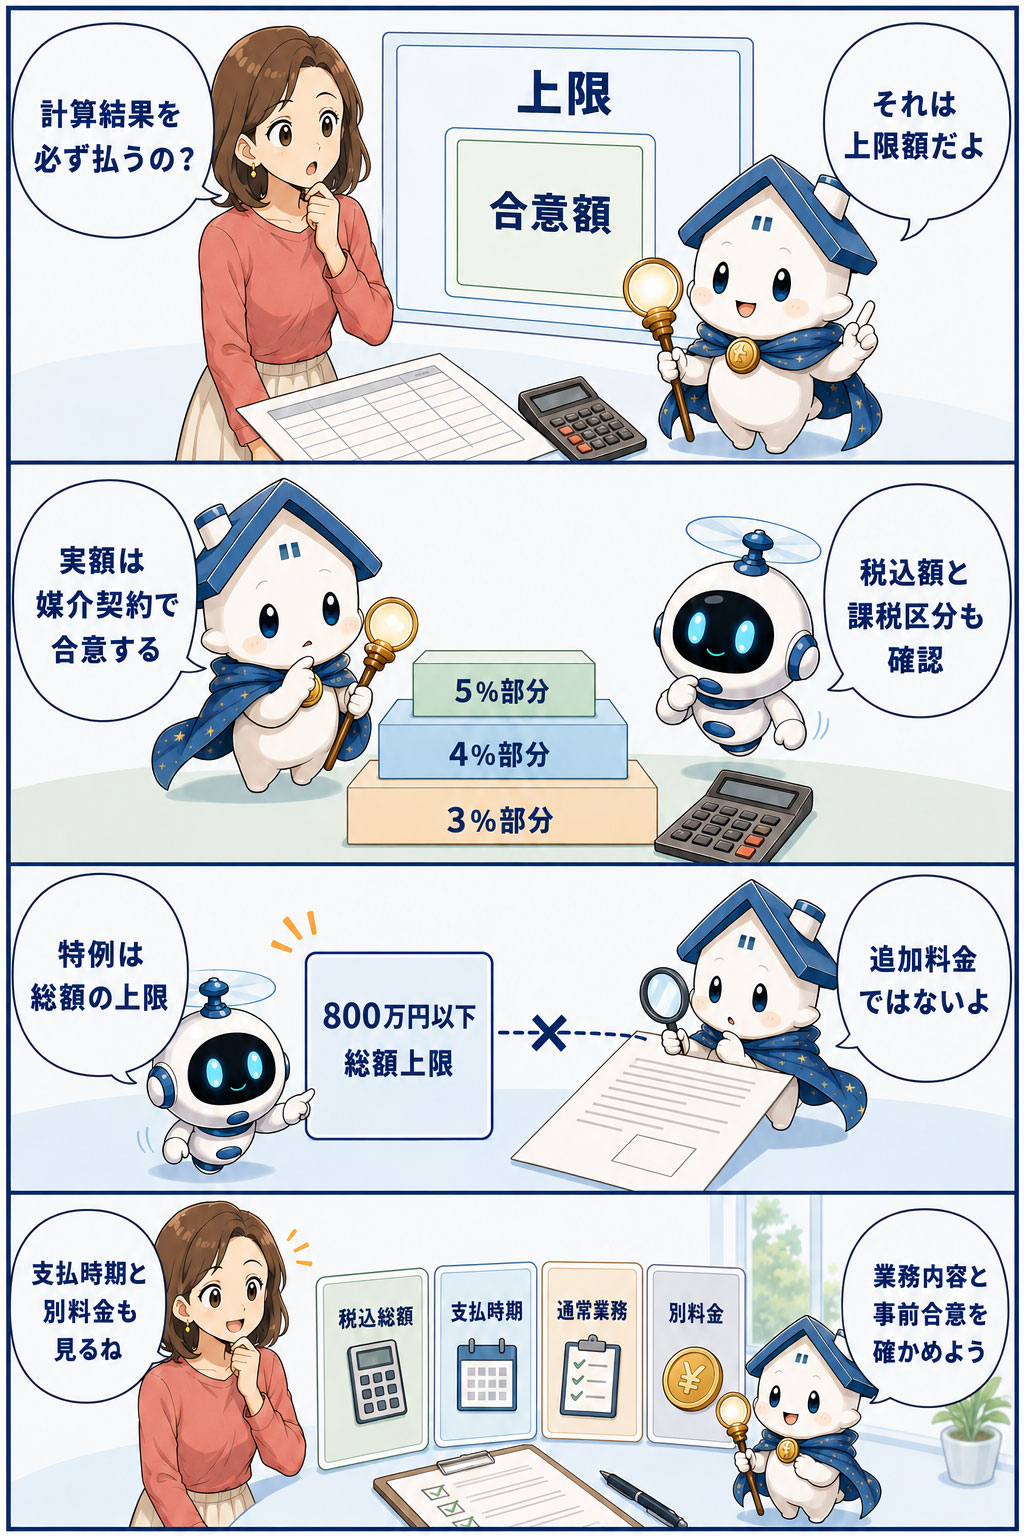
報酬額は媒介契約時に確認します。「成約価格に対する上限式」と「実際に合意する金額」を分けて考えてください。上限より低い金額や無料とする合意もあり得ますが、サービス範囲、広告方法、囲い込み防止策、担当体制まで含めて比較することが大切です。
売買価格ごとの上限計算
以下は、仲介会社が消費税の課税事業者で、売買代金に消費税等相当額が含まれる場合はそれを除いた「報酬計算上の物件価格」を使う前提です。200万円以下の部分5%、200万円超400万円以下の部分4%、400万円超の部分3%へ消費税を加えます。免税事業者は別計算となるため、媒介契約書で確認してください。
| 売買価格の部分 | 税抜上限率 |
|---|---|
| 200万円以下 | 5% |
| 200万円超400万円以下 | 4% |
| 400万円超 | 3% |
物件価格が400万円を超える場合、課税事業者なら「(物件価格×3%+6万円)×1.1」で税込上限を計算できます。土地の譲渡は消費税非課税でも、課税事業者による媒介サービスには消費税がかかります。
価格別の早見例
| 物件価格 | 税抜上限 | 税込上限 |
|---|---|---|
| 1,000万円 | 36万円 | 39万6,000円 |
| 2,000万円 | 66万円 | 72万6,000円 |
| 3,000万円 | 96万円 | 105万6,000円 |
| 5,000万円 | 156万円 | 171万6,000円 |
表は売主一方から受け取れる一般的な上限を計算したものです。実際の仲介手数料は媒介契約の合意内容で決まるため、見積書で税込額を確認してください。
1,000万円の計算を段階式で確認
200万円までの部分は10万円、200万円超400万円までの部分は8万円、400万円を超える600万円の部分は18万円です。合計36万円に消費税3万6,000円を加え、39万6,000円になります。速算式でも「1,000万円×3%+6万円=36万円」となり、同じ結果です。
800万円以下の「低廉な空家等」の特例
2024年7月から、消費税等相当額を除いた価格が800万円以下の宅地・建物の売買・交換では、媒介費用を勘案して上限を引き上げられます。課税事業者の場合は、売主側・買主側それぞれの依頼者から受け取る報酬について税込33万円が上限です。使用状態は問いません。
この33万円は通常の仲介手数料に上乗せできる追加料金ではなく、報酬総額の上限です。また、対象物件だから自動的に33万円になるのではなく、上限の範囲で依頼者と報酬額を合意します。媒介契約時に特例の説明と税込総額を確認してください。
境界値800万円で検算する
 仲介手数料上限計算
800万円の通常上限は「800万円×3%+6万円=30万円」、税込33万円です。特例上限と同額になります。したがって、特例によって通常計算より上限が実質的に高くなるのは800万円未満です。
たとえば400万円なら通常の段階計算は税抜18万円、税込19万8,000円です。特例の対象として合意した場合は、費用を勘案して税込33万円までとなる可能性があります。差額だけを「調査費」などの名目で自動加算する仕組みではありません。
仲介手数料を支払う時期
「契約時半額・決済時半額」は法定ルールではありません。報酬請求権の発生条件、宅建業法37条書面の交付後に受領すること、契約上の支払期限を分けて確認します。融資特約による解除では標準媒介契約約款に受領済み報酬の返還規定がありますが、その他の解除は契約内容と原因により異なります。
売買契約は理論上、当事者の合意で成立し得るため、「署名押印前なら必ず一切の費用が発生しない」と一律に判断するのは安全ではありません。実際の契約成立、媒介契約の定め、解除原因などを確認してください。トラブル時は契約書類とやり取りを保管し、専門窓口へ相談します。
通常の広告費は別請求できるとは限りません
一般的な広告や現地案内は通常の媒介業務に含まれるのが基本です。別に受領できることがあるのは、依頼者が特別に依頼した広告料金、遠隔地への出張旅費などの実費です。媒介外の調査・管理・コンサルティングは、媒介業務と区分し、業務内容と報酬を明確にした別契約かを確認します。
「広告料」「事務手数料」「契約書作成費」という名称だけで適法・不適法が決まるわけではありません。実質が通常の仲介業務の報酬なのか、別個の業務や外部実費なのかを切り分ける必要があります。
仲介手数料の値引きを検討するとき
上限は請求できる最大額なので、値引き交渉自体は可能です。しかし、金額だけで会社を選ぶと、販売戦略や報告体制が希望に合わないことがあります。査定根拠、レインズ登録、広告媒体、内覧対応、価格変更の提案方法、担当者の経験を併せて比較します。
「無料」の場合は、誰から報酬を受け取るのか、買取や関連サービスの利用が条件か、売主へのサービス範囲が変わらないかを確認します。無料だから問題がある、上限額だから質が高い、という単純な関係ではありません。
仲介手数料は譲渡費用になり得ます
売却時に支払った仲介手数料は、譲渡所得の計算で譲渡費用に含まれる代表例です。請求書、領収書、媒介契約書を確定申告に備えて保管します。購入時に支払った仲介手数料は、売却時の手数料とは異なり、取得費の検討対象になります。
媒介契約前の確認事項
- 仲介手数料の税込総額と計算式
- 低廉な空家等特例を使うか、その説明内容
- 報酬の発生条件と支払時期
- 通常業務に含まれる広告・調査・契約支援
- 別料金となる業務、依頼方法、実費資料
- 売買契約解除時や媒介契約終了時の扱い
買主側の手数料と混同しない
一つの取引で売主と買主の双方に仲介会社が関与することがあります。売主が負担する金額を確認するときは、自分が媒介を依頼した会社との契約と請求書を見ます。取引全体で不動産会社が受け取る報酬と、売主一方から受け取れる上限を混同しないようにしてください。
消費税率と成約価格を確定して再計算します
上限計算に使うのは、売買契約上の代金から消費税等相当額を除いた報酬計算上の物件価格です。査定価格ではありません。価格交渉や契約内容が変わったら、決済前に税込額を再確認しましょう。
上限を超える請求が疑われる場合
媒介契約書の約定報酬欄、37条書面または売買契約書、請求書・領収書、特別広告の依頼記録、別業務契約書やメールをそろえます。売主が重要事項説明書を必ず受け取るとは限りません。免許番号から知事免許か大臣免許かを確認して行政へ通報できますが、行政窓口は民事上の返金額を決める機関ではありません。
まとめ
仲介手数料は報酬計算上の物件価格に応じた上限内で合意します。800万円以下の特例も自動的に33万円となる制度や追加料金ではありません。仲介会社の課税区分、税込総額、支払時期、別料金の根拠を媒介契約前に確認しましょう。





