
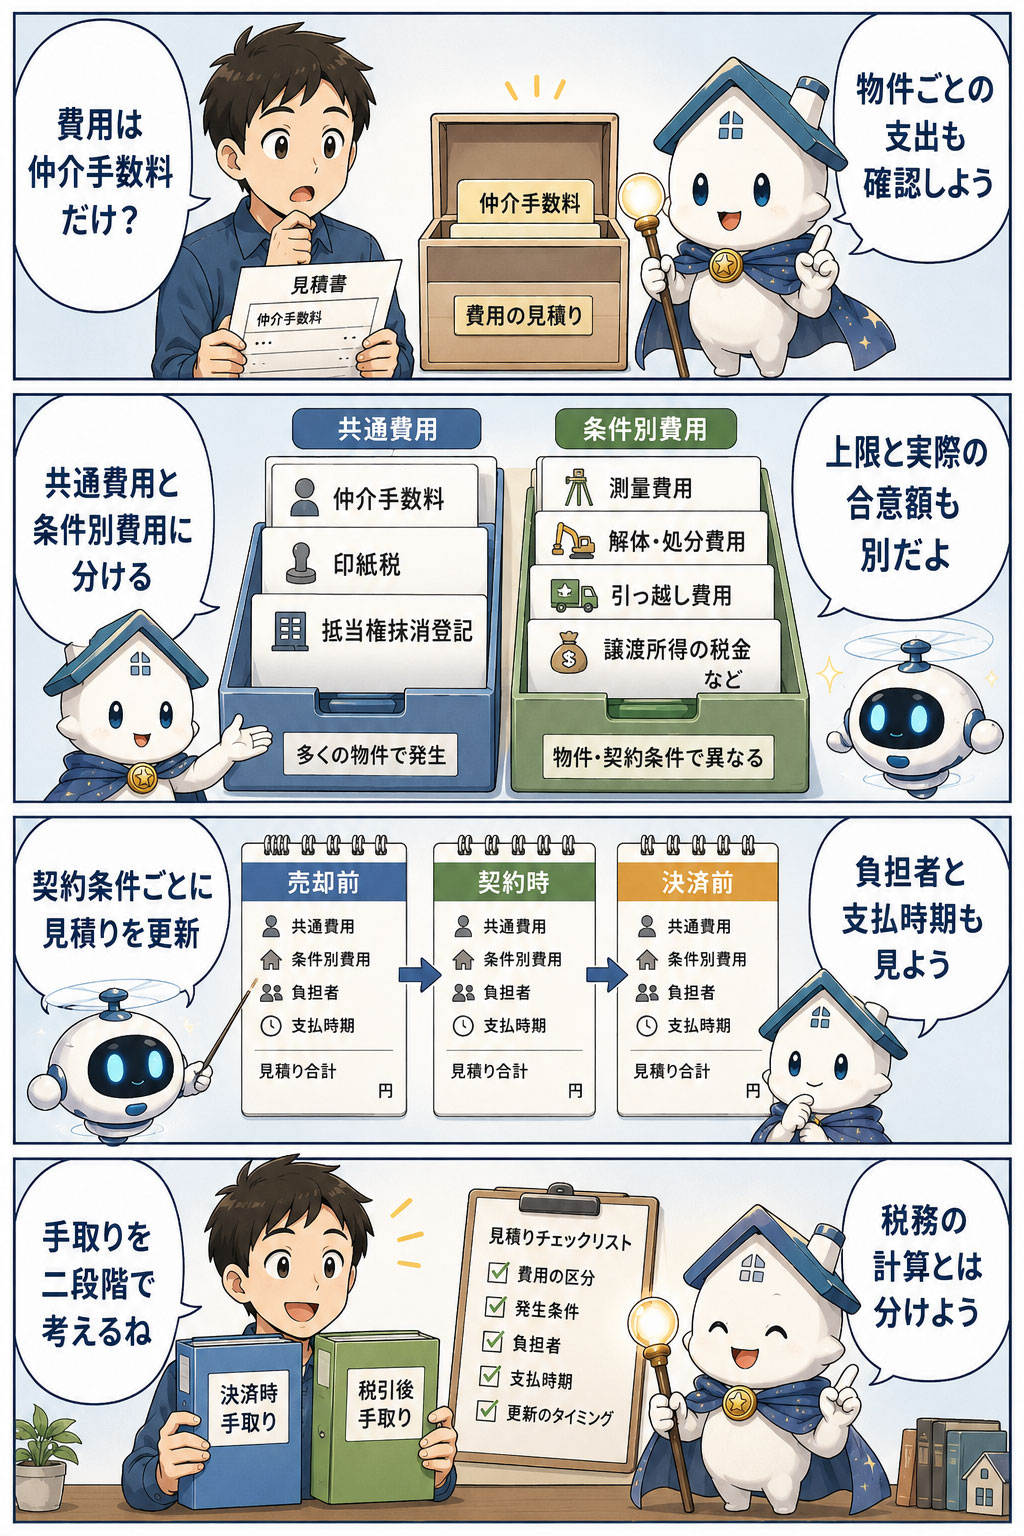

手取りは売却価格からローン・費用・税金を引いて考えます
「売却代金-住宅ローン返済額-売却費用-税金」は資金繰り上の概算であり、税務上の譲渡所得計算ではありません。税務上は「課税譲渡所得=譲渡価額-取得費-譲渡費用-特別控除額」で計算し、ローン元本は控除できません。決済時の手取りと申告後の税引後手取りを分けましょう。
主な売却費用の一覧
| 費用 | 発生する主なケース | 確認する時期 |
|---|---|---|
| 仲介手数料・印紙税 | 媒介成約・課税対象の紙契約 | 媒介契約前・契約時 |
| 抵当権抹消・繰上返済手数料 | ローンや抵当権が残る | 決済前 |
| 住所・氏名変更、相続、滅失登記 | 登記簿と現況・名義が一致しない | 売出前 |
| 測量・境界確認、解体・処分 | 契約条件や物件状態による | 契約条件確定前 |
| 証明書取得・引越し・仮住まい | 該当者のみ | 売却計画時 |
| 譲渡所得の税金 | 課税譲渡所得が生じる | 売却前・翌年申告 |
仲介手数料は「上限」であり定額ではありません
課税事業者で、消費税等相当額を除いた報酬計算上の物件価格が400万円を超える場合、税込上限は「(物件価格×3%+6万円)×1.1」です。必ず上限額を支払う意味ではありません。特別に依頼した広告料金や遠隔地への出張旅費等を除き、外部実費なら何でも別請求できるわけではありません。
たとえば3,000万円で売却した場合、上限は税抜96万円、消費税10%を含め105万6,000円です。広告費、現地案内、通常の調査など、一般的な仲介業務に含まれる内容を別名目で当然に追加請求できるわけではありません。一方、売主が特別に依頼した業務や外部実費が別契約になる場合もあるため、業務内容と事前合意を見て区別します。
800万円以下の物件には仲介手数料の特例があります
2024年7月以降、価格800万円以下の宅地・建物は「低廉な空家等」として、仲介に要する費用を勘案し、一方の依頼者から受け取れる報酬の上限を税込33万円とする特例があります。使用状態は問われません。これは通常上限に33万円を追加できる制度ではなく、報酬総額の上限です。
境界となる800万円では、通常の速算式でも税抜30万円、税込33万円となり、特例上限と一致します。実質的に通常計算より上限が高くなるのは800万円未満の物件です。媒介契約時に報酬額の説明を受け、特例が使われるか確認してください。
印紙税は紙の契約書の記載金額で決まります
紙の不動産売買契約書には、契約金額に応じた印紙税がかかります。国税庁の軽減措置では、2027年3月31日までに作成される記載金額10万円超の対象契約書について税率が軽減されています。1,000万円超5,000万円以下は1万円、5,000万円超1億円以下は3万円です。契約書を複数通作るのか、電子契約を使うのかで扱いが変わるため、契約前に確認します。
抵当権抹消と司法書士報酬
完済しても抵当権登記は自動で消えません。登録免許税は不動産1個につき1,000円で、土地1筆・建物1棟なら2,000円という例です。私道、複数筆、附属建物があれば個数が増えます。司法書士報酬等は別です。
住所・氏名変更登記は2026年4月1日から原則として変更後2年以内が義務で、施行前変更は2028年3月31日までに対応します。相続登記は2024年4月1日から取得を知った日から3年以内が原則で、施行前の未登記相続は2027年3月31日までです。相続人申告登記だけで単独売却できるとは限りません。
測量・境界確認費用
土地や戸建てでは、境界標がない、登記面積と現況が合わない、越境が疑われるといった事情により測量が必要になることがあります。費用は土地の広さ、隣接地の数、官民境界の有無、資料の状況で変わり、一律の相場だけでは判断できません。買主へどの状態で引き渡すかを契約前に整理します。
売るために直接必要な測量費は、譲渡所得の計算上、譲渡費用に含められる場合があります。領収書だけでなく、測量の目的、契約書、成果物も保管してください。
解体・残置物処分・修繕費
通常の修繕費は原則として譲渡費用になりません。残置物処分・清掃等も事実関係で異なります。家屋を解体して3,000万円特別控除を検討する場合、原則として解体から1年以内に敷地の売買契約を結び、契約まで他用途に使わず、転居後3年目の年末までに譲渡する必要があります。
残置物処分、ハウスクリーニング、補修、インスペクションなども物件次第です。すべて実施すれば必ず高く売れるとは限りません。買主へ価格調整して現況で渡す方法と、売主が工事してから渡す方法の費用対効果を比較します。税務上の譲渡費用になるかどうかは、支出名ではなく売却との直接性で判断します。
引っ越し・仮住まい・住み替え費用
居住中の家を売る場合は、引っ越し、荷物保管、仮住まい、二重ローンなども資金計画へ入れます。これらは一般に譲渡所得の譲渡費用と同じ扱いではありませんが、手取りには影響します。引渡猶予を設ける場合は、期限と使用条件を売買契約で明確にします。
費用の概算例:3,000万円で売却
課税事業者、消費税等抜き物件価格3,000万円、仲介手数料上限満額、軽減期間内の紙契約書1通、土地1筆・建物1棟という前提なら、仲介手数料105万6,000円、印紙税1万円、抵当権抹消の登録免許税2,000円で106万8,000円です。司法書士報酬等は含みません。
さらに測量、解体、残置物処分、引っ越し、譲渡所得の税金が必要なら総額は大きく変わります。「売却価格の何%」という一つの目安より、物件別の見積書を積み上げる方が正確です。
見積書で確認するポイント
- 税込・税抜のどちらで記載されているか
- 仲介手数料は上限か、合意した実額か
- 追加広告や調査の内容、依頼者、外部実費
- 測量・解体・処分の範囲と追加費用の条件
- 支払時期が契約時、決済時、工事完了時のどこか
- 売買不成立時の負担が契約でどう定められているか
売却前・契約時・決済時で予算を更新します
売却前は査定価格を使った概算、売買契約時は成約価格と契約条件を使った更新版、決済前はローン残高と精算金を入れた確定版を作ります。最初の試算を最後まで使い続けると、価格交渉や追加工事を反映できません。
固定資産税等の精算、管理費等、手付金は決済明細で別管理します。ただし、買主から受け取る固定資産税等の未経過分精算金は、譲渡所得では原則として売主の収入金額へ含めます。
費用負担は契約条件で変わります
測量、建物解体、設備修理、境界越境の是正などは、常に売主だけが負担すると一律に決まっているわけではありません。現況有姿での引渡し、価格調整、買主負担など複数の設計があります。誰が何をいつまでに行うかを売買契約へ具体的に記載し、工事の追加費用も確認します。
譲渡所得税も最終手取りへ反映します
建物は減価償却後の取得費を使い、取得費不明または実額が譲渡価額の5%未満なら5%の概算取得費を選べます。2026年分の一般税率相当は、売却年1月1日時点で5年超の長期20.315%、5年以下の短期39.63%です。マイホームの3,000万円特別控除は自動適用ではなく確定申告と要件確認が必要です。
 不動産売却手取り
まとめ
不動産売却の費用は、仲介手数料、印紙税、登記関係費用を基本に、測量・解体・処分・引っ越し・税金を物件ごとに追加して考えます。売却価格から割合で一括計算せず、決済時の手取りと納税後の最終手取りを分けましょう。媒介契約前と売買契約前に見積書を更新すると、資金不足を防ぎやすくなります。





