

不動産売却の消費税は4つの順番で確認する
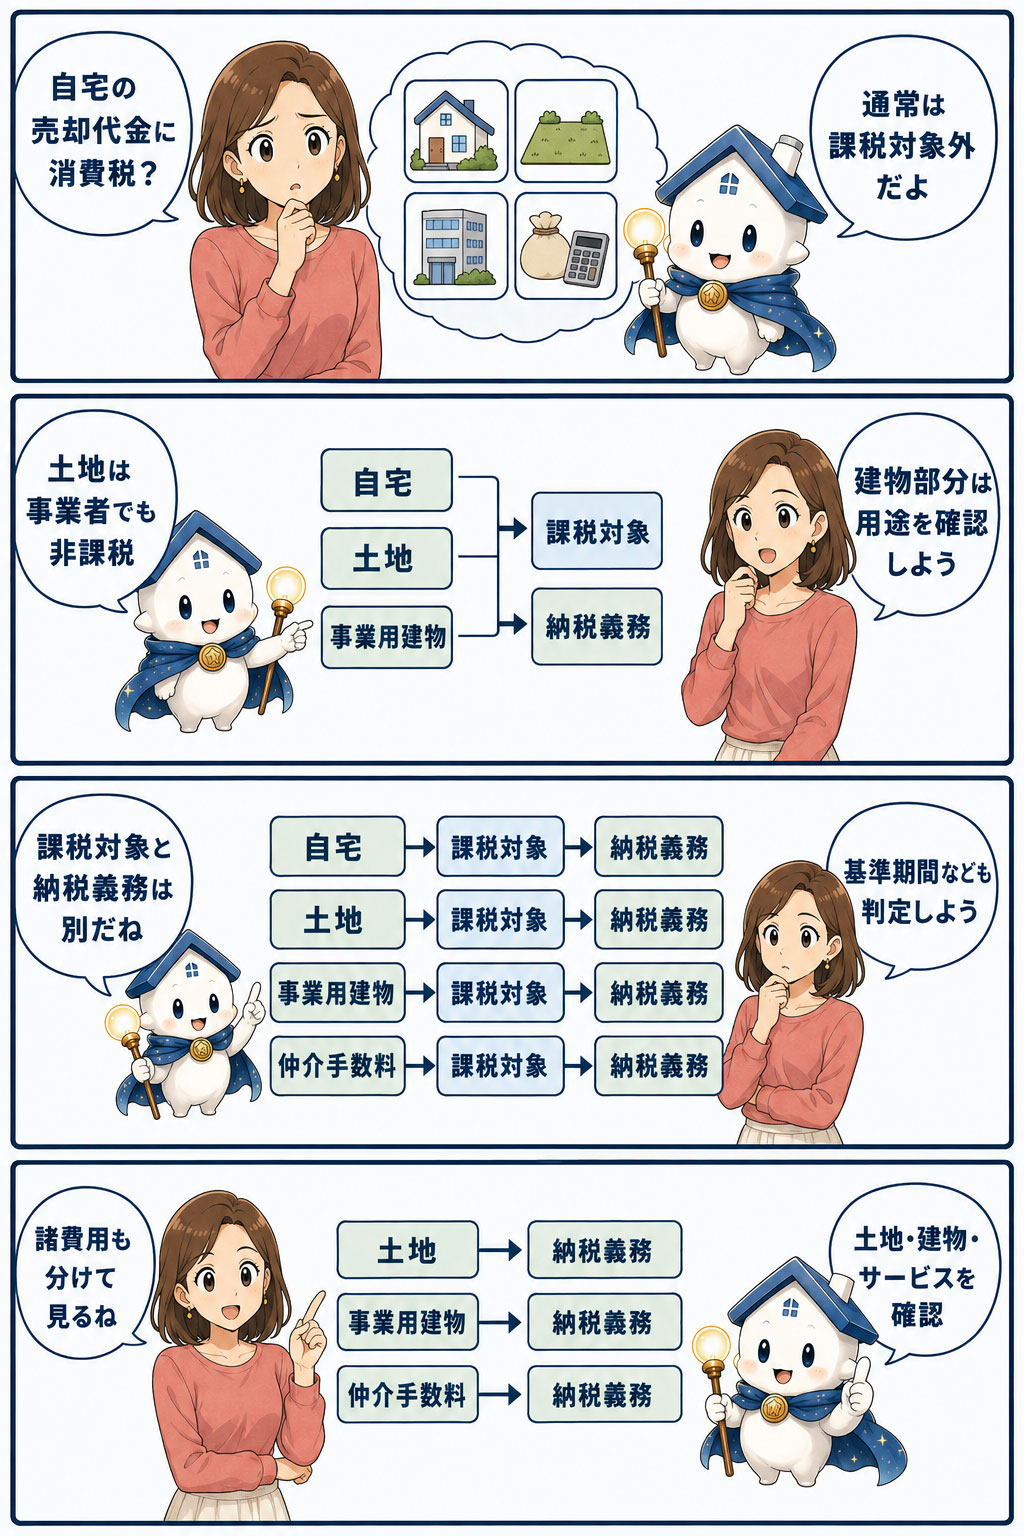
聞き慣れない区分が続きますが、確認順序は難しくありません。最初に国内で行う取引か、次に事業者が事業として対価を得て行う譲渡か、続いて土地などの非課税資産か建物などの課税資産かを確認します。課税対象となる取引なら、最後に売主の納税義務を別に判定します。
消費税の課税対象となる「資産の譲渡等」は、事業者が事業として対価を得て行う資産の譲渡・貸付け・役務の提供です。したがって、同じ中古住宅でも、生活用の自宅を一度売る場合と、賃貸事業に使ってきた建物を売る場合では扱いが変わり得ます。
個人が自宅を売る代金は通常、消費税の課税対象外
会社員などの個人が、自分や家族の生活のために使っていた自宅を売る行為は、通常は事業として行う取引ではありません。そのため、自宅の土地・建物の売却代金に消費税を上乗せして納める取引にはならないのが基本です。
ここで「非課税」と「不課税(課税対象外)」を分けておくと理解しやすくなります。生活用の自宅建物の売却は、事業としての取引という入口を満たさないため課税対象外です。一方、土地の譲渡は、課税の入口に入る事業者の取引であっても、法律上の非課税取引として扱われます。結論が似ていても理由が異なります。
土地の譲渡は売主が事業者でも非課税
土地や土地の上に存する権利の譲渡は、消費税の性格になじまない取引として非課税です。個人の自宅敷地だけでなく、法人や個人事業者が事業として土地を売る場合も、土地部分そのものには消費税がかかりません。
ただし、土地売却に伴って不動産会社から受ける仲介サービスや、測量会社・司法書士などから受けるサービスまで非課税になるわけではありません。土地の代金と、専門家へ支払う報酬は別の取引として判定します。
事業用建物の売却は課税対象になり得る
店舗、事務所、賃貸住宅など、事業に使っていた建物を事業者が事業として売る場合、その建物部分は課税対象です。販売用の商品だけでなく、事業に使用していた固定資産の売却も含まれます。店舗兼住宅や自宅兼事務所は、利用実態に応じて事業用部分を合理的に区分します。
ここで課税対象性と納税義務を混同しないことが大切です。個人の基準期間は原則前々年で、その課税売上高が1,000万円以下なら原則として免税事業者ですが、インボイス登録、特定期間の課税売上高、課税事業者選択などの例外があります。免税事業者だから建物譲渡が「非課税取引」になるのではなく、課税取引について納税義務が免除されるという別の仕組みです。
「建物は必ず10%」「個人なら必ずゼロ」と一律に決めず、売却前に過去の確定申告書、消費税の届出、物件の利用履歴を確認する方が安全ですよ。
土地と建物の一括価格は合理的に区分する
土地付き建物を一括で売るとき、課税事業者の取引で消費税の対象になるのは建物部分です。契約書に総額だけが記載されている場合でも、土地と建物を合理的に区分しなければなりません。
国税庁は、譲渡時の土地・建物それぞれの時価の比率、相続税評価額や固定資産税評価額による比率、土地・建物の原価による比率などを例示しています。所得税・法人税の特例計算ですでに区分している場合は、その区分額による取扱いもあります。どれでも自由に有利な割合を選べるという意味ではなく、契約の実態と客観的資料に基づいて合理的に区分します。
境界例:総額4,400万円を丸ごと課税しない
課税事業者が事業用の土地・建物を税込総額4,400万円で売り、合理的に区分した税込建物価格が1,100万円、土地価格が3,300万円だったとします。土地は非課税であり、消費税を含むのは建物1,100万円の部分です。標準税率10%を前提に税抜建物価格は1,000万円、消費税等は100万円となります。
| 区分 | 契約上の金額 | 消費税の扱い |
|---|---|---|
| 土地 | 3,300万円 | 非課税 |
| 建物 | 1,100万円(税込) | 課税対象部分 |
| 合計 | 4,400万円 | 全額へ10%を掛けない |
この例は価格区分の考え方を示すものです。実際の納付税額は、課税売上げに係る消費税額から控除できる仕入税額などを踏まえて申告で計算します。建物価格の100万円がそのまま最終納付額になるとは限りません。
税抜建物価格が1,000万円ちょうどなら、基準期間の課税売上高については「1,000万円以下」の側です。ただし、ほかの課税売上げとの合計や特定期間、インボイス登録、課税事業者選択があれば結論は変わります。
仲介手数料には消費税がかかる
不動産会社が行う仲介は役務の提供です。仲介手数料の上限を計算するときは、建物に含まれる消費税相当額を除いた売買代金を基礎にし、算出した報酬額に消費税相当額を加えるのが基本です。
自宅の売却代金が課税対象外でも、仲介会社へ支払う手数料には消費税がかかります。「自宅売却に消費税はかからない」という説明だけを見て、請求書の消費税が誤りだと判断しないようにしましょう。
司法書士報酬・測量費・ローン事務手数料も分けて確認
抵当権抹消などを依頼した司法書士への報酬、測量会社への報酬、解体や残置物処分などのサービス料金は、原則として消費税の課税対象です。ローン関連費用は名称ではなく実質で判断し、事務手数料は課税対象となり得る一方、貸付金の利子や信用保証料は非課税です。登録免許税など、依頼者が負担する税・手数料を報酬と明確に区分して一時的に立て替えた金額も、専門家自身の報酬とは分けて確認します。
請求書は合計額だけでなく、「報酬」「実費」「税金」の内訳を確認します。譲渡所得の計算で取得費や譲渡費用になるかどうかは、消費税の課税判定とは別の論点です。消費税がかかった支出ならすべて譲渡費用になるわけではありません。
買取と仲介で表示の見え方が変わる
仲介では売主と買主が売買契約を結び、不動産会社は仲介サービスを提供します。買取では不動産会社自身が買主になります。個人が生活用の自宅を不動産会社へ売る場合、買主が事業者になったという理由だけで、売主の自宅売却が課税取引へ変わるわけではありません。
一方、課税事業者が事業用建物を売る場合は、契約書の価格が税込か税別か、土地・建物の内訳を契約前に整理します。適格請求書を交付できるのは登録済みの適格請求書発行事業者です。課税事業者とインボイス登録事業者を同じ意味で扱わないようにしましょう。
賃貸住宅を売るときの注意点
居住用家賃は非課税ですが、賃貸住宅という建物の売却まで自動的に非課税になるわけではありません。家賃収入と建物の譲渡は別の取引だからです。賃貸事業を行う課税事業者が建物を売る場合は課税対象になり得ます。
高額な建物売却は、その年の消費税だけでなく、基準期間の課税売上高などを通じて将来の納税義務判定へ影響することがあります。簡易課税を選択している場合や、課税事業者選択届を提出している場合も扱いが複雑です。売買契約を結ぶ前に税理士へ資料を見せて確認する方が安心です。
個人の場合、その年の課税売上げは原則として2年後の納税義務判定に影響し得ます。また、買主から受け取る未経過固定資産税・都市計画税相当額は、税の精算という名称でも不動産の譲渡対価の一部として扱われます。多額の土地譲渡は非課税でも課税売上割合へ影響する場合があるため、事業者は仕入税額控除も含めて確認が必要です。
売却前の確認チェックリスト
- 売主は個人か法人か、個人なら事業として使った物件か
- 店舗兼住宅・自宅兼事務所など兼用部分があるか
- 土地・建物・付属設備の価格が契約書で区分されているか
- 基準期間・特定期間の課税売上高、課税事業者選択、インボイス登録の状況
- 賃貸・店舗・事務所・自宅など利用履歴
- 未経過固定資産税等の精算金があるか
- 仲介手数料や専門家報酬と、税金・真の立替金の内訳
- 価格表示が税込か税別か、誰がどの書類を発行するか
まとめ
不動産売却の消費税は、売却価格へ一律10%を掛ける仕組みではありません。個人の生活用自宅は通常課税対象外、土地は非課税、事業として譲渡する建物は課税対象です。そのうえで、免税点や登録・選択状況から売主の納税義務を別に判定します。仲介手数料などのサービス料金も売却代金と分けて確認しましょう。
賃貸物件、店舗、法人所有物件、課税事業者を選択した個人の取引では個別判断が必要です。契約書の価格区分を決める前に、税務資料と利用履歴をそろえて専門家へ相談すると、決済後の想定外を避けやすくなります。

宅地建物取引士、住宅ローンアドバイザー。売買契約累計200件、相談500件以上の実績を持つ現役の不動産会社員です。投資用マンション買取から地域密着型の仲介まで幅広く経験。理想の会社設立に向け、スミアカスでは特定企業の利益に寄らない「剥き出しの真実」を届けることを使命としています。広告の裏側やローンの罠など、マンガを使いながら嘘のない情報を発信しています。




スミアカスに不動産のことを相談してみませんか?もちろん、名前や住所は匿名でOK。もちろん無料です。一緒に学んで問題を解決しましょう!
