
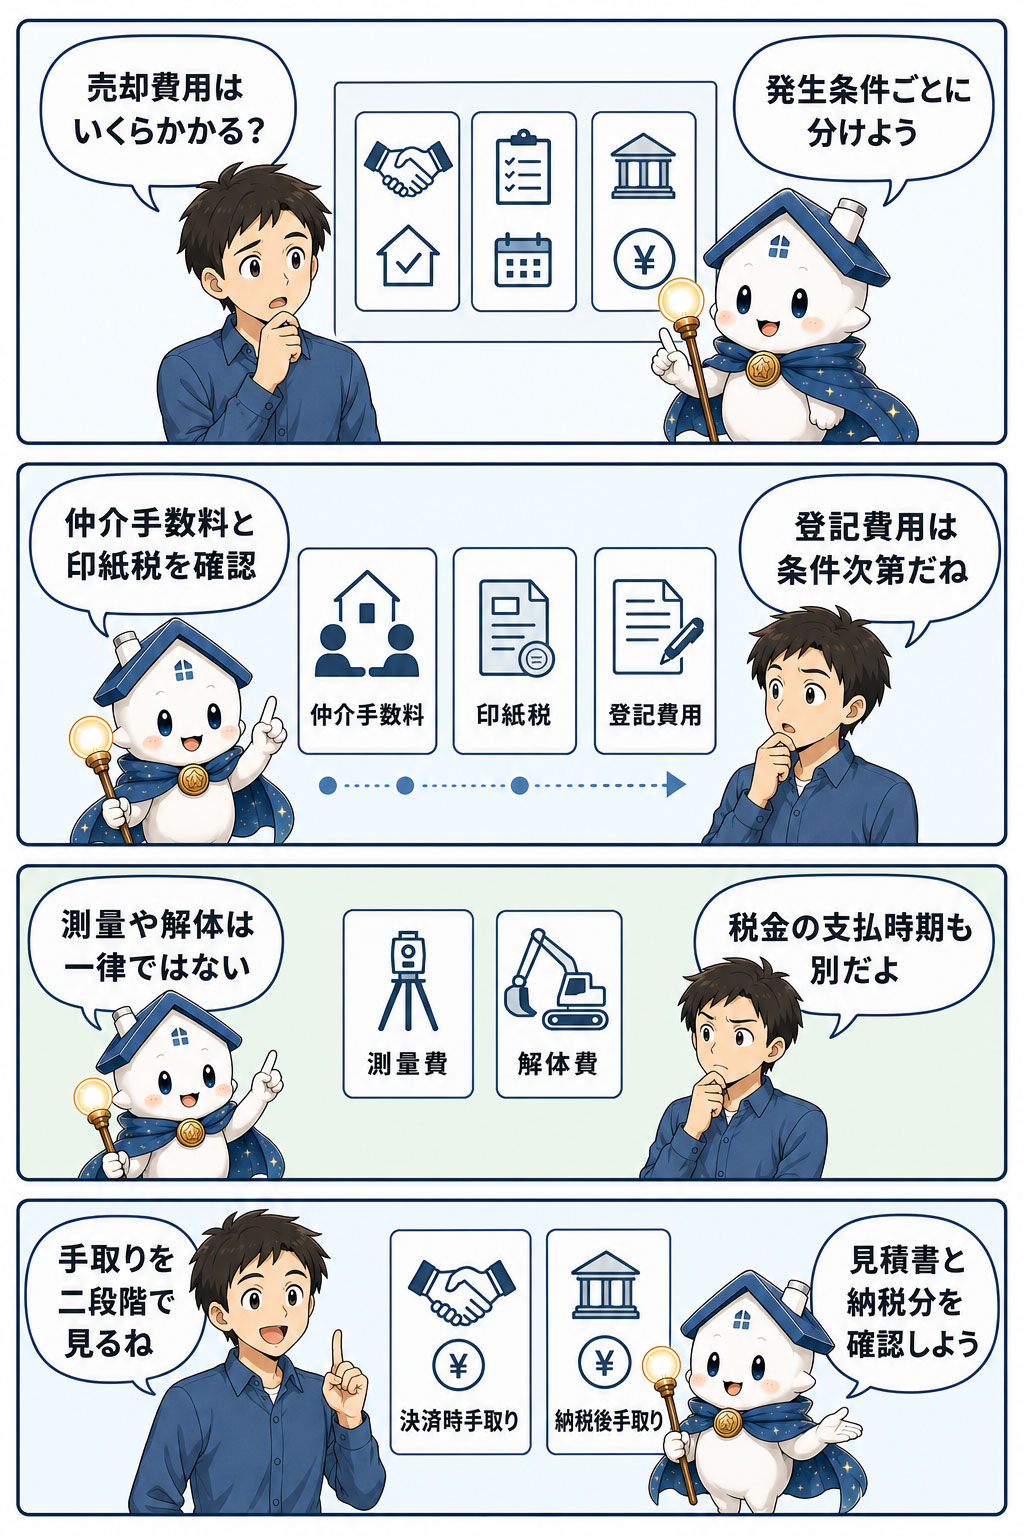

売却費用は3グループに分ける
費用を一つの割合で見積もると、不要な項目を足したり、必要な工事費を落としたりしやすくなります。取引形態に応じて確認する主要費用、物件条件で発生する追加費用、利益が出た場合の税金に分けます。
| 区分 | 主な項目 | 主な時期 |
|---|---|---|
| 取引条件で確認する費用 | 仲介手数料、印紙税、抵当権抹消・司法書士 | 契約〜決済 |
| 条件付き費用 | 測量、解体、残置物、補修、立退料など | 売出し前〜決済 |
| 税金 | 所得税等、住民税 | 所得税等は翌年の申告、住民税は翌年度 |
仲介手数料
不動産会社へ仲介を依頼し、売買契約が成立した場合に支払う報酬です。売買代金が400万円を超える一般的な取引では、消費税を除いた売買代金×3%+6万円に消費税を加えた金額が上限の速算式として使われます。
上限は必ず支払う定価ではなく、媒介契約で合意した額を支払います。売買代金に建物の消費税等相当額が含まれる取引では、仲介手数料の計算基礎からその相当額を除きます。個人が生活用の自宅を売る場合など、売買自体が消費税の課税対象とならない取引とは区別します。
800万円以下の低廉な空家等の特例
売買代金800万円以下の低廉な空家等では、現地調査等の費用を考慮し、依頼者一方から受けられる報酬上限が税込33万円となる特例があります。これは通常計算額へ33万円を追加できる制度ではなく、報酬総額の上限です。
800万円ちょうどなら通常の速算式でも、800万円×3%+6万円=30万円、税込33万円です。そのため上限が実質的に引き上がるのは800万円未満の取引です。媒介契約締結時に説明と合意を確認します。
売買契約書の印紙税
紙の不動産売買契約書は印紙税の課税文書です。記載金額が10万円を超え、2027年3月31日までに作成される不動産譲渡契約書には現行の軽減措置があります。期限後は改正の有無を国税庁資料で確認します。
契約成立を証明する原本を売主・買主がそれぞれ作れば、各通が課税対象です。単なるコピーか、署名押印等により契約成立を証明する文書かで扱いが変わります。電子契約だけで完結する場合は一般に印紙税の対象外ですが、別途紙の課税文書を作成していないか確認します。
抵当権抹消登記と司法書士報酬
住宅ローンが残る物件では、決済時に完済して抵当権を抹消するのが一般的です。抵当権抹消の登録免許税は不動産1個につき1,000円です。土地1筆と建物1棟なら2,000円となります。
司法書士へ依頼する場合は別途報酬がかかります。住所・氏名変更登記、相続登記、複数筆の土地などがあれば費用は増えます。見積書で登録免許税、実費、報酬、消費税を分けて確認します。
住宅ローンの繰上返済手数料
決済代金で住宅ローンを完済する場合、金融機関によって全額繰上返済手数料や抵当権抹消書類の発行手続が必要です。金額は金融機関、手続方法、金利商品で異なります。
ローン元本の返済は売却費用ではありませんが、決済時の手取りを大きく減らします。税務上の費用一覧と資金繰り表の両方へ、異なる項目として記載します。
測量費・境界確認費
土地や戸建てでは、境界が不明確な場合、買主から確定測量を求められる場合、分筆する場合などに測量費が発生します。隣接地所有者との立会い、官民境界、土地の広さや形状によって期間と金額が変わります。
必ず売主が負担する一律費用ではありません。契約条件、地域慣行、既存の測量図、買主の利用目的を確認し、誰がどこまで行うかを合意します。
解体費・残置物処分費
古家を取り壊して更地で引き渡す条件なら解体費が必要です。構造、延床面積、接道、アスベスト、地中埋設物、残置物の量によって見積額は大きく変わります。
更地にすれば必ず高く売れるとは限りません。建物を残した方が買主の選択肢が広がることもあり、取壊し時期によって固定資産税の住宅用地特例にも影響します。査定価格の差、解体費、税負担を比較して決めます。
補修・ハウスクリーニング・インスペクション
補修や清掃は売却しやすさを高める可能性がありますが、すべての物件で投じた費用以上に価格が上がるとは限りません。買主がリフォーム前提なら、売主の工事が好みに合わない場合もあります。
建物状況調査を行う場合は調査費がかかります。調査済みだから欠陥が一切ないと保証されるものではありませんが、建物の状態を説明する資料になります。
これらは資金計画上の売却関連支出ですが、税務上の「譲渡費用」になるとは限りません。通常の修繕や維持管理に当たる費用は原則として譲渡費用に含まれず、売却のため直接要した支出かを個別に判定します。
契約不適合への対応費
引き渡した物件が契約内容に適合しない場合、各制度の要件を満たすと、買主から追完、代金減額、損害賠償、解除などを求められる可能性があります。請求ごとに催告や帰責性などの要件が異なります。旧法の「隠れた瑕疵」と同じ説明ではなく、契約書に記載した品質・数量・権利関係との適合性を確認します。
売主が必ずすべての修理費を負担するわけではありません。契約条項、通知期間、売主が宅建業者か個人か、知っていた事実、保険の有無などで結果が変わります。告知書と契約条項を丁寧に作ります。
譲渡所得にかかる税金
税務上の譲渡所得が生じると、所得税等・住民税がかかる場合があります。譲渡所得は、譲渡価額から取得費と税務上の譲渡費用を差し引き、利用できる特別控除を適用して求めます。マイホームの3,000万円特別控除などを使うには要件確認と確定申告が必要です。
2026年分の一般税率では、売却年1月1日時点の所有期間が5年を超える長期は合計20.315%、5年以下の短期は39.63%です。2027年分以後は復興特別所得税が1.1%となり、防衛特別所得税1%が加わりますが、通常の合計率は同じです。売却価格へ直接掛ける率ではありません。
決済時手取りと納税後手取り
決済時手取りの簡易式は「売却代金-決済までに払う費用-住宅ローン残高」です。実際には既に受け取った手付金、固定資産税等精算金、ローン利息・繰上返済手数料などで決済日の収支が変わります。納税後手取りは、そこから所得税等・住民税を差し引きます。
固定資産税等精算金は買主から受け取る場合がありますが、譲渡所得では原則として収入金額へ含めます。決済表の入金と税務計算の扱いを分けて確認します。
計算例:売却価格4,000万円
個人の自宅を4,000万円で仲介売却し、ローン残高1,500万円、仲介手数料上限138万6,000円、印紙税1万円、抵当権抹消等5万円、その他費用50万円と仮定します。
| 項目 | 金額 |
|---|---|
| 売却代金 | 4,000万円 |
| 契約・決済までの費用 | 194万6,000円 |
| 住宅ローン返済 | 1,500万円 |
| 決済時手取り概算 | 2,305万4,000円 |
ここには譲渡所得に対する税金を含めていません。取得費・税務上の譲渡費用・特別控除を別途計算し、仮に税額が300万円なら、納税後手取りは約2,005万4,000円です。自宅では3,000万円特別控除などにより税額が変わるため、この300万円は税額計算例ではなく資金繰り上の仮定です。
 不動産売却手取り
買取の場合に変わる費用
不動産会社が直接買主となる買取では、仲介が入らなければ仲介手数料は通常発生しません。ただし、売却価格、測量・解体条件、残置物、契約不適合の条項などが仲介売却と異なります。
仲介手数料がないことだけで有利と判断せず、最終手取り、売却までの期間、追加費用、契約条件を比較します。
見積書で確認するポイント
- 仲介手数料の計算基礎と支払時期
- 登記の件数、登録免許税、司法書士報酬
- 測量・解体・残置物処分の範囲と追加条件
- 売主・買主の費用負担を定める契約条項
- 税込・税別、実費、立替金の区分
- 翌年の納税資金を含むか
まとめ
不動産売却費用は、取引条件に応じて確認する仲介手数料・印紙税・登記費用と、測量・解体等の条件付き項目、譲渡所得に対する所得税等・住民税へ分けます。費用率だけで一括計算しないことが大切です。
決済時手取りと納税後手取りを別々に計算し、見積書と契約条件を対応させましょう。物件状態や売却方法が決まる前は、複数ケースで資金を残しておくと安心です。





