

税金ごとに支払時期が違う
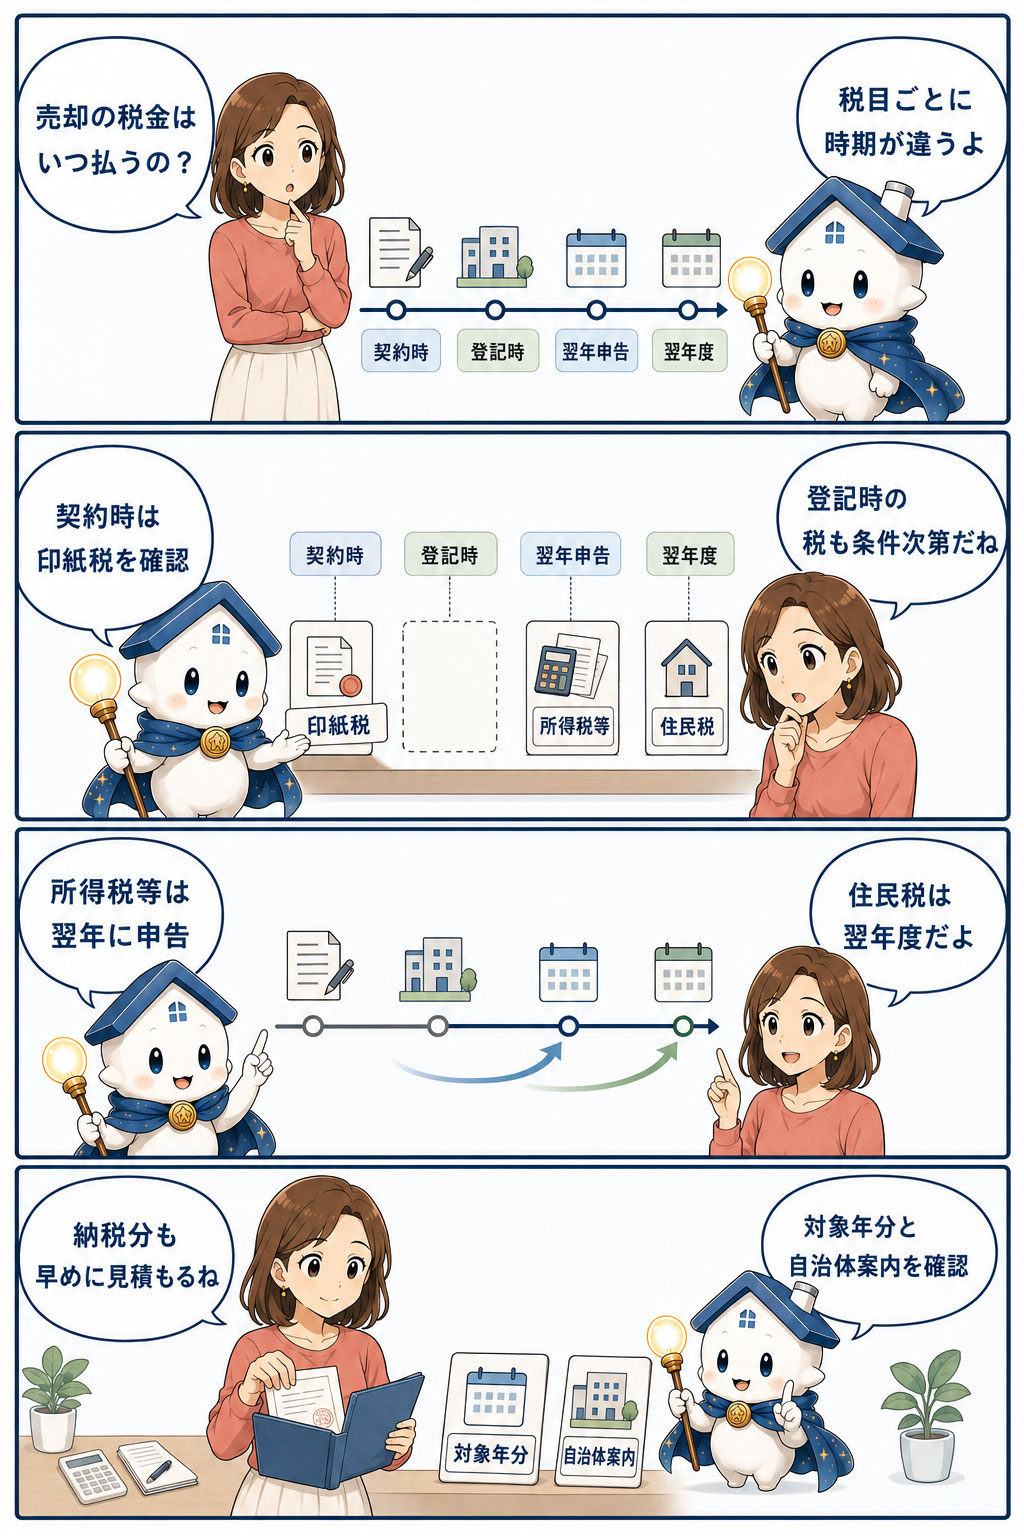
不動産売却では、紙の契約書にかかる印紙税、抵当権抹消等がある場合の登録免許税、固定資産税・都市計画税、譲渡所得に対する所得税等・住民税などが関係します。仲介手数料や司法書士報酬の消費税は、売主が税務署へ直接納める税金とは支払方法が異なります。
まず「契約時」「決済・登記時」「売却翌年の確定申告時」「翌年6月以降」の4段階へ分けると、資金計画を立てやすくなります。
契約書作成時:印紙税
紙で作成する不動産売買契約書は印紙税の課税文書です。契約金額に対応する収入印紙を貼り、消印する方法で納付します。売主用と買主用の契約書をそれぞれ作れば、それぞれが課税文書になります。
電子契約は紙の課税文書を作成しないため、一般に印紙税の対象外です。ただし、電子データとは別に課税文書となる紙の原本を作成していないか確認します。
印紙税の軽減措置は期限を確認
記載金額が10万円を超え、2027年3月31日までに作成される不動産譲渡契約書には現行の軽減措置があります。期限後は延長や改正の有無を国税庁資料で確認しましょう。
印紙を貼り忘れた場合、契約自体が直ちに無効になるわけではありませんが、過怠税の対象になり得ます。契約締結時のチェック項目へ入れておくと安心です。
決済・登記時:登録免許税
売主に住宅ローンが残っている場合、決済時に借入金を完済し、抵当権抹消登記を行うのが一般的です。抵当権抹消の登録免許税は、不動産1個につき1,000円です。土地1筆と建物1棟なら2,000円となります。
2026年4月1日から、所有権の登記名義人は住所・氏名等の変更日から2年以内の変更登記が原則義務です。義務化前の変更が未登記なら2028年3月31日までが期限で、正当な理由なく怠ると5万円以下の過料の対象となる可能性があります。検索用情報を申し出て法務局が変更を確認する「スマート変更登記」もあります。司法書士報酬は登録免許税とは別です。
仲介手数料と消費税を払う時期
仲介手数料の法定上限は定められていますが、契約時と決済時に分けるなどの支払日は法定ルールではありません。具体的な時期は媒介契約や請求書で確認します。
仲介手数料には消費税が含まれます。個人が生活用自宅を売る代金は通常、消費税の課税対象外ですが、事業用・賃貸用建物や店舗併用住宅の事業用部分では別の判定が必要です。
固定資産税・都市計画税は年度の納税義務者が払う
固定資産税・都市計画税は、原則としてその年の1月1日時点の所有者が年度分の納税義務者です。年の途中で売っても、自治体に対する納税義務者が買主へ切り替わるわけではありません。納期は自治体ごとに異なります。
決済時の日割精算は売主と買主の契約上の精算です。買主から受け取る未経過固定資産税等相当額は、譲渡所得の収入金額へ算入します。一方、売主が自治体へ納める固定資産税そのものは通常、税務上の譲渡費用には含めません。
売却した年のうちに税額を試算する
譲渡所得に対する所得税・住民税を実際に納めるのは翌年でも、税額の前提は売却した年の取引で決まります。決済後すぐに、譲渡価額、取得費、譲渡費用、特別控除、所有期間を整理しましょう。
取得費資料が見つからないまま売却代金を使い切ると、5%の概算取得費を使った場合に想定以上の税額となることがあります。実額取得費を確認できる場合と確認できない場合の両方で資金を残します。
売却翌年:確定申告
土地・建物を売った譲渡所得は、原則として売却した年の翌年に確定申告します。通常の所得税の申告期間は2月16日から3月15日ですが、土日祝日に当たる場合などは日程が変わります。
税務上の譲渡日は原則として引渡日ですが、契約の効力発生日で申告することも認められています。2026年を譲渡年とする場合は2027年に申告します。12月契約・翌1月引渡しなど年をまたぐ取引では、採用する譲渡日と申告年分を確認してください。
所得税・復興特別所得税の納付時期
2026年分までの所得税・復興特別所得税は、原則として確定申告期限までに納付します。2027年分以後は復興特別所得税が1.1%となり、防衛特別所得税1%が加わります。区分は納付年ではなく、対象となる所得年分で判断します。
振替納税を利用すると口座振替日は申告期限より後になりますが、事前手続と口座残高の確認が必要です。納付方法ごとの期限・手数料・利用条件を国税庁で確認します。
住民税は翌年6月以降
住民税は所得税の確定申告内容が自治体へ連携され、一般に売却翌年の6月以降に納めます。給与所得者は給与からの特別徴収となる場合と、自分で納付する普通徴収となる場合があります。
普通徴収では自治体から届く納税通知書に従い、通常は複数回の納期または一括で納めます。自治体によって納期限や利用できる方法が異なるため、通知書を確認しましょう。
時系列例:2026年8月に売買契約、10月に引渡し
| 時期 | 主な支払い・手続 |
|---|---|
| 2026年8月 | 紙の契約書なら印紙税、契約条件に応じた仲介手数料など |
| 2026年10月 | 抵当権抹消がある場合の登録免許税、司法書士報酬、仲介手数料など |
| 2026年中 | 取得費・譲渡費用・控除・固定資産税等精算金を整理し税額を試算 |
| 2027年2〜3月頃 | 2026年分の確定申告、所得税・復興特別所得税の納付 |
| 2027年6月以降 | 住民税の特別徴収または普通徴収 |
日程は一般例です。税務上の譲渡日、申告期限、振替日、自治体の納期は個別に確認します。
利益がない場合の申告
取得費と譲渡費用を差し引いて譲渡所得が生じない場合、譲渡所得に対する所得税は原則として発生しません。ただし、他の土地・建物の譲渡益との通算や、一定のマイホームの譲渡損失特例を検討する場合は申告が必要です。
一般の土地・建物の譲渡損失は、他の土地・建物の譲渡益とは通算できますが、残額を給与・事業所得等と損益通算することは原則できません。一定のマイホーム譲渡損失特例は例外で、申告と詳細な要件確認が必要です。
3,000万円控除で税額ゼロでも申告する
マイホームの3,000万円特別控除は自動適用ではありません。控除前の譲渡所得があっても、要件を満たして確定申告すれば課税譲渡所得がゼロになる場合があります。
税額ゼロだから翌年何もしなくてよい、という意味ではありません。譲渡所得の内訳書などを準備し、期限内に申告します。添付が必要な書類と、計算根拠として保管する契約書等は区別し、対象年分の国税庁「申告書添付書類一覧」で確認します。
住民税や社会保険への影響
土地・建物の譲渡所得は分離課税ですが、所得税上の合計所得金額には原則として特別控除前の長期・短期譲渡所得が加算されます。このため3,000万円控除で譲渡所得税がゼロでも、配偶者控除・基礎控除などの所得要件へ影響する場合があります。
国民健康保険料も前年所得を基礎にする自治体がありますが、計算式や上限は自治体・年度で異なります。勤務先の健康保険とは仕組みが異なるため、「社会保険全般が上がる」と一括りにせず、該当制度へ確認します。
納税資金はいくら残すか
取得費や特例が確定していない段階では、税額を一つに固定しません。実額取得費を使える場合、5%概算取得費の場合、3,000万円控除を使える場合・使えない場合、長期・短期の複数ケースを計算します。
長期は売却年1月1日時点で5年超、短期は5年以下で、5年ちょうどは短期です。最も負担が大きい合理的なケースに合わせて資金を分けておけば、翌年の納税不足を防ぎやすくなります。
売却後すぐに保管する資料
- 購入時と売却時の売買契約書
- 決済精算書、固定資産税等精算金の明細
- 仲介手数料、測量、解体、登記等の領収書
- 建物の構造・取得価額・減価償却履歴
- 居住履歴、相続・共有、過去の特例申告資料
まとめ
不動産売却では、紙の契約書なら印紙税、抵当権抹消等があれば登録免許税が発生します。固定資産税等は自治体の納期、譲渡所得に対する所得税等は翌年の確定申告、住民税は翌年度が主な支払時期です。
売却代金が入ってから納税まで半年以上空くこともあります。決済時に税額を複数ケースで試算し、申告期限と住民税の納期まで資金を分けて保管しましょう。

宅地建物取引士、住宅ローンアドバイザー。売買契約累計200件、相談500件以上の実績を持つ現役の不動産会社員です。投資用マンション買取から地域密着型の仲介まで幅広く経験。理想の会社設立に向け、スミアカスでは特定企業の利益に寄らない「剥き出しの真実」を届けることを使命としています。広告の裏側やローンの罠など、マンガを使いながら嘘のない情報を発信しています。




スミアカスに不動産のことを相談してみませんか?もちろん、名前や住所は匿名でOK。もちろん無料です。一緒に学んで問題を解決しましょう!
