

不動産売却で税金がかからないとは何がゼロなのか
この記事は、日本の居住者である個人が国内の土地・建物を売る一般的なケースを対象にしています。「税金がかからない」とは、課税譲渡所得に対する所得税等と住民税がゼロになる状態で、不動産取引に伴う全税目が消える意味ではありません。
2026年分は所得税・復興特別所得税・住民税、2027年分以後は所得税・復興特別所得税・防衛特別所得税・住民税を確認します。紙の売買契約書の印紙税や抵当権抹消の登録免許税等は別です。個人が生活用資産として自宅を売る建物部分は通常課税対象外ですが、賃貸・事業用建物や店舗兼住宅の事業用部分は消費税を別に判定します。
最初に課税譲渡所得を計算する
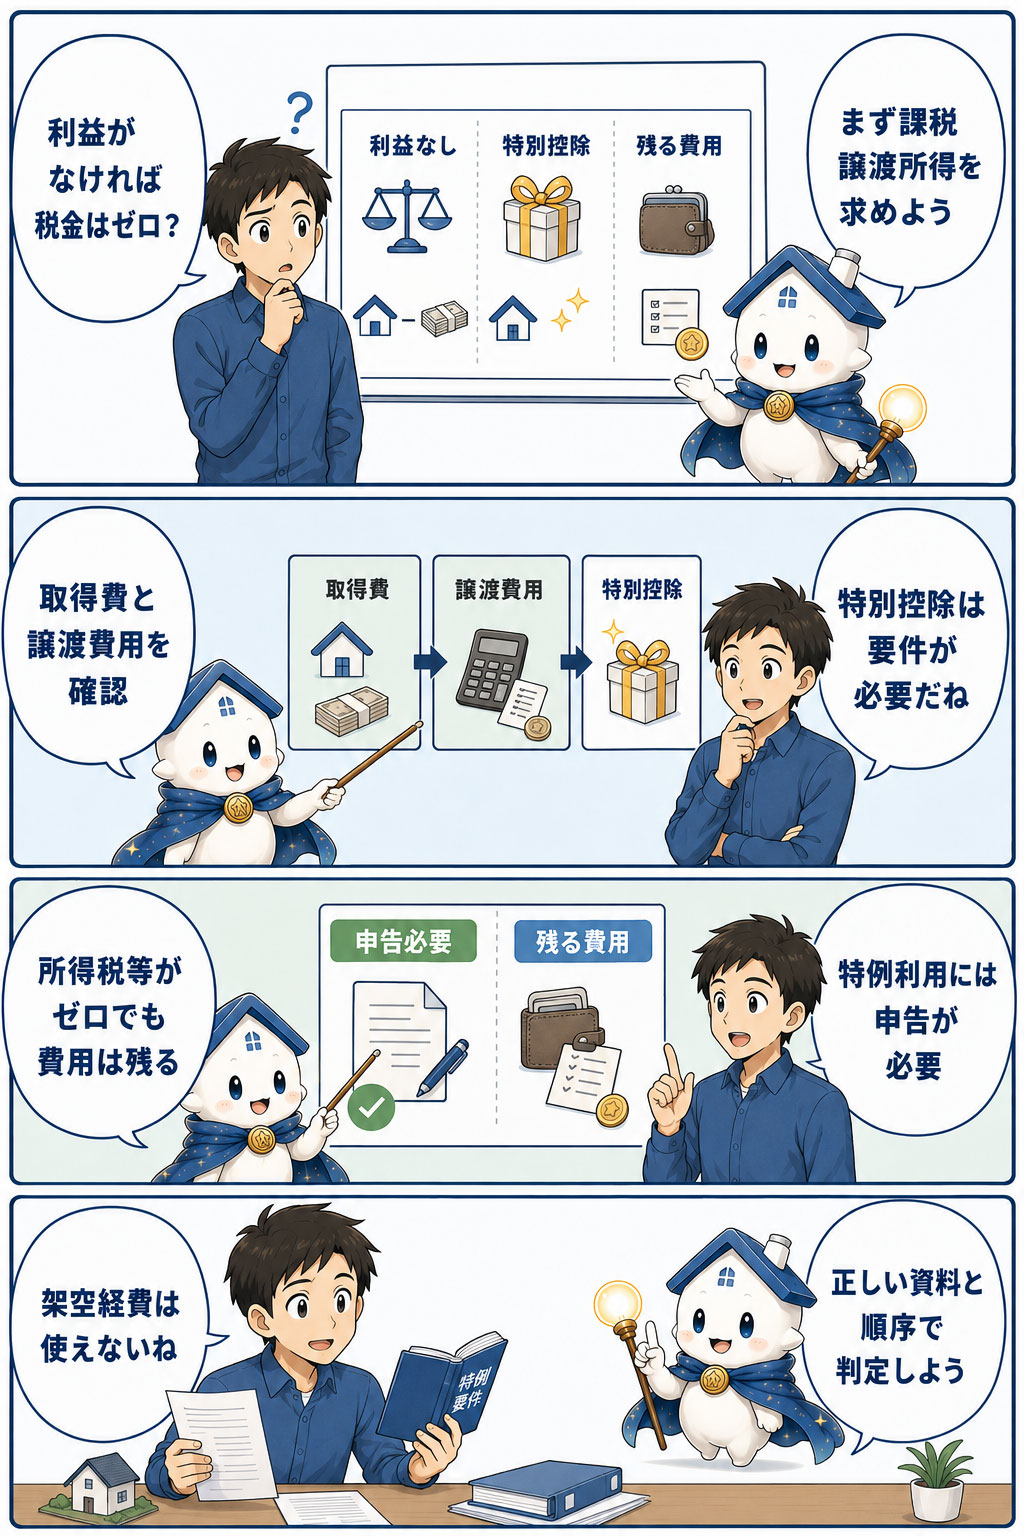
計算は「譲渡価額-取得費-譲渡費用-特別控除額=課税譲渡所得」です。最初から特例だけを探すのではなく、取得費と譲渡費用を確認して控除前の利益を出します。
譲渡価額には、通常の売却代金だけでなく、買主から受け取る固定資産税・都市計画税の精算金が収入へ含まれる取扱いがあります。手取り額と税務上の収入金額を混同しないようにしましょう。
ケース1:取得費と譲渡費用を引くと利益がない
売却代金3,000万円、固定資産税等精算金10万円、減価償却後の取得費2,900万円、譲渡費用120万円とします。譲渡所得は3,010万円-2,900万円-120万円=マイナス10万円です。
正の課税譲渡所得がないため、原則として売却益に対する所得税・住民税はかかりません。ただし、自宅以外の土地建物の損失は給与所得と自由に相殺できません。一定のマイホームの損失特例を使う場合は確定申告が必要です。
購入価格より安く売っても利益が出ることがある
建物の取得費は、購入代金や建築代金から所有期間中の減価償却費相当額を差し引きます。購入時4,000万円、売却時3,500万円でも、減価償却後の取得費が3,000万円、譲渡費用150万円なら、控除前譲渡所得は350万円です。
住宅ローン残高も取得費ではありません。残債が売却代金を上回って資金的に赤字でも、税務上の譲渡所得がプラスになることがあります。「値下がり」「手取り不足」「税務上の損失」は別々に確認します。
ケース2:マイホームの3,000万円控除でゼロになる
一定のマイホームを売った場合、所有期間にかかわらず、譲渡所得から最高3,000万円を控除できます。控除前譲渡所得が2,000万円で要件を満たすなら、特別控除額は2,000万円が上限となり、課税譲渡所得はゼロです。
境界値として、譲渡所得3,000万円ちょうどなら、3,000万円を控除してゼロになります。控除は売却代金ではなく譲渡所得から差し引き、余った枠を翌年へ繰り越すことはできません。
3,000万円控除は自宅なら自動ではない
 3,000万円控除適用前後比較
現に住んでいる家や、住まなくなってから一定期限内に売る家などが対象です。以前の自宅は、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。
親子・夫婦など特別な関係者への売却、特例目的だけの入居、仮住まい、別荘には使えません。過去の特例利用や新居の住宅ローン控除との併用制限もあります。税額がゼロになるケースでも、一定書類を添えた確定申告が必要です。
家屋を取り壊して敷地だけを売る場合は、取壊しから1年以内に契約し、通常の転居後期限までに譲渡し、取壊しから契約まで貸駐車場など他用途に使わないことが必要です。住宅ローン控除との関係では、新居入居年・前年・前々年と、入居年の翌年から3年目までの旧居譲渡を時系列で確認します。
ケース3:ほかの特別控除で課税所得がゼロになる
土地・建物の譲渡には、公共事業のための売却、一定の相続空き家、区画整理、特定住宅地造成、農地、低未利用土地などを対象にした特別控除があります。対象物、売却先、金額、所有期間、期限がそれぞれ違います。
特別控除額は名称に表示された金額を必ず全額使えるわけではなく、その特例に対応する譲渡益が上限です。制度には適用期限があるため、過去の記事ではなく売却年分の国税庁資料で確認します。
土地・建物の特別控除には、年間の譲渡所得全体を通じて最高5,000万円という上限があります。低未利用土地等の100万円控除は長期譲渡所得等が要件で、2026年度改正により2028年末まで延長されています。相続空き家控除は、対象家屋等を取得した相続人が3人以上の場合に最高2,000万円となることがあります。
取得費を正確に拾うことが合法的な税負担の見直しになる
取得費には、土地・建物の購入代金や建築代金だけでなく、購入手数料、設備費、改良費などが含まれます。非業務用資産では、購入時の登録免許税、不動産取得税、印紙税などが含まれる場合もあります。
ただし、すでに事業所得等の必要経費へ算入した金額を重ねて取得費にすることはできません。建物は減価償却後の金額を使います。契約書、領収書、通帳、ローン資料、工事請負書を時系列で集めましょう。
相続・贈与で取得した場合は、原則として被相続人・贈与者の取得費と取得時期を引き継ぎます。相続税が課税された一定の相続人が期限内に売る場合は、相続税額の一部を取得費へ加算できる特例も確認します。
取得費が分からないときの5%ルール
取得費が分からない場合や、実際の取得費が譲渡価額の5%より少ない場合は、譲渡価額の5%を概算取得費とすることができます。売却代金3,000万円なら概算取得費は150万円です。
この方法は資料探しを省けますが、実額取得費が高い物件では課税所得が大きくなりやすいです。「税金をかからなくする方法」ではなく、取得費を確認できない場合の計算ルールです。安易に選ぶ前に資料を探しましょう。
譲渡費用として差し引ける支出
譲渡費用は、土地や建物を売るために直接かかった費用です。仲介手数料、売買契約書の印紙税、売却のための測量費、一定の立退料、土地を売るための建物取壊し費用などが代表例です。
一方、通常の修繕費、固定資産税、日常の維持管理費、住宅ローン返済額は、支払ったからといって当然に譲渡費用になるわけではありません。売却との直接性と一次資料を確認します。
架空経費や名義だけの対策は使わない
領収書を作り替える、家族への支払を実態以上に計上する、居住実態がないのに自宅特例を申告するといった方法は、適法な節税ではありません。加算税や延滞税、状況によってはより重い問題につながります。
合法的にできるのは、事実に基づく取得費・譲渡費用を漏れなく確認し、要件を満たす特例を正しく申告し、売却時期を価格や保有費も含めて検討することです。
売値を人為的に安くしても必ず節税になるわけではありません。たとえば個人から法人へ時価の2分の1未満で譲渡すると、時価を収入金額として扱う規定があります。個人間の低額譲渡は同じ結論と一律に決めず、個別に確認します。
所有期間を待てば税金がゼロになるわけではない
売却年1月1日時点で所有期間が5年を超えると、一般の税率は短期39.63%から長期20.315%へ下がります。しかし、課税譲渡所得が残れば税率が下がるだけで、通常はゼロにはなりません。
待つ間の価格下落、固定資産税、管理費、修繕、金利を考慮すると、税率だけで延期が有利とは決められません。今売る場合と待つ場合の税引後手取りを比較します。
一定のマイホームを所有期間10年超で売る場合は、3,000万円控除後に利益が残っても軽減税率を併用できることがあります。税額をゼロにする制度ではありませんが、重要な負担軽減策です。
税額ゼロでも確定申告が必要なケース
3,000万円控除などの特例を適用してゼロにする場合は、確定申告が必要です。2026年中の譲渡なら、原則として2027年2月16日から3月15日までに申告・納付します。譲渡所得の内訳書など、特例ごとの書類を確認します。
計算段階で利益がなく特例を使わない場合も、「売却損だから必ず申告不要」とは限りません。損失特例を利用する場合や、本人にほかの申告義務がある場合は申告が必要です。個別判断は税務署や税理士へ確認しましょう。
課税ゼロを判定する6ステップ
- 売却代金と固定資産税等精算金を確認する
- 土地・建物の取得費を分け、建物を減価償却する
- 売却へ直接必要な譲渡費用を集計する
- 控除前譲渡所得がプラスか確認する
- 物件と所有者に使える特別控除を確認する
- 申告要否と残る印紙税・登記費用を確認する
途中の資料が不明なら、ゼロと決めつけず幅を持たせます。特例あり・なし、実額取得費・概算取得費のケースを並べると、納税資金の不足を防ぎやすくなります。
まとめ
不動産売却の譲渡所得税がかからない主なケースは、取得費と譲渡費用を差し引くと利益がない場合と、要件を満たす特別控除で課税譲渡所得がゼロになる場合です。売却価格やローン残高だけでは判定できません。
3,000万円控除などでゼロにするには確定申告が必要です。また、所得税等・住民税がゼロでも印紙税や登記費用は残り得ます。期限付き制度は国税庁資料だけでなく、その年に成立した改正法や財務省資料も照合しましょう。





