

不動産売買における仲介手数料上限の基本計算式
まずは、不動産売買で広く使われている仲介手数料上限の基本的なルールと、一般的な計算方法について簡潔に解説します。
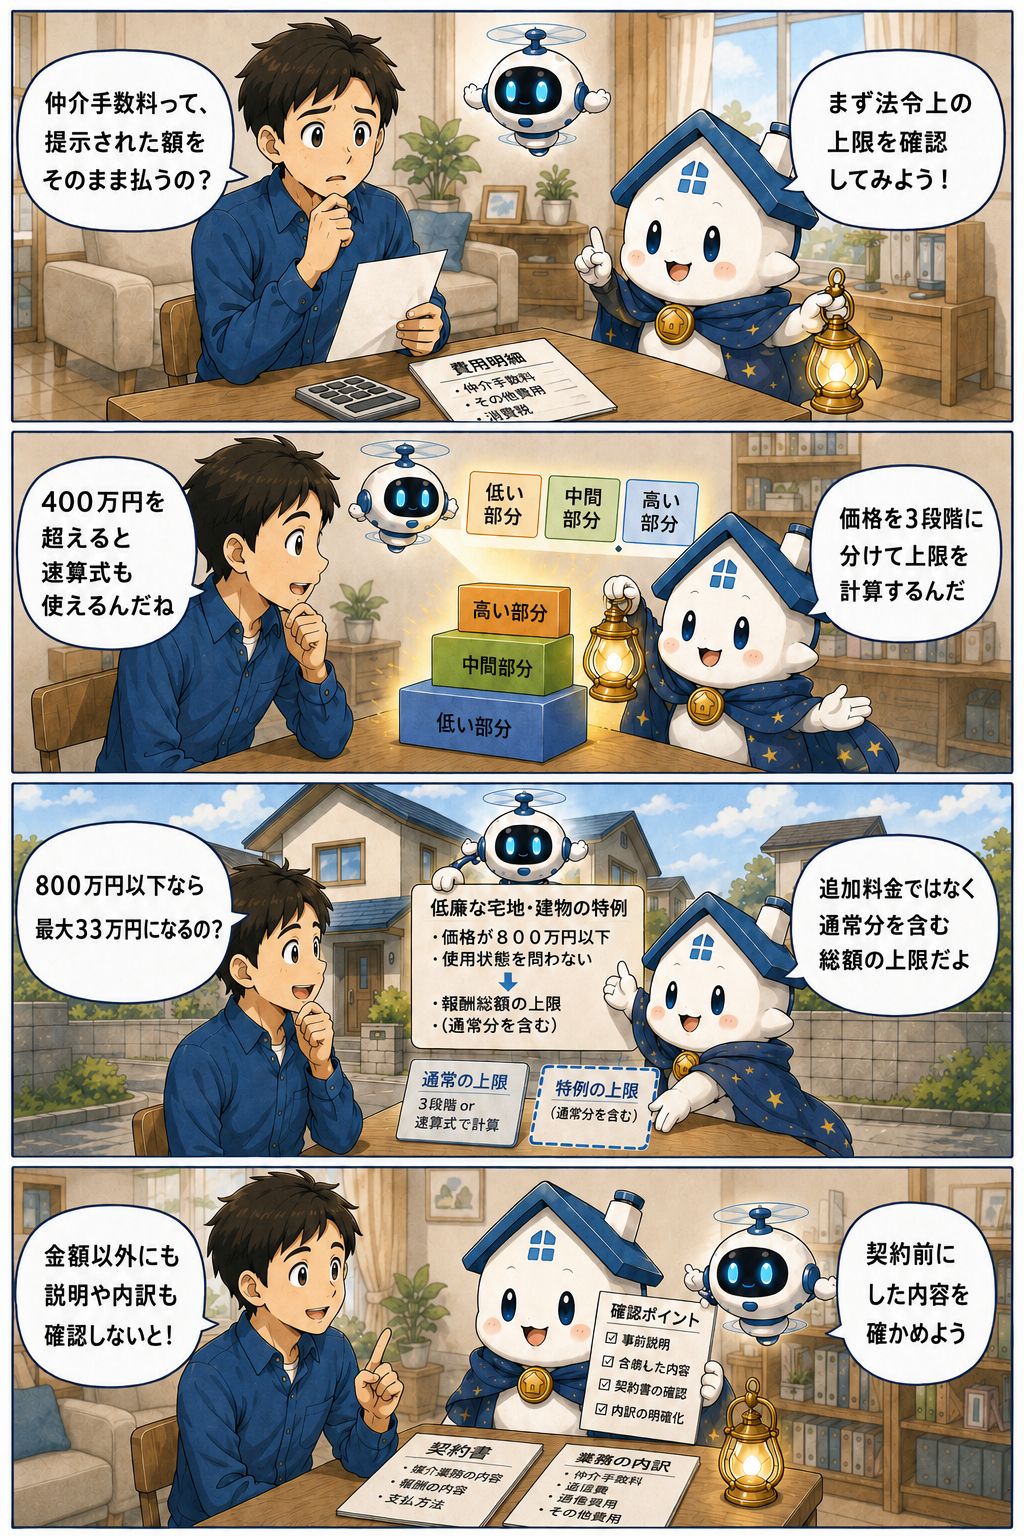
仲介手数料の法律上の上限額(3段階の算出方法)
宅建業法では、取引価格(税抜)に応じて仲介手数料の上限を以下の3つの区分で定めています。
- 物件価格のうち200万円以下の部分:取引額の5%以内
- 200万円を超え400万円以下の部分:取引額の4%以内
- 400万円を超える部分:取引額の3%以内 それぞれに消費税が加算されます。
これらを合計した額が、不動産会社が受け取れる報酬の上限となります。実務では上限額を仲介手数料として設定する不動産会社も多く見られますが、上限額はあくまで法律で定められた最大値であり、具体的な報酬額は依頼者と不動産会社との合意によって決定されます。
実務で使われる「3% + 6万円」の速算式とは
取引価格が400万円を超える一般的な不動産売買では、上記の3段階計算を簡略化した「速算式」が使われます。
計算式は「(物件価格 × 3% + 6万円)+ 消費税」です。 この「6万円」という数値は、200万円以下の部分(5%)と400万円以下の部分(4%)を3%で一括計算した際に生じる差額(調整額)を足し合わせたものです。
例えば、3,000万円(税抜)の物件を売買する場合, 3,000万円 × 3% + 6万円 = 96万円となり、これに消費税(10%)を加えた105万6,000円が上限となります。この速算式は400万円を超える物件であればいくらであっても同一の計算式が適用できます。
【最新情報】低廉な宅地建物の仲介手数料上限の改正ルール
空き家問題への対応や少額不動産の流通促進を背景に、近年、安い物件(低廉な宅地建物)の仲介手数料の上限に関するルールが変わりました。最新の改正内容を深く解説します。
2024年7月施行:800万円以下の物件に関する報酬額告示の改正
2024年7月1日、宅地建物取引業法第46条に基づく国土交通省の報酬額告示(昭和45年建設省告示第1552号)が改正され、低廉な空家等に関する仲介手数料の特例が拡充されました。対象となるのは、売買価格(税抜)が800万円以下の宅地・建物です。
制度上「低廉な空家等」と呼ばれますが、実際には居住中の中古住宅、使用中の店舗、土地のみの取引であっても、価格が条件を満たせばすべて対象となります(使用状態は問いません)。
従来の特例(2024年6月まで)では、400万円以下の物件を対象に、売主側からのみ原則の上限額を超えて「最大18万円(税別)」まで合算して受け取れるルールでした。告示改正後は、対象が「800万円以下」に拡大され、さらに金額の上限が「売主・買主の双方それぞれから最大30万円(税込33万円)」に引き上げられました。
ただし、この33万円という金額は通常の手数料に上乗せして受け取れる「追加料金」ではなく、通常分を含めた「報酬総額の上限」です。
例えば売買価格100万円の物件の場合、通常の計算(5%)による原則上限は5万5,000円(税込)ですが、特例を適用することで、通常分を含めて最大33万円(税込)を受領できるという仕組みです。
また、33万円は当然に一律で請求できるものではありません。不動産会社は、媒介に要する費用を勘案した上で、媒介契約の締結時にあらかじめ報酬額について依頼者に説明し、合意を得る必要があります(特例適用のために別個の同意書を必ず作成しなければならないわけではなく、合意した金額が媒介契約書等に明記されていることが必要です)。2024年7月の告示改正ルールは2026年現在もそのまま適用され、合意プロセスを怠った場合は特例額の請求は認められません。
800万円では特例による実質的な増額はありません
 仲介手数料上限計算
物件価格が800万円ぴったり(税抜)の場合、通常の計算(3%+6万)でも30万円(税込33万円)となり、特例の上限額と一致します。
そのため、特例によって実際に手数料の上限が引き上げられるのは、価格が「800万円未満」の物件となります。価格ごとの原則上限と特例適用時の上限の比較は以下の通りです。
| 売買価格(税抜) | 原則上限(税込) | 特例上限(税込) |
|---|---|---|
| 100万円 | 5万5,000円 | 最大33万円 |
| 300万円 | 15万4,000円 | 最大33万円 |
| 400万円 | 19万8,000円 | 最大33万円 |
| 500万円 | 23万1,000円 | 最大33万円 |
| 700万円 | 29万7,000円 | 最大33万円 |
| 800万円 | 33万円 | 33万円 |
なぜ低価格な物件の仲介手数料上限が引き上げられたのか
上限が引き上げられた主な理由は、地方の中古住宅や少額の土地・空き家などの取引を活性化するためです。低価格な不動産は、取引額が低いために通常の計算式では仲介手数料が数万円程度にしかなりません。
しかし、登記関係の調査や現地案内などにかかる手間とコストは高額な物件と変わらないため、不動産会社が赤字を懸念して仲介を敬遠する傾向がありました。報酬の上限を実質的に引き上げることで、不動産会社が積極的に少額不動産の仲介を行い、市場の流通を促すことが狙いです。
不当な過大請求を防ぐための注意点と対策
不動産会社との間で手数料トラブルを避けるために、契約前に確認すべきチェックポイントを解説します。
通常の媒介費用と「別契約の関連業務」の正しい切り分け
不当に手数料の上限規制を免れるために、通常の媒介業務(ポータルサイト掲載、通常の案内、物件調査など)について「広告費」や「現地案内料」といった別名目を上乗せして当然のように請求することは認められていません。案内料や申込料の別途徴収は通達でも禁止されています。
ただし、仲介手数料とは別に請求・受領することが認められる例外もあります。
それは、媒介業務の範囲に含まれない独立した業務を別契約で締結している場合です。例えば、依頼者の特別な依頼による「通常想定されない遠隔地での現地調査」や「特別に依頼された広告」の実費、あるいは「媒介業務に含まれない管理、清掃、家財整理」「利活用に関するコンサルティング」「相続手続きの支援や専門家との調整」などです。
これらは、媒介契約とは別に業務内容や報酬額を明確にした契約を締結している場合、手数料とは別に報酬を受け取っても違法とはなりません。
そのため、別途請求された場合は一律に違法と拒否するのではなく、それが「通常の媒介業務に含まれるものなのか」、あるいは「別契約で依頼した独立したサービスなのか」、契約内容と金額の内訳をしっかり確認することが重要です。
仲介手数料以外に請求されやすい費用名目と注意点
不動産取引において、仲介手数料のほかに提示されやすい費用名目と、その判断基準を整理しました。
- 住宅ローン代行手数料(事務手数料)
- 単なる金融機関の紹介や書類の受け渡しに対して説明なく強制請求されるものは問題ですが、複数行への申し込み支援や、詳細な資金計画作成、特殊な融資案件への対応などが「媒介業務とは別のコンサルティングサービス」として明確に合意されている場合、一律に違法とは言えません。支払う前に、具体的な業務内容や事前説明・契約の有無、金額の合理性を確認しましょう。
- 契約書作成費用
- 不動産会社自身が行う重要事項説明書や売買契約書の作成費用の別途請求は認められません。ただし、登記のための「司法書士報酬」、境界確定のための「土地家屋調査士報酬」、印紙税や測量費、インスペクション費用などの外部の実費・専門家報酬は当然に別途発生するため、これらと混同しないよう区別が必要です。
- 現地案内料・案内交通費
- 通常の現地案内にかかる費用は仲介手数料に含まれており、別途請求は認められません。ただし、依頼者の特別な依頼による遠隔地調査などは実費が認められる場合があります。別途費用を請求された場合は、すぐに支払ったり一律に拒否したりせず、通常の媒介に含まれない理由や依頼の事実、契約書の内訳を確認しましょう。
複数の仲介会社が関与しても上限額は倍になりません
不動産取引において、同じ依頼主側に複数の仲介業者が関与することがあります(例:一般媒介で複数社に依頼し、各社が共同で仲介した場合など)。
しかし、依頼者が支払う報酬の総額は、原則または特例の上限(物件価格の3%+6万+消費税、または低廉特例の33万円以内)を超えてはならないと定められています。
各会社がそれぞれ上限額を満額請求できるわけではありませんので、消費者保護の観点から覚えておくべき重要なルールです。ただし、売主側と買主側のそれぞれに別の業者が存在し、それぞれの依頼者から上限額を受け取る共同仲介(片手取引)は通常の取引として認められています。
まとめ
不動産売買の仲介手数料の上限は、400万円を超える物件では原則として「(価格×3%+6万円)+税」ですが、告示改正(2024年7月施行)により、800万円以下の低廉な宅地建物については、双方それぞれ最大33万円(税込)を総額の上限とできるようになりました。ただし、これは自動適用される追加料金ではなく、事前の説明と合意が必要です。また、仲介手数料とは別の独立したサービスの費用が適法に請求されるケースもあるため、請求の内訳と契約内容を事前によく確認することがトラブルを防ぐ最大の対策です。





