

【早見表】物件価格別の仲介手数料上限一覧
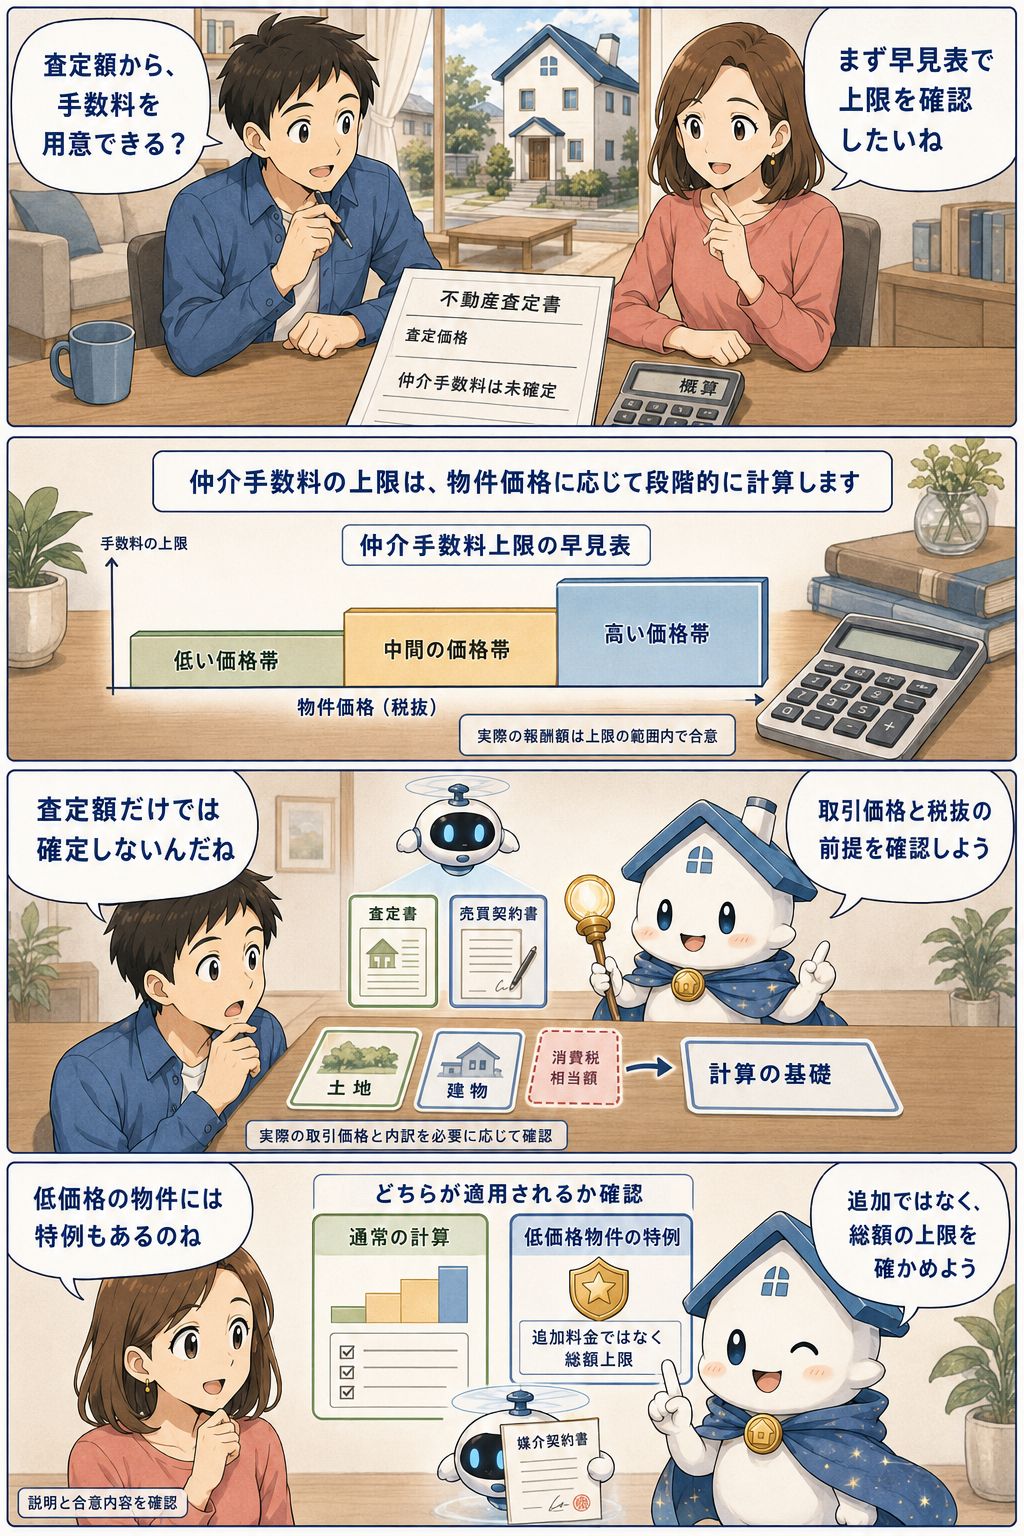
まずは、物件の取引価格(税抜)と、法律(宅建業法)に基づく報酬額告示で定められている仲介手数料の上限額(消費税10%を含む)の早見表を紹介します。
導入部で触れた「査定価格3,800万円」の場合、実際にその価格で売買契約が成立したと仮定すると、仲介手数料の上限は税別120万円、課税事業者の場合は税込132万円となります(※査定段階の金額はあくまで目安です)。
500万円〜1億円の仲介手数料早見表(一方あたり)
 仲介手数料上限計算
以下の表は、物件価格(税抜)に対する仲介手数料の上限額の一覧です。
これは売主または買主の「一方から受領できる上限額」であり、同じ仲介会社が双方から受領する場合はそれぞれから上限内で受領できます。
なお、手数料に対する10%の消費税加算は「仲介会社が消費税の課税事業者である場合」に限られます。免税事業者の場合は、告示上の別の上限(基本の料率に消費税等相当額として4%分を加算した額など)が適用されます。※2026年現在の標準税率10%に基づき計算しています。
| 物件価格(税抜) | 原則上限(税別) | 原則上限(税込 10%) | 特例上限(税込 10%)※合意時 |
|---|---|---|---|
| 500万円 | 210,000円 | 231,000円 | 最大330,000円 |
| 800万円 | 300,000円 | 330,000円 | 330,000円 |
| 1,000万円 | 360,000円 | 396,000円 | 非対象(800万円超) |
| 1,500万円 | 510,000円 | 561,000円 | 非対象 |
| 2,000万円 | 660,000円 | 726,000円 | 非対象 |
| 2,500万円 | 810,000円 | 891,000円 | 非対象 |
| 3,000万円 | 960,000円 | 1,056,000円 | 非対象 |
| 3,500万円 | 1,110,000円 | 1,221,000円 | 非対象 |
| 4,000万円 | 1,260,000円 | 1,386,000円 | 非対象 |
| 4,500万円 | 1,410,000円 | 1,551,000円 | 非対象 |
| 5,000万円 | 1,560,000円 | 1,716,000円 | 非対象 |
| 6,000万円 | 1,860,000円 | 2,046,000円 | 非対象 |
| 7,000万円 | 2,160,000円 | 2,376,000円 | 非対象 |
| 8,000万円 | 2,460,000円 | 2,706,000円 | 非対象 |
| 9,000万円 | 2,760,000円 | 3,036,000 | 非対象 |
| 1億円 | 3,060,000円 | 3,366,000円 | 非対象 |
早見表を使う際の3つの注意点と正しい計算ルール
早見表の数値を見る際、間違った前提で計算すると予算計画に大きなズレが生じます。特に注意すべきポイントを深く解説します。
物件価格から建物の消費税相当額を除く(土地と建物の内訳に注意)
仲介手数料の計算対象となるのは、物件の「税抜価格」です。土地取引には消費税がかかりませんが、売主が消費税の課税事業者で、建物の譲渡が課税取引となる場合(不動産会社から中古マンション等を直接購入するケースなど)、建物価格に消費税が含まれています。
例えば、販売価格4,400万円(税込、土地2,000万円・建物2,400万円)の物件の場合、建物価格の消費税分(建物2,400万円のうち約218万1,818円が消費税。税抜価格は約4,181万8,182円)を引いた価格に対して「3%+6万円」を掛ける必要があります。
この場合、計算の基礎となる価格は約4,181万8,182円となり、仲介手数料の上限は税別約131万4,545円、課税事業者の場合は税込144万6,000円となります。
税込価格をベースに計算してしまうと上限を超えた過大な計算になってしまうので、売主の課税状況と税抜価格を確認してください。
個人売主における消費税のルール
一般個人が消費者の立場で自己居住用住宅を売る通常のケースでは、売買代金全額が仲介手数料の計算の基準(税抜価格扱い)となります。
ただし、個人売主であっても、売却する物件が賃貸用マンションや事業用ビルなどであり、かつ売主が消費税の課税事業者である場合などは建物部分が課税対象となるケースがあるため、すべての一戸建て・マンション売買で「個人売主=消費税なし」と一律に断定できるわけではありません。
800万円以下の物件に関する報酬額告示の特例ルール
もう一つの重要な注意点は、取引する不動産が800万円以下の価格帯である場合です。2024年7月1日の告示改正により、800万円以下の低廉な物件(使用状態は問わず居住中・更地なども含む)について、通常の「3%+6万円」の速算式による上限を超える手数料(売主・買主それぞれ最大30万円+消費税=33万円)を受け取ることが可能になりました。
ただし、この特例を適用するには、媒介に要する費用を勘案し、媒介契約の締結時にあらかじめ報酬額について依頼者(売主・買主)に対して説明を行い、合意(媒介契約書等への金額の記載)を得ておく必要があります。また、800万円ぴったりの場合は通常の計算でも上限が33万円(税込)となるため、特例によって実際に上限が引き上げられるのは「800万円未満」の物件となります。
まとめ
物件価格が400万円を超える取引では、「物件価格(税抜)×3%+6万円」に消費税を加えた額が仲介手数料の上限となります。ただし、建物価格の消費税分を除いて計算することや、800万円以下の低廉な宅地建物には最大33万円(税込)の特別上限が適用される点に注意して早見表を活用してください。





