法人の不動産売却益は事業年度の所得へ合算します
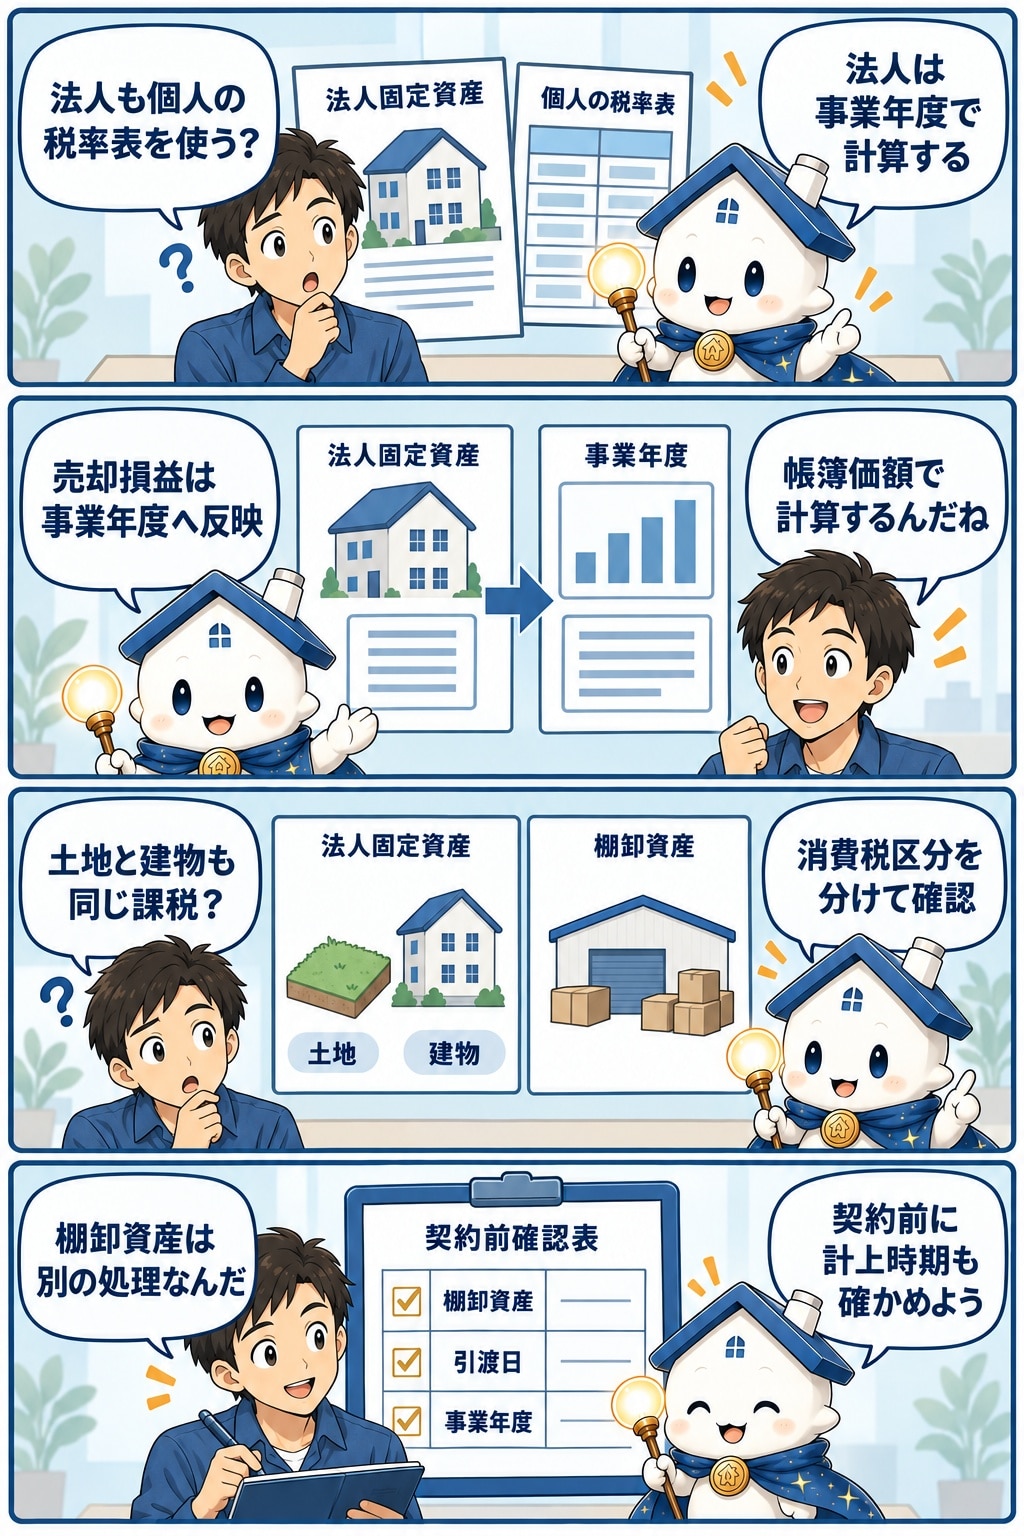
法人では、不動産の売却益だけに個人の長期・短期譲渡所得税率を掛けるのではありません。会計上は、土地・建物の売却価額と帳簿価額、売却に直接要した費用などから固定資産売却損益を認識し、税務調整を経て、ほかの事業損益と合わせて課税所得を計算します。
概念的には「売却価額-売却時の帳簿価額-直接の売却費用」が出発点です。ただし、仲介手数料の表示、未経過固定資産税等相当額、建物と土地の対価按分、消費税の課税区分、減価償却の最終月などで結果が変わります。
法人税率を一つの数字で断定しない
法人の実際の負担には法人税、地方法人税、法人住民税、法人事業税などが関係します。所得金額、資本金、所在地、外形標準課税の対象、欠損金の有無などで実効負担は変わるため、「売却益の税率は何%」と一律には決められません。国税庁の法人税率表と自治体資料を基に、該当事業年度で試算します。
土地と建物は消費税の扱いが異なります
土地の譲渡は消費税の非課税取引ですが、法人が事業として建物を譲渡する場合は原則として課税関係の確認が必要です。売買契約で土地・建物価格を合理的に区分し、課税売上割合や簡易課税の適用も含めて検討します。仲介手数料は媒介サービスの対価として消費税がかかるのが通常です。
決算前にそろえる資料
- 売買契約書と精算書
- 固定資産台帳、取得時契約書、減価償却明細
- 仲介手数料・測量・解体等の請求書
- 土地と建物の価格按分根拠
- 消費税の課税区分とインボイス
契約日、引渡日、決算期の関係によって計上事業年度が問題になることもあります。金額が大きいため、契約前の段階で顧問税理士へ資料を共有する方が安全です。
売却損益の簡易例
土地・建物の売却対価が合計4,500万円、売却時の帳簿価額が3,000万円、売却に直接要した仲介手数料等が150万円なら、会計上の売却利益を検討する出発点は1,350万円です。ただし、消費税を税抜処理するか税込処理するか、減価償却や未収・未払費用をどう認識するかで帳簿表示は変わります。
さらに法人税申告では、会計上の利益へ税務調整を加えて所得金額を求めます。欠損金の控除、ほかの事業損益、交際費等の損金不算入なども影響するため、1,350万円へ法人税率を単純に掛けた金額が最終税額とは限りません。
売却を計上する事業年度を確認
不動産売買では契約日と引渡日が事業年度をまたぐことがあります。収益を認識する時点は契約内容、引渡し、所有権移転、代金決済などの事実関係と継続適用する会計方針を踏まえて判断します。決算直前の取引は、契約書だけでなく引渡確認書、登記資料、入出金記録もそろえましょう。
売却利益が大きい場合は予定納税や中間申告、納付資金にも影響します。売却代金から借入金を返済した後も、納税見込額と決算費用を別口座へ確保しておくと安心です。
個人所有から法人へ移す取引は別途検討
個人所有の不動産を自社へ売る場合は、単なる名義変更ではありません。個人側の譲渡所得、法人側の取得価額、時価との乖離、役員との利益相反、登録免許税や不動産取得税などをそれぞれ確認します。個人の3,000万円特別控除を法人へ引き継ぐ仕組みでもありません。
契約前の確認リスト
- 土地・建物ごとの帳簿価額と減価償却明細
- 売却価格の土地・建物按分と根拠
- 仲介手数料、測量、解体等の契約内容
- 消費税の課税区分とインボイス
- 引渡日、決算日、入金日、借入返済日
- 欠損金やほかの事業損益を含む納税試算
この記事の対象範囲と2026年の税制
本記事は、法人が自ら使用・賃貸していた土地・建物を固定資産として通常売却する場面を中心に扱います。不動産販売会社の分譲地や販売用不動産は棚卸資産になり得るため、固定資産売却損益の説明をそのまま使えません。「売却価額-帳簿価額-直接費」は損益影響を把握する出発点であり、法人税の法定計算式そのものでもありません。会計利益へ税務調整を加えて所得を求めます。
資産譲渡収益は原則として引渡日の属する事業年度へ計上します。一般に公正妥当な会計処理に従い、引渡日に近接する契約効力発生日等で確定決算上収益計上する取扱いはありますが、所有権移転日や決済日から自由に選ぶ制度ではありません。当期売却益は通常の前期実績基準による予定申告額へ直結しない一方、仮決算による中間申告や納付資金には影響し得ます。
2026年4月1日以後に開始する事業年度から、対象法人には防衛特別法人税が適用されます。基準法人税額から年500万円を控除した課税標準に4%を乗じ、税額が0円でも申告が必要です。欠損金も、存在するだけで全額を自由に相殺できるとは限りません。
土地譲渡は消費税非課税、建物譲渡は課税取引となるのが原則ですが、売主が免税事業者か課税事業者か、インボイス登録や新設法人等の条件で納税関係は異なります。土地・建物の一括価額は時価比、固定資産税評価額比、原価比など合理的な基準で区分します。簡易課税は5,000万円基準、届出、取引別の事業区分を確認してください。