

3,000万円控除の基本
正式には「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といい、自分のマイホームを売ったときの譲渡所得から最高3,000万円を控除します。所有期間が5年以下の短期でも、5年超の長期でも利用できます。
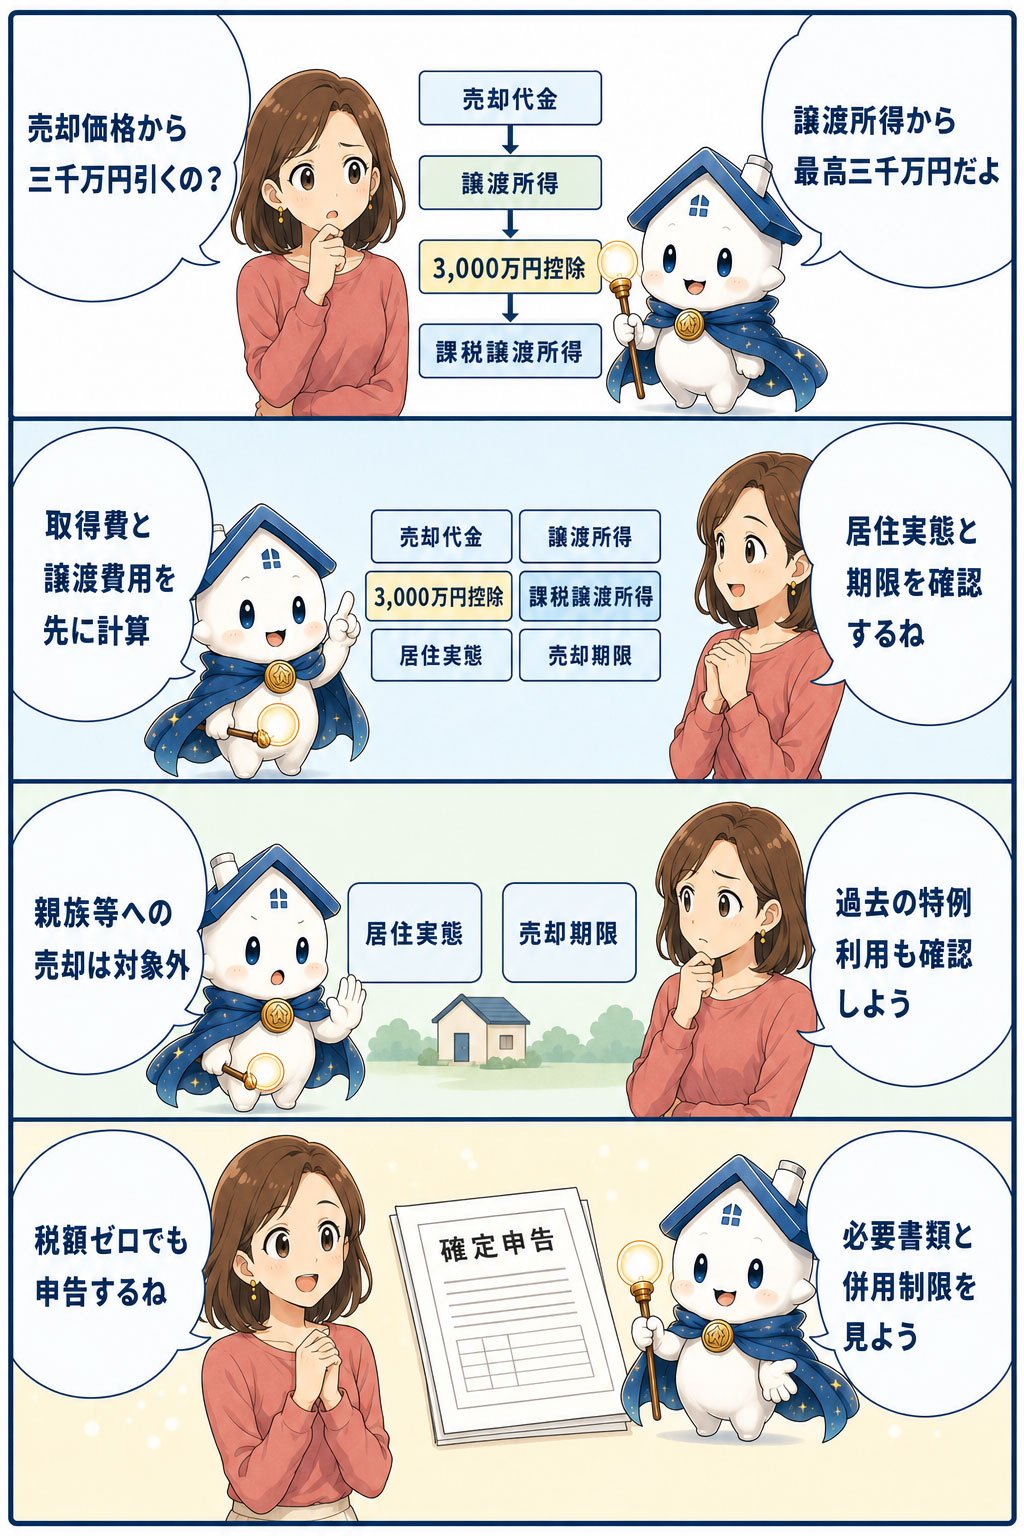
控除の対象は売却代金ではありません。まず「譲渡価額-取得費-譲渡費用」で譲渡所得を計算し、その後に特別控除を差し引きます。
計算式と3,000万円ちょうどの境界
売却代金6,000万円、減価償却後の取得費2,700万円、譲渡費用300万円なら、譲渡所得は3,000万円です。すべての要件を満たす場合、3,000万円を控除し、課税譲渡所得はゼロになります。
譲渡所得が2,000万円なら控除できるのは2,000万円までで、未使用額を翌年へ繰り越せません。同一年に複数の適格な居住用財産を譲渡した場合は、双方へ特例を適用できるケースがありますが、控除額の合計は3,000万円が上限です。譲渡所得が3,500万円なら控除後500万円が残り、2026年分の通常税率なら長期で約101万5,750円、短期で約198万1,500円です。10年超軽減税率を使える場合は別計算です。
| 控除前譲渡所得 | 適用する控除額 | 控除後課税譲渡所得 |
|---|---|---|
| 2,000万円 | 2,000万円 | 0円 |
| 3,000万円 | 3,000万円 | 0円 |
| 3,500万円 | 3,000万円 | 500万円 |
売却価格3,000万円以下なら税金ゼロ、ではない
売却価格が3,000万円以下でも、控除を使えるかは自己居住の実態と居住用財産の要件で決まります。投資・賃貸という物件名だけで一律に除外せず、元自宅を転居後に賃貸した場合も期限内なら対象になり得ます。別荘や居住実態のない土地は通常対象外です。
反対に、売却価格が3,000万円を超えても、取得費と譲渡費用を引いた譲渡所得が3,000万円以下で、要件を満たせば課税譲渡所得はゼロになり得ます。
対象になるマイホーム
現在自分が住んでいる家屋は代表的な対象です。以前住んでいた家屋も、原則として住まなくなってから3年を経過する日の属する年の12月31日までに売れば対象になり得ます。退去後に賃貸へ出したことだけで直ちに対象外になるわけではありません。
家屋とともに売る敷地や借地権も対象になり得ます。家屋を取り壊して敷地だけを売る場合は、取壊しから1年以内に契約し、住まなくなって3年経過日の属する年末までに譲渡し、取壊しから契約まで貸駐車場など他用途に使わないことが必要です。一部を取り壊して居住可能な家屋が残る場合には適用できないことがあります。
転居後の期限を具体例で確認
2023年6月30日に住まなくなった場合、3年を経過する日は2026年6月30日です。その日の属する年の12月31日、つまり2026年12月31日までの売却が期限の基準になります。
「退去日から丸3年以内に契約」とだけ覚えると、期限を短く誤解することがあります。一方、家屋を取り壊した敷地では取壊しから契約まで1年以内という別条件もあるため、両方を確認します。
所有期間や居住期間の長さは基本要件ではない
3,000万円控除そのものには、5年超や10年超といった最低所有期間はありません。短期間の所有でも、実際のマイホームであり他の要件を満たせば対象になり得ます。
ただし、特例を受けるためだけに入居した家、建替え中の仮住まい、一時的な目的の家、別荘などは対象外です。住民票だけ移したかではなく、生活の本拠としての実態が問われます。
3,000万円控除自体に所有期間要件はありませんが、控除後に所得が残れば、譲渡年1月1日時点で5年超か5年以下かにより長期・短期の税率が変わります。
親族等への売却には使えない
親子、夫婦、生計を一にする親族、売却後にその家で同居する親族、内縁関係にある人、特殊な関係のある法人など、特別な関係者への売却は対象外です。
市場価格で売った場合でも、売却先との関係要件は別に確認されます。家族間売買を予定している場合は、価格だけでなく特例の適用可否を事前に税理士へ相談しましょう。
過去の特例利用による制限
売った年の前年と前々年に、この3,000万円控除や一定のマイホーム譲渡損失の特例を受けている場合は、原則として再び利用できません。また、売った年、その前年、前々年にマイホームの買換え・交換の特例を受けている場合も制限があります。
2026年に売るなら、3,000万円控除と一定の譲渡損失特例は2024・2025年、買換え・交換特例は2024・2025・2026年を分けて確認します。被相続人居住用財産の特別控除を経由して通常の3,000万円控除を受けた場合には例外もあるため、申告履歴を条文別に確認します。
新居の住宅ローン控除との併用制限
マイホームの3,000万円控除を使うと、新居の住宅ローン控除を一定期間利用できないことがあります。新居の入居年・前年・前々年と、入居年の翌年から3年目までを確認します。後3年側は住宅ローン控除対象資産以外の一定資産を譲渡する場合という条件も含めて判定します。
売却益への税額をゼロにする効果と、新居で将来受ける住宅ローン控除の総額を比較します。片方だけを見て申告すると、世帯全体では不利になる可能性があります。
10年超所有の軽減税率とは併用できる場合がある
売却年1月1日時点で所有期間が10年を超える一定のマイホームでは、3,000万円控除後に残る課税長期譲渡所得へ軽減税率を適用できる場合があります。
譲渡所得5,000万円から3,000万円を控除して2,000万円が残るケースでは、要件を満たせばその残額へ軽減税率を検討します。3,000万円控除と住宅ローン控除の関係とは異なるため、特例ごとに併用可否を確認します。
共有名義のマイホーム
共有物件では、売却代金、取得費、譲渡費用、譲渡所得を持分に応じて各共有者ごとに計算します。3,000万円控除も各人が居住用財産の要件を満たすかを個別に判断します。
要件を満たす家屋共有者は、原則として1人につき最高3,000万円です。家屋を持たず敷地だけを持つ人は原則対象外ですが、家屋所有者と敷地所有者が異なる一定の場合は敷地所有者も対象となり、その場合は両者合計3,000万円で家屋所有者から先に控除します。
取得費を先に正確に計算する
 3,000万円控除適用前後比較
控除額が大きくても、取得費を正しく出すことは重要です。建物は減価償却費相当額を差し引き、購入時の仲介手数料、一定の登記費用、設備費、改良費などを確認します。
取得費が分からない場合だけでなく、実額が譲渡価額の5%未満の場合も5%を概算取得費にできます。ただし控除前譲渡所得が大きくなりやすいため、3,000万円境界付近では購入資料を探す効果が特に大きくなります。
税額ゼロでも確定申告が必要
3,000万円控除を適用して税額をゼロにする場合も、原則として譲渡年の翌年2月16日から3月15日までに確定申告します。代表的な添付書類は、土地・建物用の譲渡所得の内訳書です。
売買契約日の前日に住民票上の住所と売却物件の所在地が異なる場合などには、戸籍の附票の写しなど、実際に居住していたことを明らかにする書類が必要になることがあります。
申告までにそろえる資料
- 売却時の売買契約書と精算書
- 購入時の契約書や建築請負契約書
- 購入・改良・売却費用の領収書
- 土地と建物の取得価額が分かる資料
- 転居日と居住履歴を確認できる資料
- 共有持分が分かる登記事項証明書
- 過去の確定申告書と特例利用履歴
- 新居の取得・入居・住宅ローン控除予定
よくある誤解
売却代金から3,000万円を引く
引くのは取得費と譲渡費用を差し引いた後の譲渡所得です。売却代金の大小だけでは税額を判断できません。
自宅なら申告しなくても自動でゼロになる
特例の適用には確定申告が必要です。無申告のまま自動適用される制度ではありません。
住民票を移せば使える
生活の本拠としての居住実態が必要です。形式的な転居や一時的な利用は適用除外になることがあります。
控除を使っても住宅ローン控除は必ず使える
新居の入居時期を含む併用制限があります。売却と購入を別年にしても確認が必要です。
売却前の判定フロー
- 売る家が現在または以前の生活の本拠か確認する
- 転居日、取壊日、契約予定日、引渡予定日を並べる
- 買主が特別な関係者でないか確認する
- 譲渡所得を取得費・譲渡費用から計算する
- 過去の特例と新居の住宅ローン控除予定を確認する
- 添付書類を準備して確定申告する
まとめ
3,000万円控除は、一定のマイホームの譲渡所得から最高3,000万円を差し引く制度です。所有期間は問いませんが、居住実態、転居後の期限、売却先、過去の特例、新居の住宅ローン控除などを確認します。
譲渡所得3,000万円ちょうどなら要件を満たすことで課税譲渡所得はゼロになりますが、特例は自動ではありません。売却前に資料と併用関係を整理し、税額がゼロでも確定申告を行いましょう。





