

相続した不動産には相続時と売却時で別の税金がある
不動産を相続すると、遺産総額や控除、取得した人などに応じて相続税が生じることがあります。名義を変える相続登記では登録免許税も必要です。その後に売却すると、紙の売買契約書には印紙税がかかり、売却益があれば譲渡所得に対する所得税・復興特別所得税・住民税が生じます。
相続税と譲渡所得税は課税する出来事が異なります。同じ不動産だから二重課税で必ず片方が免除される、という仕組みではありません。ただし、相続税を納めた人が一定期間内に売る場合は、相続税額の一部を取得費へ加算できる特例があります。
譲渡所得の基本計算
一般的な計算式は「譲渡価額-取得費-譲渡費用-特別控除=課税譲渡所得」です。課税譲渡所得へ所有期間に応じた税率を掛けます。売却代金の全額へ所得税率を掛けるものではありません。
譲渡費用には、売却時の仲介手数料、売るために直接要した測量費、売買契約書の印紙代、一定の取壊し費用などが含まれます。相続人同士の話合いに使った費用や、保有中の固定資産税、住宅ローンの元本返済は、支払ったというだけで譲渡費用になるものではありません。
取得費は相続税評価額ではなく被相続人の実額を引き継ぐ
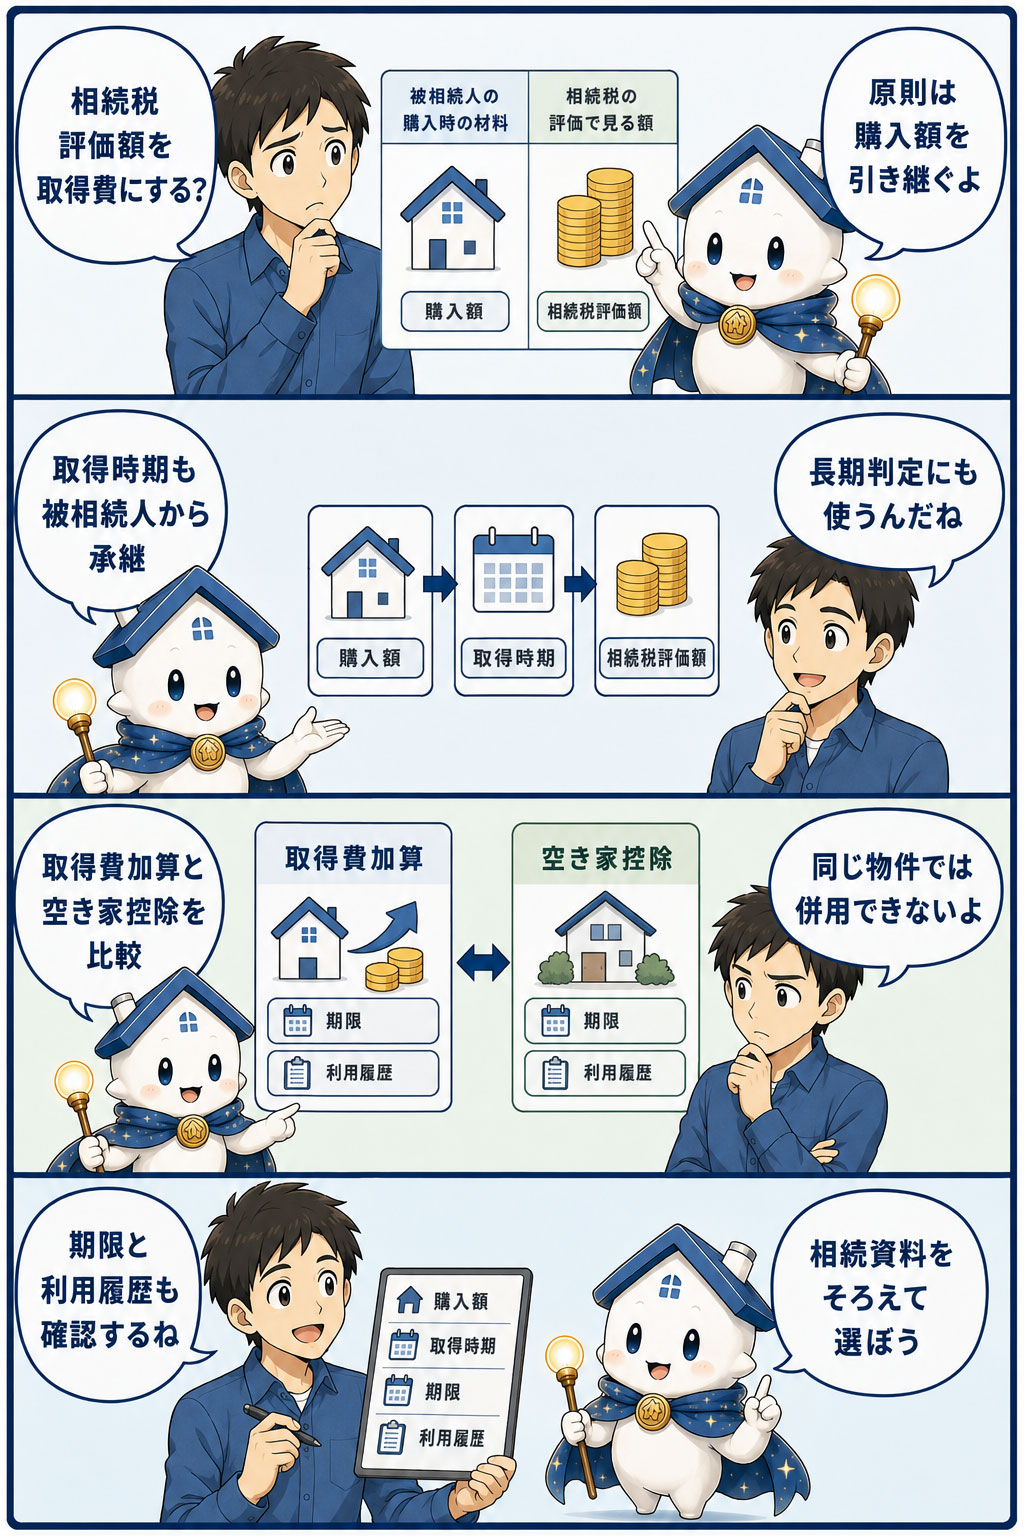
相続した土地・建物の取得費は、原則として亡くなった人が購入したときの代金や購入手数料などを基に計算します。相続開始時の路線価、固定資産税評価額、遺産分割協議書に記載した価額を、そのまま売却時の取得費にするわけではありません。
建物は購入代金をそのまま残せず、所有期間中の減価償却費相当額を差し引きます。非事業用と事業用では算式が異なり、事業用期間は申告で実際に必要経費へ計上したかにかかわらず、各年の減価償却費として計算される額を累計します。相続後の用途変更も期間ごとに整理します。
相続人が負担した登記費用を取得費に含められる場合
業務に使われていない土地・建物を相続した際に、相続人が支払った登録免許税や登記費用は、一定の場合に取得費へ含められます。通常の相続による不動産取得には不動産取得税が課されないため、一般的な相続コストとして並べないようにしましょう。概算取得費として売却価額の5%を使う場合は、これらを重ねて取得費へ加算できません。
賃貸・事業用物件で必要経費にしている費用を二重に取得費へ入れることもできません。請求書、領収書、過去の申告書を見比べて整理します。
取得費が不明なら5%の概算取得費を使える
古い相続物件では購入契約書が見つからないことがあります。取得費が分からない場合は、売却価額の5%相当額を概算取得費として使えます。売却額3,000万円なら150万円です。
ただし、実際の取得費が高かった物件で5%を使うと、譲渡所得が大きくなりやすく、税負担も増える可能性があります。通帳、住宅ローン契約、抵当権設定の資料、購入時パンフレット、建築請負契約、当時の仲介会社の記録などを探しましょう。資料から推計した金額が必ず認められるとは限らないため、証拠の評価は税務署や税理士へ確認します。
所有期間も被相続人の取得時期を引き継ぐ
長期譲渡所得か短期譲渡所得かを判定するときも、相続日から数えるのではありません。亡くなった人が取得した時期を相続人が引き継ぎます。売却した年の1月1日時点で所有期間が5年を超えていれば長期、5年以下なら短期です。
たとえば、被相続人が2000年に取得した土地を2026年に相続し、その年に売っても、取得時期は2000年から引き継ぐため原則として長期です。反対に、被相続人が2024年に取得した物件を2026年に相続・売却すれば、相続からの日数に関係なく短期となり得ます。
長期と短期の税率
一般の長期譲渡所得は概算合計20.315%、短期譲渡所得は39.63%です。2026年分は基準所得税額に復興特別所得税2.1%が加わります。2027年分以後は復興特別所得税1.1%と防衛特別所得税1%に内訳が変わりますが、通常の合計率は変わりません。
相続したという理由だけで税率が一律20%になるわけではありません。被相続人の取得日と、売却年1月1日の境界を必ず確認しましょう。
相続税額の取得費加算の特例
相続や遺贈で財産を取得し、その人に相続税が課税され、一定期間内にその財産を売った場合は、相続税額のうち一定額を譲渡所得の取得費へ加算できます。取得費が増えるため、課税譲渡所得を小さくできる制度です。
期限は、相続開始の日の翌日から相続税の申告期限の翌日以後3年を経過する日までです。相続税の申告期限は原則として相続開始を知った日の翌日から10か月以内なので、「相続からおおむね3年10か月」と説明されますが、正確な期限は個別の日付で確認します。
その財産を取得した人に相続税が課税されていることが要件で、支払った相続税の全額がそのまま一つの不動産の取得費になるわけではありません。国税庁の算式で財産ごとに加算額を計算し、特例適用前の譲渡益が上限です。
期限の境界は契約前に日付で確認
取得費加算の期限最終日ぴったりの譲渡は期間内ですが、翌日になると期間外です。税務上の譲渡日は原則として引渡日で、契約の効力発生日を譲渡日として申告する取扱いもあります。期限際は契約・引渡条件と申告方法を個別に確認します。
売却活動が長引く可能性もあるため、期限直前に媒介を依頼するのではなく、相続税申告が終わった段階で売却方針を決めると安心です。税制だけを理由に安売りするのではなく、特例による税負担差と売却条件を並べて判断します。
相続空き家の3,000万円特別控除
亡くなった人が一人で住んでいた一定の古い家屋と敷地を相続し、要件を満たして売る場合、譲渡所得から最高3,000万円を控除できる特例があります。2024年以後の譲渡で、対象家屋・敷地等を相続または遺贈により取得した相続人が3人以上の場合は、1人あたり最高2,000万円です。
対象となる家屋は、原則として1981年5月31日以前に建築され、区分所有建物でなく、相続開始直前に被相続人以外の居住者がいなかったものです。相続から売却まで事業・貸付け・居住に使っていないこと、売却代金合計が1億円以下であること、相続開始から3年を経過する日の属する年の12月31日までに売ることなどを確認します。
制度の対象期間は2027年12月31日までの譲渡です。耐震基準を満たして売る、家屋を取り壊して敷地を売る、売却後に買主が翌年2月15日までに耐震改修・取壊しを完了する一定の方法があります。親子・夫婦など特別の関係がある人への売却は対象外です。
1億円判定では分割売却や他の相続人による一定期間内の売却も合算され、後から1億円を超えた場合は4か月以内の修正申告・納税が必要になることがあります。契約前から要件と証拠資料を確認・保存し、自治体の確認書は確定申告時の提出資料として準備します。老人ホーム入所中だった場合も、要介護・要支援等、施設、家財保管、第三者居住や貸付けがないことなどの条件を個別に確認します。
取得費加算と空き家控除はどちらかを比較する
同じ不動産の譲渡について、相続税額の取得費加算と相続空き家の特別控除は併用できません。控除額が大きく見える空き家控除でも、家屋の建築時期や居住状況、共有者数、売却額などの要件を満たさなければ使えません。
比較するときは、まず実額取得費で譲渡所得を計算し、次に取得費加算を使うケース、空き家控除を使うケース、どちらも使えないケースを並べます。税額だけでなく、耐震改修・取壊し費用や売却価格への影響も含めます。
計算例:取得費加算を使う場合
売却代金4,000万円、被相続人から引き継いだ減価償却後取得費2,000万円、譲渡費用200万円、国税庁No.3267の算式で算定済みの取得費加算額300万円とします。特別控除がない場合、課税対象となる譲渡所得は1,500万円です。
| 項目 | 金額 |
|---|---|
| 売却代金 | 4,000万円 |
| 引き継いだ取得費 | 2,000万円 |
| 相続税の取得費加算 | 300万円 |
| 譲渡費用 | 200万円 |
| 譲渡所得 | 1,500万円 |
長期譲渡所得なら概算税額は1,500万円×20.315%=304万7,250円です。取得費加算を使わない場合の譲渡所得は1,800万円で、概算税額は365万6,700円となるため、この前提では差額は60万9,450円です。
遺産分割と共有売却の注意点
複数の相続人で共有した不動産を売る場合、譲渡価額、取得費、譲渡費用を原則として持分に応じて各人が計算します。代金を代表者の口座へ入れたという理由だけで、その人一人の所得になるとは限りません。
売却代金を持分と異なる割合で分けると、共有者間の贈与が問題になる可能性があります。誰が相続税を納めたか、空き家控除の対象者数、費用の実負担も異なるため、売買契約と精算方法を決める前に全員分を確認します。
売却前にそろえる資料
- 被相続人の購入時売買契約書・建築請負契約書
- 購入手数料、登記費用、増改築費の領収書
- 建物の構造・建築年月・利用履歴・減価償却履歴
- 遺産分割協議書、登記事項証明書、相続税申告書
- 相続人が負担した登記費用等の領収書
- 被相続人と相続人の居住状況、老人ホーム入所資料
- 売却時の仲介手数料、測量、解体等の見積書
まとめ
相続不動産の売却では、被相続人の取得費と取得時期を引き継いで譲渡所得を計算します。相続税評価額を取得費として使う、相続日から所有期間を数えるといった思い込みは避けましょう。
相続税が課税された人が一定期間内に売る場合の取得費加算と、一定の相続空き家の特別控除は併用できません。どちらも確定申告と所定書類が必要です。期限、利用履歴、他の相続人による売却、必要な改修・取壊しまで含めて比較しましょう。

宅地建物取引士、住宅ローンアドバイザー。売買契約累計200件、相談500件以上の実績を持つ現役の不動産会社員です。投資用マンション買取から地域密着型の仲介まで幅広く経験。理想の会社設立に向け、スミアカスでは特定企業の利益に寄らない「剥き出しの真実」を届けることを使命としています。広告の裏側やローンの罠など、マンガを使いながら嘘のない情報を発信しています。




スミアカスに不動産のことを相談してみませんか?もちろん、名前や住所は匿名でOK。もちろん無料です。一緒に学んで問題を解決しましょう!
