

減価償却は建物の取得費を計算するために必要
土地・建物の譲渡所得は「譲渡価額-取得費-譲渡費用」で計算します。建物は使用や時間の経過によって価値が減る資産と考えられるため、取得費は購入・建築価額のままではなく、所有期間中の減価償却費相当額を差し引きます。
取得費が小さくなると、同じ売却価格でも譲渡所得は大きくなります。「減価償却した分だけ現金を受け取った」という意味ではありませんが、売却時の税計算へ影響する重要な調整です。
土地は減価償却しない
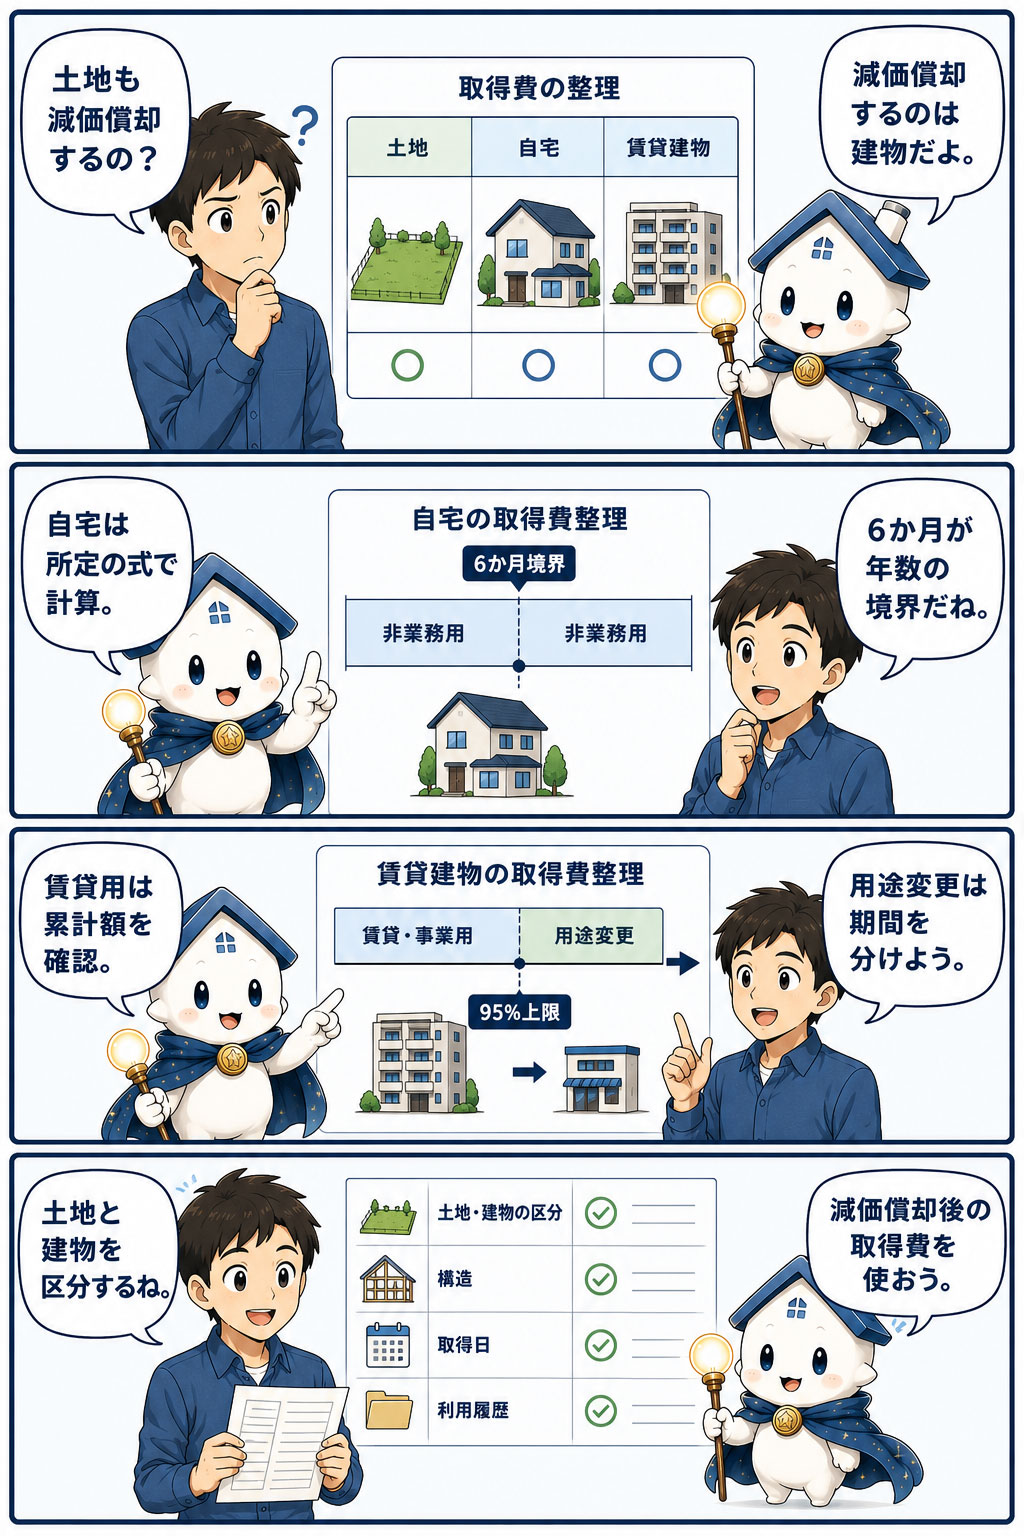
土地は使用や時間の経過だけで価値がなくなる資産として扱われないため、減価償却の対象ではありません。土地付き一戸建てやマンションを買った場合は、購入総額を土地と建物へ分け、建物部分だけを償却します。
まず契約書の土地・建物の内訳や建物消費税額を確認します。区分できない場合は、国税庁の標準的な建築価額など一次資料に沿った方法を検討します。固定資産税評価額等による推計を採るときは、契約内容や資料との整合性を含めた個別判断が必要で、有利な割合を自由に選べるわけではありません。
自宅など非業務用建物の計算式
自宅などの非業務用建物の償却費相当額は、次の式で計算します。
建物の取得価額×0.9×非業務用建物の償却率×経過年数=償却費相当額
建物の取得費は、建物取得価額からこの償却費相当額を差し引いた金額です。非業務用建物では償却費相当額が建物取得価額の95%を上限とするため、長期間所有していても建物取得費がゼロになる計算ではありません。この95%上限を賃貸・事業用建物へそのまま当てはめないでください。
非業務用建物の主な償却率
| 建物の構造 | 耐用年数 | 償却率 |
|---|---|---|
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 70年 | 0.015 |
| れんが造・石造・ブロック造 | 57年 | 0.018 |
| 金属造(骨格材4mm超) | 51年 | 0.020 |
| 金属造(3mm超4mm以下) | 40年 | 0.025 |
| 金属造(3mm以下) | 28年 | 0.036 |
| 木造・合成樹脂造 | 33年 | 0.031 |
| 木骨モルタル造 | 30年 | 0.034 |
表の年数は一般的な法定耐用年数そのものではなく、非業務用の計算で通常の耐用年数を1.5倍し、1年未満を切り捨てて求める年数です。この処理と、取得から譲渡までの経過年数について6か月で端数処理するルールは別です。賃貸・事業用建物の償却率表を自宅の売却計算へそのまま使わないようにしましょう。
経過年数は6か月が境界
非業務用建物の経過年数は、取得から譲渡までの期間について、1年未満の端数が6か月以上なら1年へ切り上げ、6か月未満なら切り捨てます。たとえば10年5か月なら10年、10年6か月なら11年です。
1日単位で按分する計算ではありません。先に税務上の取得日と譲渡日を確定し、その間を数えます。譲渡日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告する取扱いもあります。登記日だけで決めず、契約書、決済・引渡資料を照合し、6か月の境界案件は申告前に確認しましょう。
計算例1:木造自宅を10年5か月所有
建物取得価額2,000万円、木造、経過期間10年5か月とします。6か月未満の端数は切り捨てるため経過年数は10年です。
2,000万円×0.9×0.031×10年=558万円
償却費相当額は558万円、建物の取得費は2,000万円-558万円=1,442万円です。土地取得費が2,500万円なら、土地・建物の取得費合計は3,942万円となります。
境界例:同じ建物を10年6か月所有
条件を同じにして経過期間だけ10年6か月とすると、経過年数は11年です。
2,000万円×0.9×0.031×11年=613万8,000円
建物取得費は1,386万2,000円です。10年5か月の例より55万8,000円小さくなり、他の条件が同じなら譲渡所得は55万8,000円大きくなります。長期・短期の所有期間判定とは基準が別なので混同しないでください。
計算例2:鉄筋コンクリート造マンション
建物取得価額2,400万円、鉄筋コンクリート造、経過年数15年なら、非業務用の償却率は0.015です。
2,400万円×0.9×0.015×15年=486万円
建物取得費は1,914万円です。マンション購入総額が4,000万円でも、土地持分相当額と建物価額を分けてから計算します。管理費や修繕積立金を建物取得価額へ当然に足すものではありません。
95%上限の境界
建物取得価額1,000万円なら、償却費相当額の上限は950万円です。計算式による金額が950万円ちょうどならその額を使い、950万円を超える場合は950万円で止めます。そのため、建物取得費は少なくとも50万円残ります。
長期保有の木造建物などでは算式上の額が上限を超えることがあります。上限確認を忘れると取得費を過少にし、譲渡所得を必要以上に大きく計算してしまいます。
購入諸費用も土地と建物へ配分する
購入時の仲介手数料、登録免許税、登記費用、不動産取得税など、非業務用不動産の取得に直接要した費用は取得費になり得ます。土地・建物の双方に関係する費用は、合理的な基準で配分します。
建物へ配分した取得費のうち、何を減価償却計算の基礎へ含めるかは費用の性質により確認が必要です。過去に必要経費や住宅関係の計算で処理した金額を二重に計上しないよう、購入時資料と申告書を照合します。
リフォーム費用は内容で扱いが変わる
増築や用途変更、価値・耐久性を高める工事は資本的支出として建物の取得価額へ加えることがあります。通常の維持管理や原状回復に当たる修繕費とは扱いが異なります。
リフォーム代を全額、売却時の譲渡費用へ入れることはできません。通常の修繕費は譲渡費用にならず、設備費・改良費として取得費になる部分とも分けて判定します。工事内容、実施時期、過去の必要経費処理を請求書と工事明細で確認します。
賃貸・事業用建物は計上の有無にかかわらず償却額を累計
賃貸住宅、店舗、事務所など業務用建物は、自宅用の「0.9×非業務用償却率×経過年数」の式ではなく、取得から売却までの各年の減価償却費として計算される額の累計を取得価額から差し引きます。
申告で必要経費への計上を忘れた年があっても、その年の償却額を任意に売却時の取得費へ残すことはできません。取得年月日によって定額法・旧定額法・旧定率法などが関係し、資本的支出や年途中売却も確認が必要です。国外中古建物の損益通算等の特例が適用された物件には調整規定もあるため、固定資産台帳と各年の申告書を税理士へ見せて確認しましょう。
自宅から賃貸、賃貸から自宅へ変えた物件
途中で用途を変えた物件は、非業務用期間と業務用期間を分けて未償却残高をつなぐ必要があります。自宅として使った期間は非業務用の減価の額を計算し、賃貸へ転用した後は業務用資産として減価償却します。
反対に賃貸をやめて自宅にした場合も、賃貸期間までの帳簿価額と、その後の非業務用期間を整理します。全期間へ一つの償却率を掛ける簡易計算では正しい取得費にならないことがあります。
相続した建物の減価償却
相続した建物は、原則として被相続人の取得価額と取得時期を引き継ぎます。相続税評価額を新しい建物取得価額として償却し直すわけではありません。
被相続人が自宅にしていたのか、賃貸にしていたのか、相続後に相続人がどう使ったのかで必要資料が変わります。購入時契約書だけでなく、被相続人の過去の確定申告書、固定資産台帳、相続後の利用履歴を集めます。
相続税が課税された人が一定期間内に売却する場合は、相続税額の一部を取得費へ加算できる特例もあります。相続税申告書と期限を確認し、相続人が負担した一定の登記費用等を取得費にできる場合も、概算取得費5%を使う場合との関係を含めて判定します。
取得費が分からない場合
建物の購入価額や土地・建物の内訳が分からないときだけでなく、実際の取得費が売却価額の5%を下回る場合も、売却価額の5%を概算取得費として使えます。ただし、取得費全体を5%とすると譲渡所得が大きくなりやすいため、資料探索をすぐに諦めないことが大切です。
購入時の消費税額、住宅ローン資料、建築当時の標準的な建築価額、固定資産税評価額などが手掛かりになります。推計方法には合理性と証拠が必要なので、確定額のように自己判断せず相談しましょう。
減価償却と譲渡費用を混同しない
減価償却費相当額は建物の取得費を調整する項目です。一方、譲渡費用は仲介手数料や測量費など、売るために直接要した費用です。計算欄が異なります。
土地等を売るために建物を取り壊した場合は、取壊し費用や建物の損失額が譲渡費用になり得ます。単に古くなって価値が下がったことや通常の修繕と、売却のための取壊しは分けて検討します。
減価償却後の取得費から税額を計算する流れ
減価償却で建物取得費を確定したら、土地を含む取得費と譲渡費用を譲渡価額から差し引きます。次にマイホームの3,000万円控除など適用できる特別控除を確認し、残った課税譲渡所得へ長期・短期の区分に応じた税率を適用します。減価償却だけで最終税額が決まるわけではありません。
売却前のチェックリスト
- 購入時の土地・建物別価額と消費税額
- 税務上の取得日・譲渡日を判断する契約書、決済・引渡資料
- 建物の構造、床面積、自宅・賃貸・店舗など期間ごとの利用状況
- 増改築・リフォームの契約書と工事明細
- 賃貸期間の確定申告書と固定資産台帳
- 相続物件なら被相続人の取得資料、相続税申告書、取得費加算の期限
- 売却時の取壊し、測量、仲介手数料の資料
まとめ
不動産売却時の減価償却は、建物の取得費を正しく求めるための計算です。土地は償却せず、自宅など非業務用建物は取得価額、0.9、構造別償却率、経過年数を使い、6か月の端数と95%上限を確認します。
賃貸・事業用、用途変更、相続、増改築がある物件は、実際の申告計上額だけでなく各年に計算される償却額をつなぐ必要があります。売却価格が決まる前に資料を集め、特別控除と所有期間も含めて試算しておきましょう。

宅地建物取引士、住宅ローンアドバイザー。売買契約累計200件、相談500件以上の実績を持つ現役の不動産会社員です。投資用マンション買取から地域密着型の仲介まで幅広く経験。理想の会社設立に向け、スミアカスでは特定企業の利益に寄らない「剥き出しの真実」を届けることを使命としています。広告の裏側やローンの罠など、マンガを使いながら嘘のない情報を発信しています。




スミアカスに不動産のことを相談してみませんか?もちろん、名前や住所は匿名でOK。もちろん無料です。一緒に学んで問題を解決しましょう!
