

不動産売却でいう「所得税」の範囲
この記事は日本の居住者である個人の一般的な土地・建物売却を対象にします。譲渡所得は給与所得や事業所得と分ける申告分離課税です。国税である所得税・付加税と、地方税である住民税は別の税目です。非居住者による国内不動産の売却では源泉徴収等の別論点があるため、個別確認が必要です。
2026年分は所得税に復興特別所得税2.1%が付加されます。2027年分以後は復興特別所得税1.1%と防衛特別所得税1%に内訳が変わります。計算ツールの「20.315%」は所得税率そのものではなく、一般の長期譲渡について住民税まで合計した概算率です。
課税譲渡所得の計算式
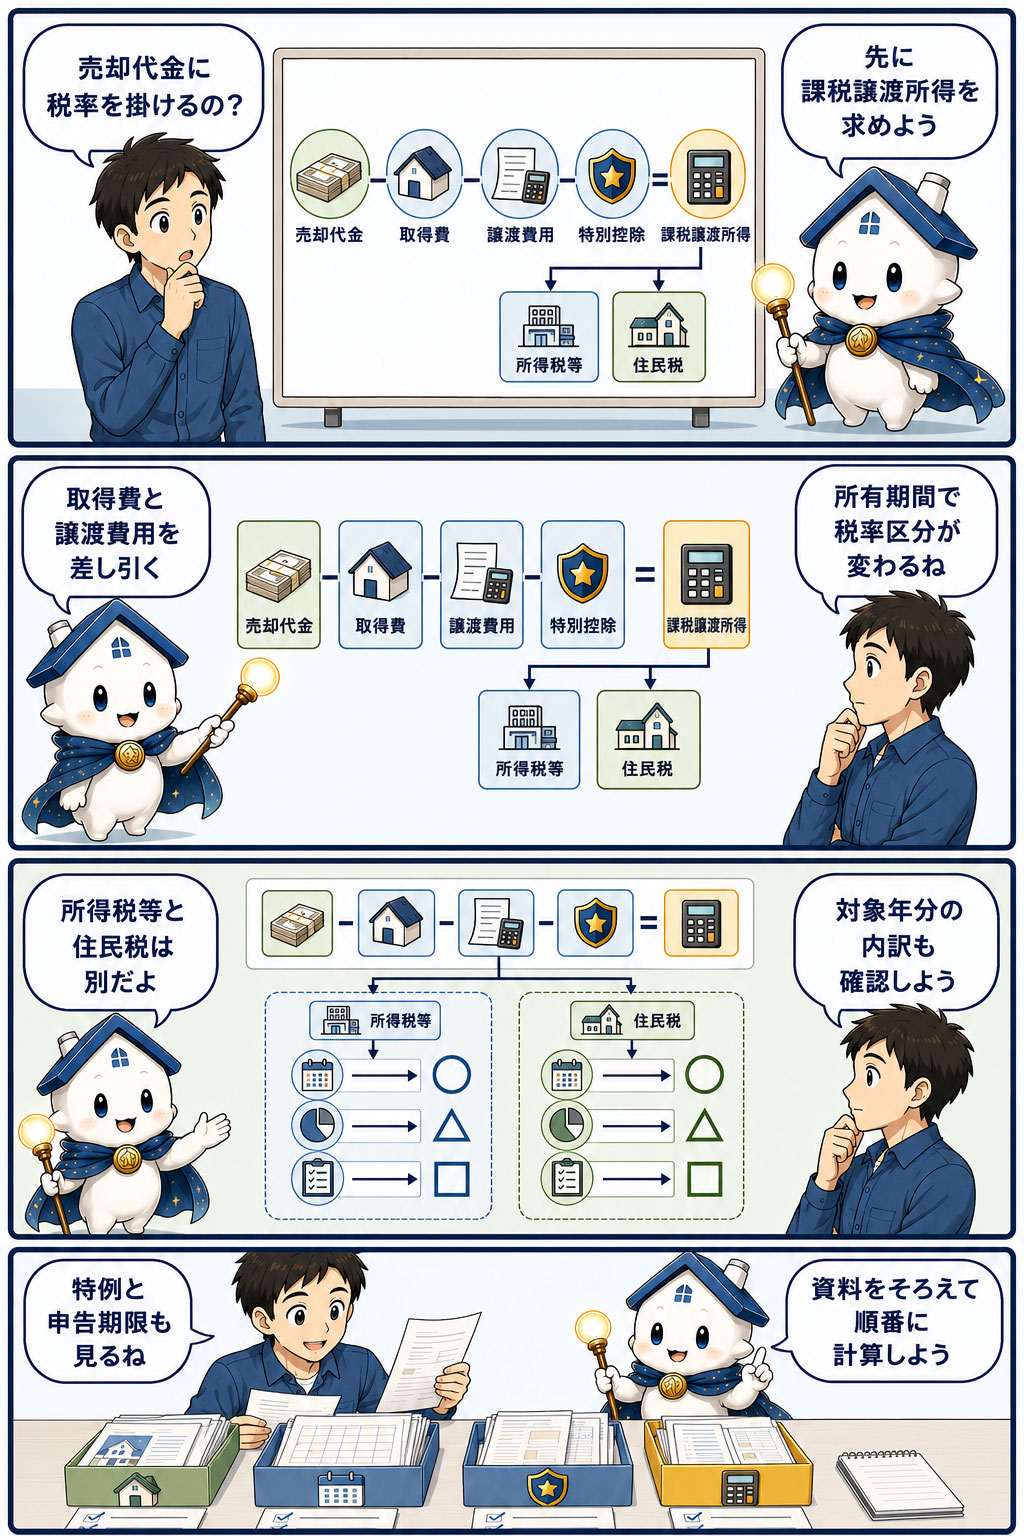
一般的な計算は次の順番です。
- 譲渡所得=譲渡価額-取得費-譲渡費用
- 課税譲渡所得=譲渡所得-適用できる特別控除
- 税額=課税譲渡所得×所有期間等に応じた税率
住宅ローン残高は手取り額には影響しますが、元本返済額を譲渡所得から直接差し引くことはできません。売却価格と税務上の利益、決済後に残る現金を分けて考えます。
譲渡価額に含めるもの
譲渡価額は売買契約の代金が基本です。買主から受け取った固定資産税・都市計画税の未経過分精算金は、税金の還付ではなく売買条件の一部として、原則として譲渡収入金額へ含めます。
共有不動産は、原則として各共有者が持分に対応する収入金額を計算します。代表者の口座へ一括入金したという事情だけで、代表者一人の所得になるわけではありません。
取得費は購入額から建物の減価償却を調整する
取得費には、土地・建物の購入代金、購入時の仲介手数料、一定の登記費用や造成費などが含まれます。建物は購入・建築価額をそのまま使わず、所有期間中の減価償却費相当額を差し引きます。
自宅など非業務用建物では、建物取得価額×0.9×構造別償却率×経過年数で償却費相当額を求めます。経過年数は6か月以上の端数を1年、6か月未満を切り捨て、償却費相当額は取得価額の95%が上限です。賃貸・事業用建物は過去の減価償却累計額を確認するため、同じ式ではありません。
取得費が分からないときの5%ルール
実際の取得費が分からない場合、または実際の取得費が譲渡価額の5%より少ない場合は、譲渡価額の5%相当額を概算取得費として使えます。売却代金4,000万円なら200万円です。
実額が5%を超えるなら、購入資料を確認できる方が一般に有利です。古い契約書、通帳、住宅ローン資料、建築請負契約などを探しましょう。一次資料で確認できない独自の推計方法を申告へ使う場合は、人間による税務確認が必要です。
譲渡費用になるもの・ならないもの
譲渡費用には、売却時の仲介手数料、売るための測量費、売買契約書の印紙代、一定の立退料や取壊し費用などが含まれます。一方、保有中の固定資産税、通常の修繕費、引越し代、住宅ローンの返済額は、支払ったというだけで譲渡費用になるものではありません。
判断の軸は「その不動産を売るために直接必要だったか」です。領収書だけでなく、契約書、工事目的、支払先、実施時期を残します。
長期譲渡所得の税率
売却した年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得です。一般税率は所得税15%、住民税5%で、付加税を含む通常の概算合計率は20.315%です。
課税譲渡所得1,000万円なら概算合計203万1,500円です。2026年分の内訳は所得税150万円、復興特別所得税3万1,500円、住民税50万円です。2027年分以後は付加税の内訳が変わります。
短期譲渡所得の税率
売却年1月1日時点で所有期間が5年以下なら短期譲渡所得です。一般税率は所得税30%、住民税9%で、付加税を含む通常の概算合計率は39.63%です。
課税譲渡所得1,000万円なら概算合計396万3,000円です。2026年分の内訳は所得税300万円、復興特別所得税6万3,000円、住民税90万円です。長期と短期では同じ利益でも負担が大きく異なります。
境界例:実際に5年所有しても短期になる場合
2021年7月1日に取得し、2026年8月1日に売却する場合、実際の経過期間は5年を超えています。しかし2026年1月1日時点では5年を超えていないため、原則として短期譲渡所得です。
同じ物件を2027年中に売れば、2027年1月1日時点で5年を超えるため原則として長期になります。譲渡日は原則引渡日ですが、契約の効力発生日で申告することも認められています。年末をまたぐ取引では所得年分と所有期間判定が変わり得るため、採用する日を確認します。
相続・贈与では取得時期を引き継ぐ
相続や贈与で取得した土地・建物は、原則として被相続人や贈与者の取得時期を引き継ぎます。相続日から5年を数えるのではありません。
2026年に相続してすぐ売っても、亡くなった人が20年前に取得していれば原則として長期です。取得費も前所有者の購入代金等を基礎にするため、相続税評価額へ置き換えません。
相続税が課税され、相続財産を一定期限内に売る場合は相続税の取得費加算を検討できます。また、一定の被相続人居住用家屋・敷地には通常のマイホーム控除とは別の空き家特例があります。両制度は同じ物件で併用できないため比較が必要です。
マイホームの3,000万円特別控除
一定のマイホームを売った場合、所有期間に関係なく譲渡所得から最高3,000万円を控除できます。以前住んでいた家は、住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡が原則です。親族だけでなく一定の特殊関係者への譲渡は対象外で、過去の特例利用等も確認します。家屋取壊し後の敷地には別条件があります。
譲渡所得が3,000万円ちょうどなら、要件を満たして申告することで課税譲渡所得はゼロになります。譲渡所得が1,000万円なら控除限度は1,000万円で、残り2,000万円が現金で戻ったり翌年へ繰り越されたりする制度ではありません。
10年超所有のマイホームの軽減税率
売却年1月1日時点で所有期間が10年を超える一定のマイホームでは、3,000万円控除後の課税長期譲渡所得へ軽減税率を使える場合があります。6,000万円以下の部分の通常の合計率は14.21%です。2026年分と2027年分以後では付加税の内訳が異なります。
6,000万円を超える部分は別率です。居住期間、前年・前々年の特例利用、特殊関係者への譲渡などの要件があり、3,000万円控除とは併用できます。新居の住宅ローン控除は売却年の前後複数年にわたる制限を確認します。
計算例:長期・特例なし
売却代金4,500万円、減価償却後取得費2,800万円、譲渡費用200万円なら、課税譲渡所得は1,500万円です。長期の場合、概算税額は1,500万円×20.315%=304万7,250円です。
 不動産譲渡所得税
| 項目 | 金額 |
|---|---|
| 売却代金 | 4,500万円 |
| 取得費 | 2,800万円 |
| 譲渡費用 | 200万円 |
| 課税譲渡所得 | 1,500万円 |
| 概算税額 | 304万7,250円 |
この例は2026年分、日本の居住者、一般的な長期譲渡、追加の所得控除調整なしという前提の概算です。申告上の端数処理等により最終税額は異なる場合があります。
売却損が出た場合
一般の土地・建物の譲渡損失は、他の土地・建物の譲渡益とは通算できますが、残った損失を給与・事業所得等と損益通算することは原則できません。一定のマイホーム譲渡損失には損益通算・繰越控除の特例があるため、要件を満たす場合は確定申告を検討します。
申告と納付
譲渡所得は原則として売却した年の翌年2月16日から3月15日までに確定申告します。休日等による変更は対象年分の案内で確認します。所得税等は申告期限まで、住民税は翌年度に課税され、普通徴収等の具体的な納期は自治体によります。
特別控除によって所得税がゼロになる場合でも、特例を使うには申告が必要です。正式な申告期間は休日等で変わるため、対象年分の国税庁案内を確認してください。
売却前にそろえる資料
- 購入時・売却時の売買契約書と決済精算書
- 購入・売却時の仲介手数料等の領収書
- 建物の取得価額、構造、取得日、利用履歴
- 相続・贈与・共有持分を確認できる資料
- 居住履歴と過去の住宅関係特例の申告書
まとめ
不動産売却の所得税等は、売却代金ではなく、取得費・譲渡費用・特別控除を反映した課税譲渡所得にかかります。長期20.315%、短期39.63%は住民税と付加税を含む通常の概算合計率で、2027年分以後は復興特別所得税と防衛特別所得税の内訳が変わります。
特に取得費、減価償却、売却年1月1日時点の所有期間が税額へ大きく影響します。資料が不足する場合や相続・共有・買換えがある場合は、契約前に複数ケースを計算しましょう。





