
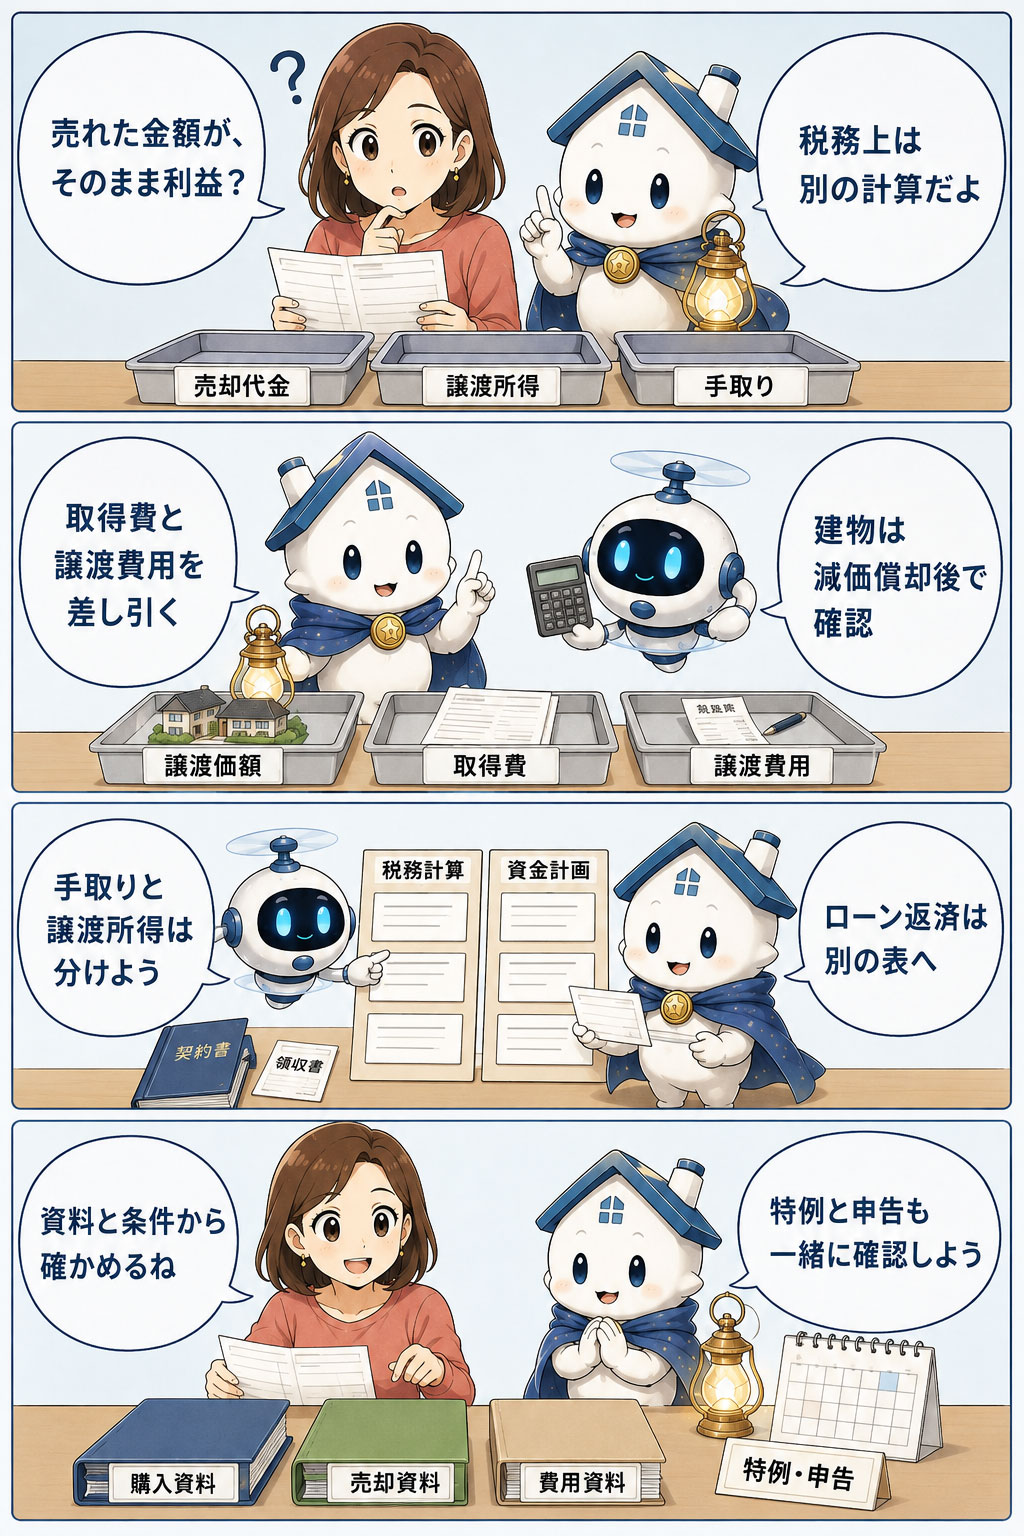

不動産売却益は「売れた金額」ではありません
たとえば3,000万円で売却し、減価償却後の取得費が2,400万円、譲渡費用が200万円なら、特例適用前の譲渡所得は400万円です。2,400万円は単なる購入代金ではありません。ローン残高、引っ越し費用、住み替え費用は家計上の手取りには影響しても、譲渡所得からそのまま控除できるとは限りません。
国税庁は、土地や建物を売った場合の譲渡所得を、譲渡価額から取得費と譲渡費用を差し引く考え方で案内しています。利益が出たかどうかを確認する際は、売却額だけで判断せず、契約書や領収書で根拠を確認しましょう。
基本の計算式:譲渡価額-取得費-譲渡費用
基本となる式は次のとおりです。
特例適用前の譲渡所得=譲渡価額-取得費-譲渡費用
課税譲渡所得=譲渡価額-取得費-譲渡費用-特別控除額
譲渡価額は、通常は売買契約で定めた売却代金を指します。取得費は、購入代金だけではありません。購入時の仲介手数料、設備費、改良費などが含まれる場合があり、建物については保有中の減価償却費相当額を控除して考えます。譲渡費用は、売るために直接必要だった費用です。仲介手数料、測量費、売買契約書の印紙代、借家人への立退料、建物を取り壊して土地を売るための取壊し費用などが例として示されています。
一方で、日常の修繕費、引っ越し費用、新居の購入費用、住宅ローン返済額は、名称だけで取得費や譲渡費用になるわけではありません。どの支出を計算に含められるかは、支出の目的と資料を基に確認する必要があります。
取得費が分からないときの考え方
古い不動産や相続した不動産では、購入時の契約書が見つからないことがあります。その場合でも、すぐに取得費をゼロと考える必要はありません。国税庁は、実際の取得費が分からない場合、または実際の取得費が譲渡価額の5%より少ない場合に、譲渡価額の5%を概算取得費とできる扱いを示しています。
ただし、概算取得費を使うと、実際の購入額や改良費が大きかったケースでは譲渡所得が大きく見えることがあります。古い通帳、住宅ローンの契約資料、売買契約書の写し、登記関係書類、リフォームの請求書などを確認し、実額で説明できる材料がないかを先に探しましょう。相続の場合は、被相続人が取得した時期・価格に関する資料も重要になることがあります。
計算例:売却益があるかを順番に確認する
売却代金4,000万円、減価償却後の取得費2,800万円、譲渡費用300万円なら、特例前の譲渡所得は900万円です。取得費に建物が含まれる場合は、購入額をそのまま使った数字ではありません。ここから所有期間と特別控除を確認して課税譲渡所得を求めます。
反対に、売却代金2,500万円、取得費2,400万円、譲渡費用200万円なら、計算上は100万円の損失です。損失であれば必ず何もしなくてよい、あるいは必ず他の所得と相殺できる、というわけでもありません。マイホームに関する損失の特例などは要件があるため、売却の事情に応じて確認します。損失の処理も個別の要件を確認してください。
売却益と税金の関係は、所有期間と特例で変わります
土地・建物の譲渡所得は、給与などの所得とは分けて計算する分離課税です。所有期間の区分は、単純に購入日から売却日までを数えるのではなく、売却した年の1月1日時点で判断します。境目に近い場合は、売却時期によって扱いが変わる可能性があるため、契約前に確認する方が安全です。
マイホームを売った場合には、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。ただし、居住用であること、売却時期、親族間売買など除外される取引がないことなど、確認事項があります。「自宅を売れば必ず使える」とは断定できません。特例は税額を減らすための便利な制度ですが、適用条件を満たすかを資料で確かめてから判断します。
長期・短期は譲渡年の1月1日現在で確認する
 不動産譲渡所得税
譲渡年の1月1日時点で所有期間が5年を超えていれば長期、5年以下なら短期で、5年ちょうどは短期です。譲渡日は原則として引渡日ですが、契約効力発生日を選べる取扱いもあります。2021年取得・2026年譲渡は原則短期、2027年譲渡なら原則長期となるため、年をまたぐ取引は確認してください。
特例は「売却益があるから使う」だけでは判断できません
居住用財産の3,000万円特別控除のほかにも、一定の長期所有のマイホームに関する軽減税率、買換え、相続した空き家など、売却の背景によって確認すべき制度があります。一方で、複数の特例を自由に重ねられるとは限らず、過去の売却や買換え、相手方との関係が影響することもあります。記事や広告の「税金がかからない」という表現だけで判断せず、制度名、適用要件、必要書類、申告の要否を一組で確認してください。
特例を使った結果として税額がゼロになった場合でも、申告が必要なことがあります。税額だけに注目して「申告不要」と決めるのではなく、国税庁の手引きで手続を確認することが重要です。特例の利用可否が分からない場合は、売買契約書や住民票などをそろえた上で相談すると、確認が進めやすくなります。
家計上の手取りを確認するための別計算も必要です
譲渡所得が分かっても、次の住まいに使える現金が分かるとは限りません。家計上の手取りは、売却代金から住宅ローンの返済、仲介手数料、登記関係費用、引っ越しや仮住まいなどを引いて確認します。税務上は取得費にならない支出でも、資金計画では重要です。そこで「税務計算用の表」と「資金計画用の表」を分け、同じ支出をどちらへ入れたかを明確にすると、売却価格の判断と申告準備を両立できます。
売却益の確認で集めておきたい書類
- 購入時と売却時の売買契約書、精算書
- 購入時・売却時の仲介手数料の領収書
- リフォーム、改良工事、測量、解体などの契約書・領収書
- 住宅ローン関係の資料、登記事項証明書
- 特例ごとに指定された住所履歴・所有期間等の確認書類
書類があるから自動的に計算へ入れられるわけではありませんが、根拠を確認する出発点になります。紙だけでなく、電子メール、PDF、銀行の入出金記録も、後で確認できる形にまとめておくとよいでしょう。提出期限が近づく前に、資料の不足を洗い出しておくと慌てずに済みます。
売却益を確認するときのよくある誤解
住宅ローンを返したら利益はゼロですか?
住宅ローン残高は家計上の手取りに大きく影響しますが、譲渡所得の基本計算とは別に考えます。税務上の利益と、ローン返済後に残る現金を分けて計算してください。
売却損なら確定申告は関係ありませんか?
土地・建物の譲渡損失は、原則として給与や事業所得と通算できません。マイホームには例外制度がありますが、買換え型と住宅ローン残高超過型で要件が異なり、適用期限も売却年分の資料で確認する必要があります。
概算取得費を使えば必ず有利ですか?
必ずしも有利ではありません。実際の取得費が大きいなら、資料をそろえて実額を確認する方が、譲渡所得を正確に把握できる場合があります。
売却前に行う簡単な確認手順
まず、売却価格の見込みとローン残高を分けてメモします。次に購入時の資料、売却の見積書、領収書を時系列に並べ、取得費と譲渡費用になり得る支出を洗い出します。その後、売却した年の1月1日時点の所有期間、居住用かどうか、過去に利用した特例がないかを確認します。この順番なら、税率や控除だけを先に調べて判断を誤ることを避けやすくなります。
共有名義、相続、事業用部分を含む住宅、買換えを伴う売却などは、計算と特例の確認が複雑になりやすいケースです。一般的な記事の計算例で結論を出さず、契約前または申告前に専門家へ資料を見せて確認することをおすすめします。資料の不足や適用要件の判断に迷いがあるときは、税務署または税理士へ早めに相談しましょう。
売却益の記事を読むときの注意点
インターネット上の早見表や計算式は、最初の概算には便利です。しかし、建物の取得費、共有持分、取得時期、特例の条件まで自動で判断してくれるものではありません。数字が出たら結論と考えるのではなく、どの前提で計算した数字かを確認しましょう。売却前の見込み計算と、申告時の確定計算を同じものと考えないことも大切です。必要な資料と確認先を早めに整理するほど、売却後の手続きも進めやすくなります。
まとめ
不動産売却益では、特例前の譲渡所得と特別控除後の課税譲渡所得を区別します。利益や適用する特例がある場合の申告は、原則として売却年の翌年2月16日から3月15日までです。正式日程と制度の適用期限を国税庁で確認し、契約書と領収書を早めに整理しましょう。





