

不動産売却の計算で差し引く三つの項目
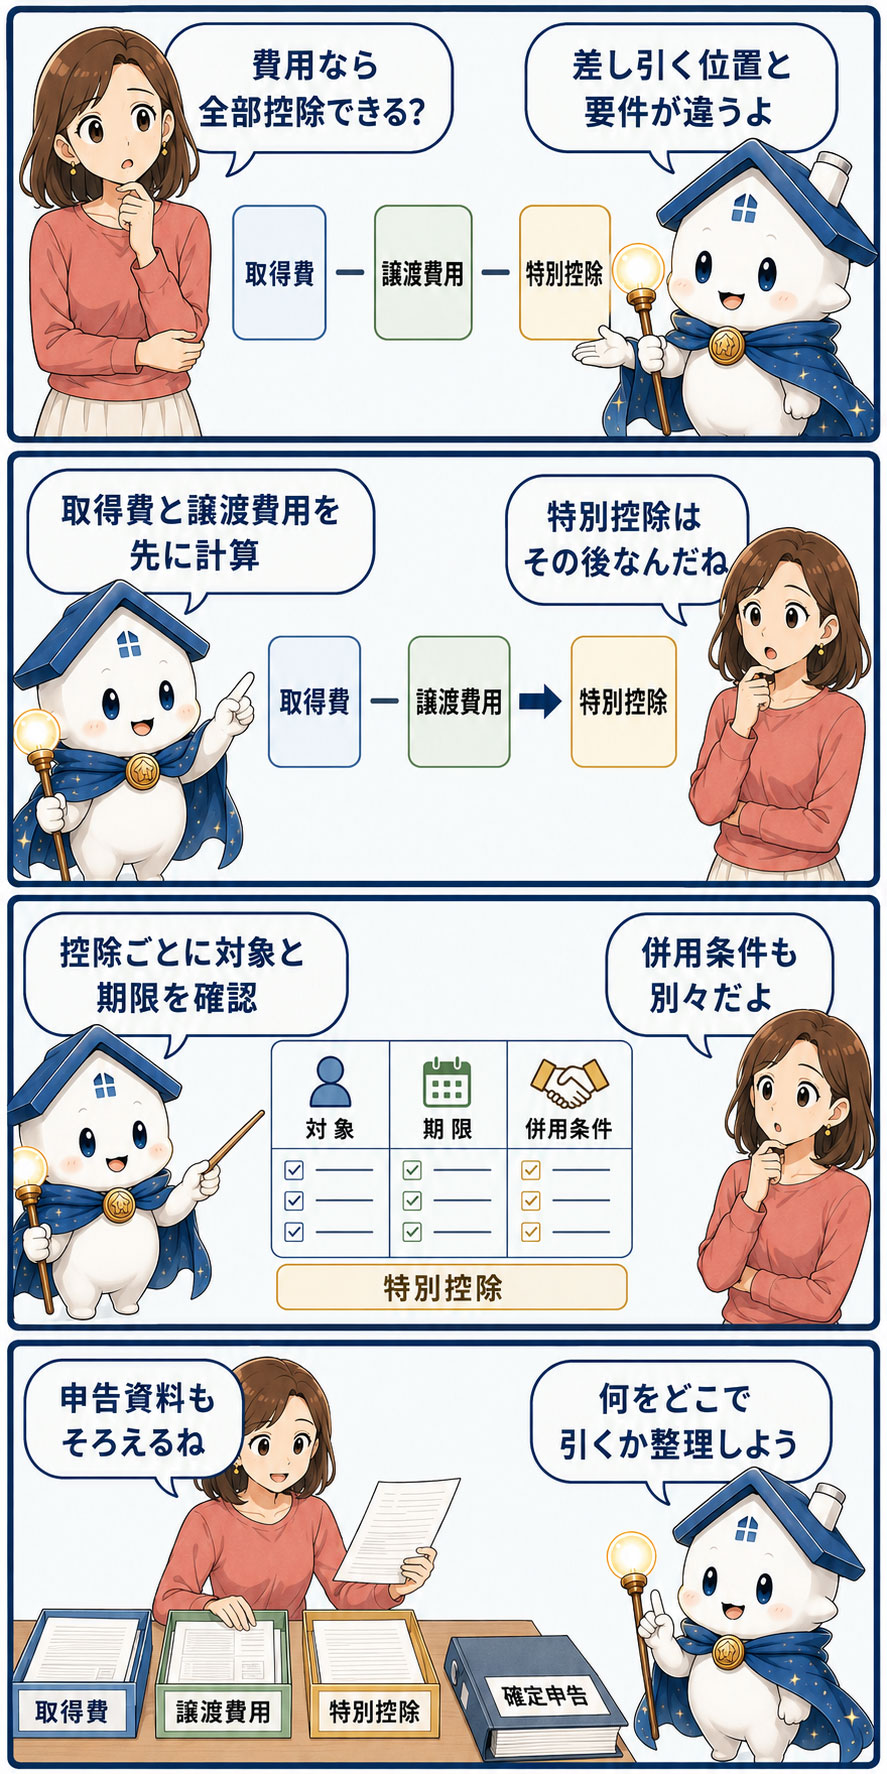
土地や建物の課税譲渡所得は「収入金額-取得費-譲渡費用-特別控除額」で計算します。いずれも税額を小さくする方向に働きますが、法的な性質と証明する内容は異なります。
| 項目 | 意味 | 主な例 | 確認の中心 |
|---|---|---|---|
| 取得費 | 物件を取得するための費用 | 購入代金、購入手数料、改良費 | 取得時の契約書・領収書 |
| 譲渡費用 | 売るために直接かかった費用 | 仲介手数料、測量費、印紙税 | 売却との直接性 |
| 特別控除 | 政策上の特例として譲渡益から引く額 | マイホーム3,000万円控除 | 物件・売主・期限・申告要件 |
取得費は購入価格だけではない
取得費には、土地・建物の購入代金や建築代金、購入手数料、設備費、改良費などが含まれます。非業務用の土地建物では、購入時の登録免許税、不動産取得税、印紙税などが含まれる場合もあります。
建物は、購入代金や建築代金をそのまま残せません。所有期間中の減価償却費相当額を差し引きます。事業に使った資産と自宅などの非業務用資産では計算方法が異なるため、用途を分けましょう。
取得費が分からない場合や実額が譲渡価額の5%未満の場合は、譲渡価額の5%を概算取得費にできます。相続・贈与では、原則として被相続人・贈与者の取得費と取得時期を引き継ぎます。
譲渡費用は売却へ直接必要だったかで判断する
譲渡費用の代表例は、売却時の仲介手数料、売主が負担した売買契約書の印紙税、売却のための測量費、一定の立退料、土地を売るための建物取壊し費用です。
修繕費や固定資産税など、資産の維持・管理に使った費用は通常の譲渡費用ではありません。見栄えを整えた費用も一律に差し引けるとは限らないため、工事の目的と売却への直接性を確認します。
特別控除は取得費・譲渡費用の後に差し引く
売却代金5,000万円、取得費2,500万円、譲渡費用200万円なら、特別控除前の譲渡益は2,300万円です。ここで一定のマイホームの3,000万円控除を使える場合、控除額は譲渡益2,300万円が上限となり、課税譲渡所得はゼロです。
3,000万円の枠があるから売却代金から3,000万円を引く、という計算ではありません。控除前譲渡益が500万円なら控除できるのは500万円までで、残り2,500万円を翌年へ持ち越すこともできません。
代表的な譲渡所得の特別控除
| 売却の種類 | 控除の上限 | 主な確認点 |
|---|---|---|
| 公共事業などのための売却 | 5,000万円 | 収用等の証明と申告 |
| マイホームの売却 | 3,000万円 | 居住実態、期限、売却先 |
| 一定の相続空き家 | 3,000万円または2,000万円 | 相続、建築時期、売却額、耐震等 |
| 特定土地区画整理事業等 | 2,000万円 | 対象事業と証明 |
| 特定住宅地造成事業等 | 1,500万円 | 対象となる譲渡 |
| 一定の低未利用土地等 | 100万円 | 区域、価格、所有期間、適用期限 |
このほか、平成21年・22年取得土地の1,000万円控除や農地に関する800万円控除があります。名称が似ていても対象は違います。制度の適用期限や金額要件は改正されるため、売却年分の資料を確認します。
特別控除全体には年間上限と控除順序がある
国税庁は、土地・建物の譲渡所得から差し引く特別控除額について、年間の譲渡所得全体を通じて合計5,000万円を上限としています。また、複数の特別控除がある場合には一定の控除順序があります。
各制度の表示額を単純に足して無制限に差し引けるわけではありません。それぞれの控除額は、その特例に対応する譲渡益が限度です。同じ年に複数物件を売るときは、物件別に計算した後、全体の上限を確認します。
マイホームの3,000万円控除
自分が現に住んでいる家屋や、以前住んでいて一定期限までに売る家屋などが対象です。所有期間が短期か長期かにかかわらず利用できます。
以前の自宅は、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売ります。親子・夫婦など特別な関係者への売却、特例を受けるためだけの入居、仮住まい、別荘などは対象外です。
3,000万円ちょうどの境界計算
 3,000万円控除適用前後比較
譲渡価額6,000万円、取得費2,700万円、譲渡費用300万円なら、控除前譲渡所得は3,000万円ちょうどです。マイホーム控除の要件をすべて満たす場合、3,000万円を差し引いて課税譲渡所得はゼロになります。
譲渡所得が3,000万1円なら、控除後に1円が残ります。ただし、実際の所得税計算には端数処理もあるため、境界の考え方を示す例として捉え、申告書は国税庁の作成コーナーや専門家で確認しましょう。
相続空き家の控除はマイホーム控除と別制度
被相続人が住んでいた一定の家屋や敷地を相続して売る場合、相続空き家の特別控除を使えることがあります。通常のマイホーム控除とは、誰が住んでいたか、家屋の建築時期、相続後の利用、耐震・取壊し、売却期限などが異なります。
現行制度は2027年12月31日までの譲渡が対象です。1981年5月31日以前建築、非区分所有、相続後に事業・貸付け・居住へ使っていないこと、相続開始から3年経過年末まで、譲渡対価1億円以下などを確認します。2024年以後、対象家屋等を取得した相続人が3人以上なら控除上限は2,000万円です。一定の場合は譲渡翌年2月15日までの耐震改修・全部取壊しも認められます。
相続税が課税された人の取得費加算と、同じ資産について相続空き家控除を重ねて使えません。取得費加算の期限と加算額を計算し、要件を満たすための費用も含めて比較します。
低未利用土地等の100万円控除
都市計画区域内の一定の低未利用土地等を一定価格以下で売る場合、長期譲渡所得から最高100万円を控除できる制度があります。所有期間、売却価格、売却先、ほかの特例との関係、自治体の確認書などが条件です。
2026年度税制改正により適用期限は2028年12月31日まで延長されています。譲渡対価は原則500万円以下、一定区域では800万円以下で、売却年1月1日時点の所有期間5年超、市区町村の確認、売却後利用などの要件を満たす必要があります。
損失の損益通算・繰越控除は「譲渡益から引く控除」と違う
土地や建物の譲渡損失は、原則として給与所得などと損益通算できません。ただし、一定のマイホームを買い換える場合の特例と、住宅ローンが残るマイホームを売る場合の特例があります。2026年度税制改正で適用期限も延長されています。
買換え型は新居取得等が要件です。一方、住宅ローン残高型は新居の取得を要件とせず、売却価額を上回る住宅ローン残高等により損益通算限度額が決まります。いずれも3,000万円を譲渡益から引く制度とは別なので、混同しないでください。
所得控除や住宅ローン控除と混同しない
基礎控除、扶養控除、医療費控除などの所得控除や、住宅ローン控除のような税額控除は、譲渡所得の特別控除とは仕組みが違います。「控除」という言葉だけで同じ計算欄へ入れないようにしましょう。
特に、マイホームの3,000万円控除と新居の住宅ローン控除には期間をまたぐ併用制限があります。新居入居年・その前2年と、入居年の翌年から3年目までの旧居譲渡を並べて確認します。
確定申告が必要
特別控除を適用するには、原則として確定申告が必要です。3,000万円控除では譲渡所得の内訳書を添付し、住所と物件所在地が異なる場合などには居住を明らかにする書類が必要になることがあります。
税額がゼロだから申告しなくてよい、とは限りません。適用する条文、添付書類、期限を申告前に一覧にし、売買契約書や費用証憑を保存します。
控除確認チェックリスト
- 売却代金と、未経過固定資産税・都市計画税相当額など譲渡価額へ算入すべき受取額を含めたか
- 土地と建物の取得費を分けたか
- 建物の減価償却を反映したか
- 譲渡費用は売却へ直接必要な支出か
- 特別控除の対象物・期限・売却先を満たすか
- 同年の他物件と年間上限を確認したか
- 過去・将来の特例と併用できるか
- 確定申告と添付書類を準備したか
まとめ
不動産売却では、取得費、譲渡費用、特別控除を正しい順番で差し引きます。似た言葉でも、取得時の原価、売却へ直接かかった費用、政策上の特例という違いがあります。
特別控除は表示額を自動で全額使える制度ではなく、対応する譲渡益、年間上限、対象、期限、併用条件があります。売却年分の一次資料と証憑をそろえ、税額ゼロでも必要な確定申告を忘れないようにしましょう。





