

特別控除は譲渡所得を小さくする制度
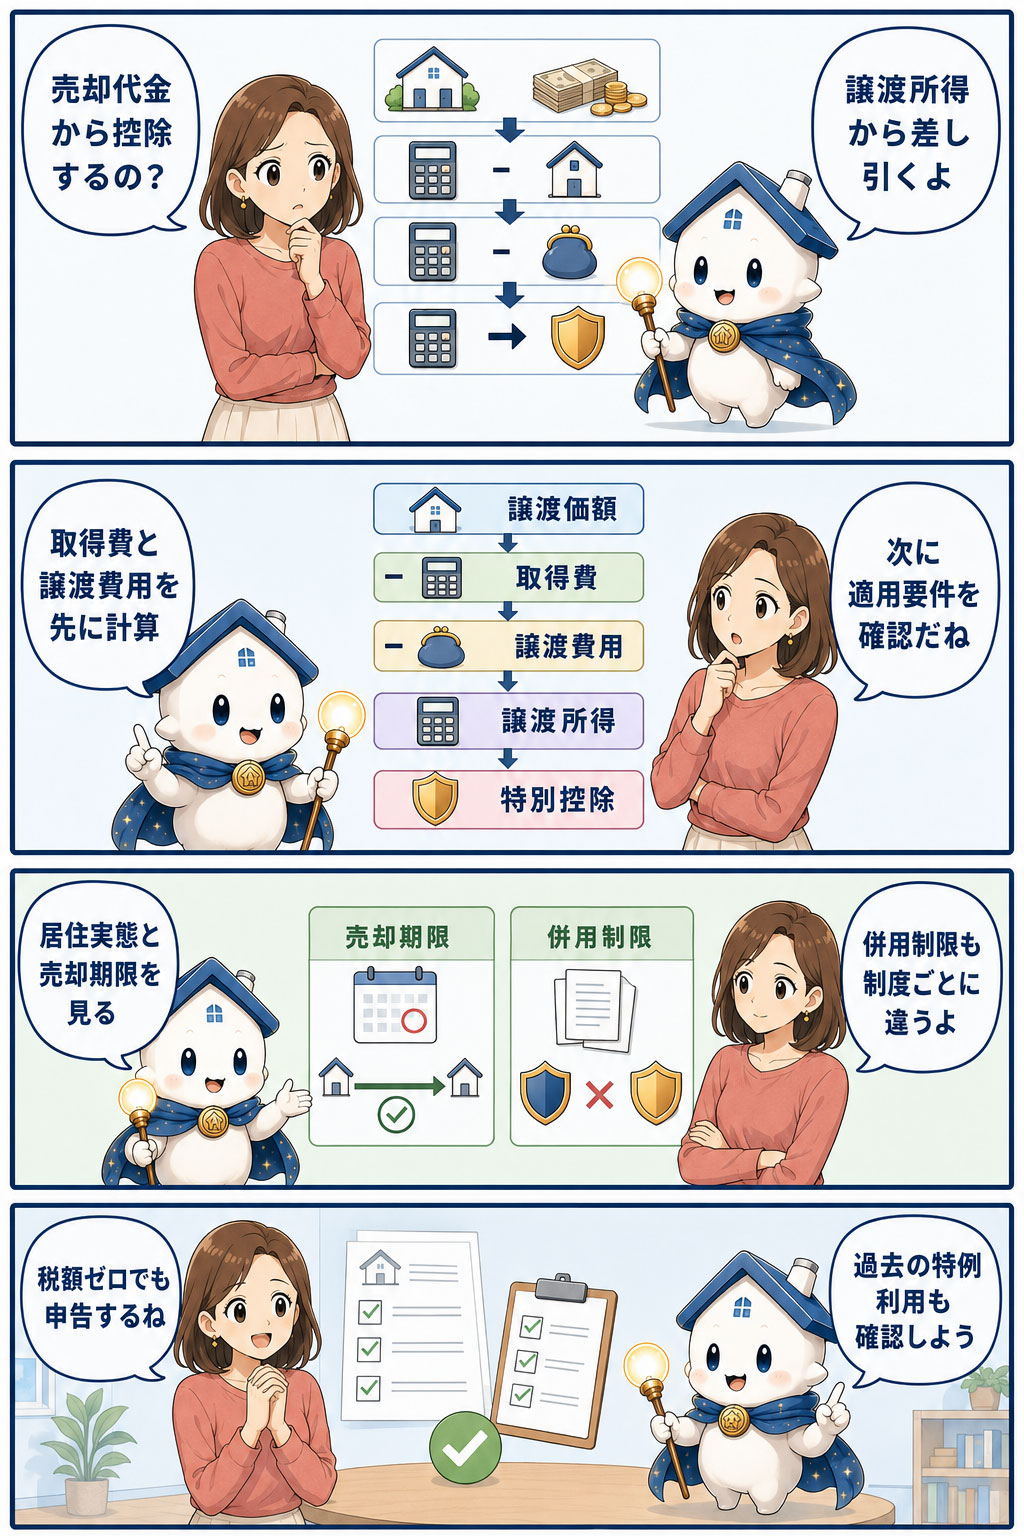
個人が土地・建物を売ったときの一般的な計算は、「譲渡価額-取得費-譲渡費用-特別控除額=課税譲渡所得」です。税率を掛けるのは、特別控除を差し引いた後の課税譲渡所得です。
住宅ローン残高、売却後の手取り、固定資産税評価額から直接控除する制度ではありません。また「最高3,000万円」という表現は、譲渡所得が3,000万円未満でも3,000万円を受け取れるという意味ではありません。控除できるのは、その特例の対象となる譲渡益までです。
境界例:譲渡所得3,000万円ちょうどの場合
売却代金5,500万円、減価償却後の取得費2,300万円、譲渡費用200万円なら、控除前の譲渡所得は3,000万円です。マイホームの3,000万円特別控除の要件を満たし、確定申告で適用すれば、課税譲渡所得はゼロになります。
同じ条件で譲渡所得が3,000万1円なら、控除直後の所得計算では1円が残ります。ただし、実際の所得税計算では課税標準の1,000円未満を切り捨てる端数処理があるため、「残った1円へそのまま税率を掛ける」という意味ではありません。反対に譲渡所得が1,200万円なら控除額は1,200万円が限度で、差額1,800万円が翌年へ繰り越されたり、現金で戻ったりするものではありません。
代表的なマイホームの3,000万円特別控除
自分が現に住んでいる家屋、または以前住んでいた家屋とその敷地を一定期間内に売った場合、所有期間の長短にかかわらず、譲渡所得から最高3,000万円を控除できる制度があります。
特例の目的は実際の居住用財産の売却に配慮することです。特例を受けるためだけに入居した家屋、仮住まいなど一時的な目的の家屋、別荘のような趣味・保養目的の家屋は対象外です。住民票だけでなく、生活の本拠としての実態が問われます。
以前住んでいた家は売却期限を確認
転居後の家屋は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。たとえば2023年8月に住まなくなったなら、原則として2026年12月31日までの譲渡が期限です。
住まなくなった後に賃貸へ出していても、この期限内なら直ちに対象外とは限りません。ただし、家屋を取り壊して敷地だけを売る場合は追加要件があります。取壊しから1年以内に敷地の売買契約を結ぶこと、契約まで貸駐車場などに使わないこと、転居後の最終期限までに譲渡することを確認します。
親族や特別な関係者への売却は対象外
売手と買手が親子や夫婦など特別な関係にある場合は、この特例を利用できません。生計を一にする親族、売却後にその家屋で同居する親族、内縁関係にある人、特殊な関係にある法人なども含まれます。
形式だけ第三者を挟めばよいという制度ではありません。買主、資金の流れ、売却後の利用関係まで契約前に確認しましょう。
過去の特例利用と新居の住宅ローン控除
売った年の前年・前々年にマイホームの3,000万円特別控除や一定の買換え特例などを利用していると、今回の適用を受けられない場合があります。さらに、新居へ入居した年、その前年・前々年または翌年以後3年以内に旧居の3,000万円控除などを使うと、新居の住宅ローン控除を受けられない組み合わせがあります。
「旧居の税金がゼロになるか」だけで選ぶと、新居側の控除を失う可能性があります。売却益、借入残高、入居年、適用予定年数を並べ、複数年の税負担を比較することが大切です。
 3,000万円控除適用前後比較
所有期間10年超の軽減税率との関係
売却年の1月1日時点で所有期間が10年を超える一定のマイホームでは、3,000万円特別控除と軽減税率を併用できる場合があります。控除後の課税長期譲渡所得6,000万円以下の部分について、所得税10%、住民税4%の軽減税率を使います。2026年分は基準所得税額に復興特別所得税2.1%が加わり、2027年分以後は復興特別所得税1.1%と防衛特別所得税1%が加わります。
所有期間は売却日までの実経過年数ではなく、売却した年の1月1日時点で判定します。取得から10年を少し超えた直後の売却でも、年初時点で10年超でなければ軽減税率の要件を満たしません。
相続した空き家の3,000万円・2,000万円特別控除
亡くなった人が一人で住んでいた一定の古い家屋とその敷地を相続し、一定期間内に売る場合は、通常のマイホーム控除とは別に、被相続人の居住用財産に係る特別控除があります。2027年12月31日までの譲渡が対象となる期限付き制度です。
主な入口要件は、家屋が1981年5月31日以前に建築され、区分所有建物でなく、相続開始直前に原則として被相続人以外の居住者がいなかったことです。相続時から譲渡時まで原則として事業・貸付け・居住に使われていないこと、売却代金の合計が1億円以下であることも必要です。対象家屋・敷地等を相続または遺贈により取得した相続人が3人以上の場合、2024年以後の控除上限は1人あたり2,000万円です。
1億円判定では分割売却や他の相続人による一定期間内の売却も合算されます。後の売却で合計が1億円を超えたときは、先に特例を受けた人にも修正申告と納税が必要になる場合があります。
耐震基準を満たす家屋として売る方法、取壊して敷地を売る方法のほか、2024年以後は売却後に買主側で翌年2月15日までに耐震改修または取壊しを完了する一定のケースも制度対象になり得ます。自治体の確認書など必要書類があるため、売却前から手続を確認します。
相続空き家控除と取得費加算は同じ物件で併用しない
相続税を納めた人が相続財産を一定期間内に売った場合、相続税額の一部を取得費へ加算できる特例があります。ただし、相続空き家の特別控除を使う物件について、取得費加算の特例を重ねて使うことはできません。
どちらが有利かは、控除前の譲渡益、相続税額、取得費へ加算できる額、共有者数で変わります。空き家控除の要件を満たすかだけでなく、取得費加算との比較計算が必要です。
公共事業・区画整理などの特別控除
土地・建物の譲渡には、公共事業などのために売った場合の5,000万円控除、特定土地区画整理事業などの2,000万円控除、特定住宅地造成事業などの1,500万円控除、農地保有の合理化などの800万円控除などがあります。
公共事業へ売ったという事実だけで自動適用されるものではありません。買取りの申出から一定期間内に譲渡すること、最初に申出を受けた人が売ること、買換えの特例との選択など、制度ごとの要件と証明書類があります。提示された補償金の内訳も確認しましょう。
低未利用土地等の100万円控除は期限を確認
都市計画区域内の一定の低未利用土地等を売った場合の100万円特別控除は、2026年度税制改正で3年延長され、2028年12月31日までの譲渡が対象です。売却年1月1日時点の所有期間が5年を超えること、市区町村の確認、売却後の利用などの要件があります。譲渡対価は建物等を含め、一定区域では800万円以下、それ以外では500万円以下です。
複数の特別控除には年間合計5,000万円の限度がある
土地・建物の特別控除を同じ年に複数使う場合、国税庁が列挙する特別控除の年間合計は5,000万円が限度です。各制度の控除額を無制限に足せるわけではなく、法定の順序で控除します。
また、マイホーム控除と相続空き家控除が同じ年にある場合の限度など、個別の調整規定もあります。複数物件を同一年に売る予定なら、契約年・引渡年も含めて税理士へ確認しましょう。
年間5,000万円という上限だけで、通常のマイホーム控除と相続空き家控除を単純に足し算できるわけではありません。措置法35条の同年調整も含め、各譲渡の適用順序と限度を確認します。
特別控除を使うには確定申告が必要
控除によって税額がゼロになる場合でも、適用を受けるには原則として確定申告が必要です。譲渡所得の内訳書など法定の添付書類と、売買契約書・取得費資料・居住関係資料など計算や事実確認のために保存する資料を分け、利用する制度ごとの案内で確認します。
会社員で年末調整を受けていても、不動産譲渡の特例適用は年末調整では完結しません。共有不動産は各共有者が持分に応じて譲渡所得を計算し、それぞれの適用要件を確認します。
売却前に確認したい資料
- 購入時と売却時の契約書、仲介手数料等の領収書
- 建物の取得価額・構造・取得日と減価償却の資料
- 転居日、居住実態、取壊日を確認できる資料
- 買主との関係、売却後の利用予定
- 過去2年を含む住宅関係特例の申告履歴
- 新居の取得日・入居日・住宅ローン残高
- 相続税申告書、相続人数、自治体の確認書類
まとめ
不動産売却の特別控除は、要件を満たす譲渡所得から差し引く制度です。マイホームの3,000万円控除は使いやすい一方、転居後の期限、親族等への売却、過去の特例、新居の住宅ローン控除との関係を確認しなければなりません。
相続空き家、収用、区画整理、低未利用土地には別制度があります。期限や併用制限が異なるため、売却契約の前に取得費と譲渡益を試算し、使える制度を比較しましょう。





