

5年ルールは売却益にかかる税率の区分
個人が土地や建物を売って利益が出たときは、給与などとは分けて譲渡所得を計算します。ここでいう5年は、印紙税や仲介手数料が変わる基準ではなく、課税譲渡所得へ掛ける所得税・住民税の区分です。
課税譲渡所得は「譲渡価額-取得費-譲渡費用-特別控除額」で求めます。建物の取得費は購入代金等から減価償却費相当額を差し引きます。売却価格そのものへ約20%または約40%を掛けるわけではありません。5年超は税率区分だけでなく、一定の長期マイホーム譲渡損失の特例要件にも関係します。
所有期間5年以下は短期、5年超は長期
| 区分 | 譲渡年1月1日時点 | 所得税 | 2026年分の付加税 | 住民税 | 通常の合計率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 復興特別所得税:基準所得税額の2.1% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 復興特別所得税:基準所得税額の2.1% | 5% | 20.315% |
2027年分以後は、復興特別所得税が基準所得税額の1.1%となり、防衛特別所得税1%が加わります。通常の合計率20.315%・39.63%は維持されますが、税目の内訳は変わります。
「5年ちょうど」の境界を2026年売却で検算
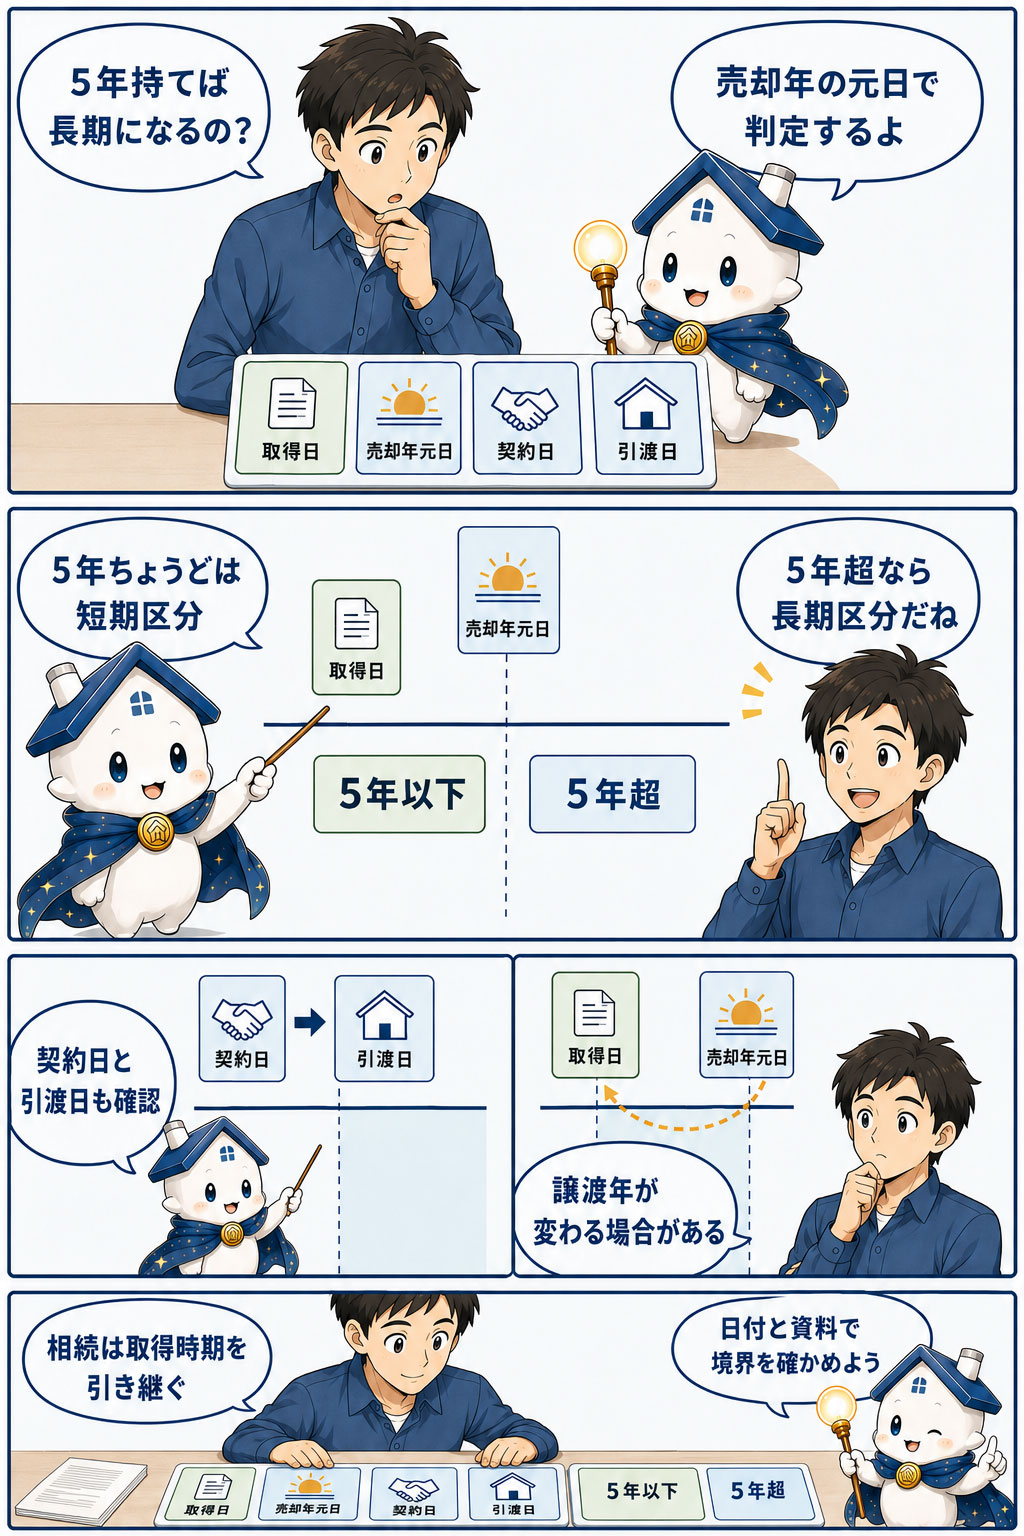
2026年中に売る場合、判定日は2026年1月1日です。2021年1月1日に取得した物件は、判定日時点で5年ちょうどです。「5年を超える」には達していないため、原則として短期譲渡所得になります。
一方、2020年12月31日に税務上取得した物件は、2026年1月1日時点で5年を超え、原則として長期です。購入した資産の取得日は、譲渡時期の取扱いに準じて引渡日や契約の効力発生日等から判定します。未完成マンションなどは契約日をそのまま取得日にできない場合があるため、12月・1月の境界は個別に確認しましょう。
| 取得日 | 売却年 | 判定日 | 判定 |
|---|---|---|---|
| 2021年1月1日 | 2026年 | 2026年1月1日 | 5年ちょうどのため短期 |
| 2020年12月31日 | 2026年 | 2026年1月1日 | 5年超のため長期 |
購入から5年以上たっていても短期になる例
2021年4月1日に取得し、2026年8月1日に売ると、実際には5年4か月保有しています。しかし、2026年1月1日時点では5年を超えていないため、原則として短期です。2027年中の売却なら、2027年1月1日時点で5年超となります。
「取得日から売却日まで」を単純に数えると誤りやすいポイントですよね。売却予定年の1月1日を基準日に固定し、その日から取得日をさかのぼると整理しやすくなります。
課税譲渡所得1,000万円で税額差を比較
取得費、譲渡費用、特別控除を差し引いた課税譲渡所得が1,000万円とします。長期なら、所得税150万円、復興特別所得税3万1,500円、住民税50万円で、合計203万1,500円です。
短期なら、所得税300万円、復興特別所得税6万3,000円、住民税90万円で、合計396万3,000円です。差額は193万1,500円になります。
| 区分 | 課税譲渡所得 | 概算合計率 | 概算税額 |
|---|---|---|---|
| 長期 | 1,000万円 | 20.315% | 203万1,500円 |
| 短期 | 1,000万円 | 39.63% | 396万3,000円 |
| 差額 | 同じ | 19.315ポイント | 193万1,500円 |
 不動産譲渡所得税
税率差だけで売却を延期しない
長期になるまで待てば必ず得とは限りません。待つ間に売却価格が下がる、固定資産税・管理費・修繕費がかかる、住宅ローン利息が増える可能性があります。課税譲渡所得が小さければ税率差も小さくなります。
比較するときは「今売る手取り」と「長期判定後に売る手取り」を作ります。将来価格を楽観的に固定せず、価格下落と保有費を含む複数案で見ておく方が安全です。
利益がなければ5年ルールによる譲渡所得税は生じない
土地のみの売却代金3,000万円、税務上の取得費2,900万円、譲渡費用150万円なら、控除前の譲渡所得はマイナス50万円です。短期に該当しても、39.63%を掛ける正の課税譲渡所得がありません。建物を含む場合は減価償却後の取得費を使います。
ただし、契約書の印紙税、抵当権抹消の登録免許税、仲介報酬に含まれる消費税などは別です。「売却の税金がすべてゼロ」とは限らない点を分けて考えましょう。
マイホームの3,000万円控除は所有期間を問わない
一定のマイホームを売った場合、所有期間の長短に関係なく、譲渡所得から最高3,000万円を控除できる特例があります。短期だから自動的に使えないわけではありません。
譲渡所得2,000万円で要件を満たすなら、控除後の課税譲渡所得はゼロです。ただし、親族等への売却、過去の特例利用、転居後の期限、新居の住宅ローン控除との関係を確認し、適用には確定申告が必要です。
10年超のマイホームには別の軽減税率がある
売却年1月1日時点で所有期間が10年を超える一定のマイホームでは、3,000万円控除後の課税長期譲渡所得に軽減税率を使える場合があります。5年ルールと10年超の特例は判定目的が異なります。
家屋・敷地ともに譲渡年1月1日時点で所有期間10年超などの要件を確認します。3,000万円控除後の課税長期譲渡所得6,000万円以下の部分は所得税10%、超える部分は段階計算となり、3,000万円控除と併用できる場合があります。
相続した不動産は被相続人の取得時期を引き継ぐ
相続した日から5年を数えるとは限りません。相続や贈与で取得した土地・建物は、原則として被相続人や贈与者が取得した時期を引き継ぎます。相続後1年で売っても、被相続人が長く保有していれば長期になることがあります。
取得費も原則として以前の所有者の取得費を引き継ぎます。相続税評価額をそのまま取得費にするものではありません。取得資料が見つからない場合は、概算取得費や相続税の取得費加算も含めて個別に確認します。
契約日と引渡日が年をまたぐとき
税務上の譲渡日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告することもできます。契約日と引渡日が年をまたぐ取引では、どの年の1月1日を基準にするかが税率へ影響します。
通達で認められた選択肢自体は適法な取扱いです。ただし契約内容と申告方法の整合が必要なので、年またぎの境界案件は税理士や税務署へ事前に確認しましょう。
売却前に確認する書類
- 取得時の契約書、決済・引渡資料、建築請負契約書
- 登記事項証明書や相続関係書類
- 購入時の仲介手数料・登記費用等の領収書
- 売却時の仲介手数料・測量費等の見積書
- 居住履歴を確認できる住民票・戸籍の附票等
- 3,000万円控除、10年超軽減税率、住宅ローン控除それぞれの確認対象年
取得日だけでなく、課税譲渡所得を小さく正確に計算できる資料をそろえることが大切です。取得費を見落とすと、長期になっても税額を過大に見積もることがあります。
まとめ
不動産売却の5年ルールは、税務上譲渡所得を計上する年の1月1日時点で所有期間が5年を超えるかを判定します。5年ちょうどは短期、5年超で長期です。通常の合計率は短期39.63%、長期20.315%ですが、2027年以後は復興・防衛特別所得税の内訳が変わります。
相続では取得時期を引き継ぎ、マイホームには所有期間を問わない3,000万円控除もあります。売却時期を決める前に、境界日、利益、特例、待つ間の価格と保有費を一緒に比較しましょう。





