

まず譲渡所得を計算します
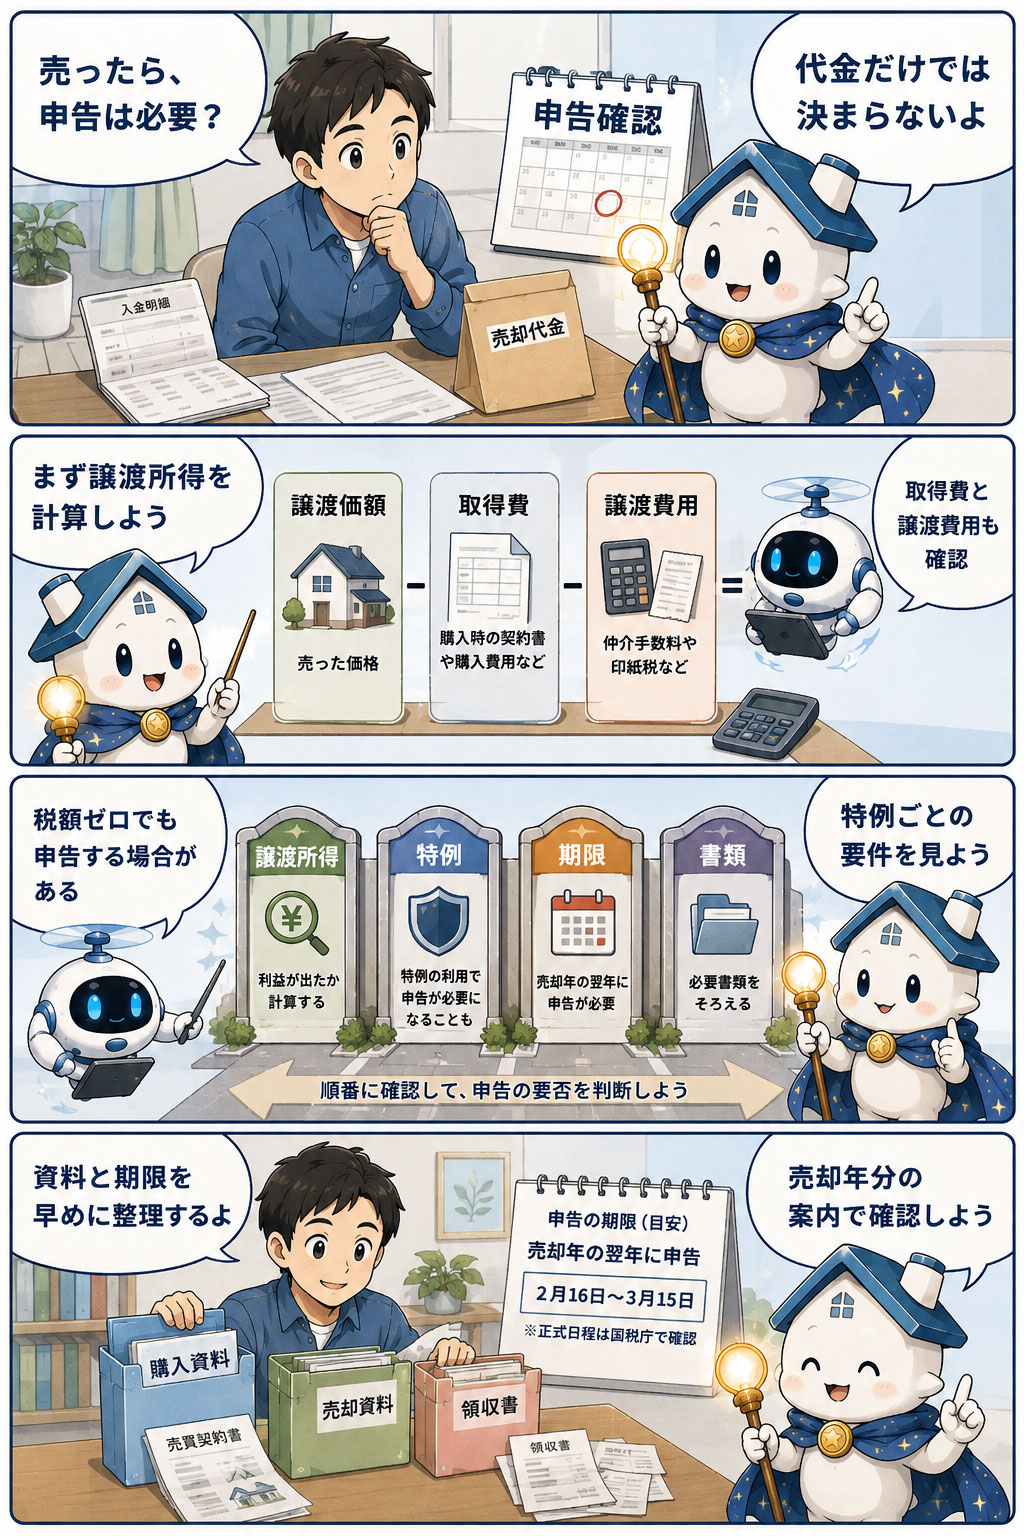
まず特別控除前の譲渡所得を「譲渡価額-取得費-譲渡費用」で求め、特例を使える場合は「課税譲渡所得=譲渡価額-取得費-譲渡費用-特別控除額」と計算します。買主から受け取る固定資産税・都市計画税の未経過分精算金も、税務上は原則として譲渡収入へ含めます。取得費には購入代金や購入手数料などが含まれ、建物は減価償却費相当額を差し引きます。譲渡費用は、売却時の仲介手数料、売却のための測量費、一定の解体費など、売るために直接必要だった費用です。
住宅ローン残高が売却代金を上回るかどうかだけでは、税務上の利益を判断できません。ローン返済後に現金が残らなくても譲渡所得が生じることがあり、反対に売却代金が大きくても取得費が大きければ損失になることがあります。
確定申告が必要になる代表例
- 譲渡所得を計算した結果、課税される利益がある
- マイホームの3,000万円特別控除を利用する
- 10年超所有のマイホームの軽減税率を利用する
- 課税を将来へ繰り延べる買換え特例や相続空き家の特例を利用する
- 買換え型または住宅ローン残高超過型のマイホーム譲渡損失特例を利用する
会社員で勤務先が年末調整をしていても、不動産の譲渡所得は年末調整では完結しません。給与などと分けて税額を計算する申告分離課税ですが、確定申告の手続はほかの所得と一緒に行います。
利益がなく申告しないことが多いケース
譲渡価額から取得費と譲渡費用を差し引いた結果がゼロ以下で、利用する特例もなく、ほかに申告義務がなければ、不動産売却だけを理由とする所得税の確定申告が不要となることがあります。ただし、同じ年にほかの土地・建物を売却している場合は、それらを合わせて確認します。
土地・建物の譲渡損失は、原則として給与所得などと自由に相殺できません。マイホームに関する損失の特例は、所有期間、住宅ローン、買換え、所得金額などの要件があります。「損をしたから必ず還付される」とは限りません。
税額ゼロでも特例を使うなら申告します
譲渡所得が2,000万円あり、3,000万円特別控除を適用すると課税譲渡所得はゼロになります。この場合も、控除の適用を受けるために確定申告が必要です。原則として申告期限までに手続しますが、期限後の取扱いは特例ごとに異なるため、「期限を過ぎても必ず適用できない」と自己判断せず税務署へ確認してください。
特例には併用できるものとできないものがあります。過去数年の住宅関係特例、売却相手との関係、居住しなくなってからの期間、新居の住宅ローン控除なども確認してください。
申告時期は売却した年の翌年です
2026年中に売却した場合は、2027年に2026年分の確定申告を行います。所得税の申告期間は通常2月16日から3月15日ですが、休日による変更があるため、その年の国税庁「確定申告特集」で正式日程を確認します。還付申告は申告期間前から提出できる場合があります。
譲渡の日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告できる取扱いもあります。年をまたぐ契約・引渡しでは、どの年分に申告するかが税率区分や期限に影響するため、早めに確認します。
申告までの時系列
- 売買契約前から購入時の資料を探す
- 決済後、売却契約書・精算書・費用の領収書をまとめる
- 取得費、譲渡費用、所有期間、特例の要件を確認する
- 必要書類を取得し、譲渡所得の内訳書を作成する
- 確定申告書をe-Taxまたは税務署へ提出し、所得税を納付する
- 翌年度の住民税と記録保管を確認する
計算資料と添付書類を分けて準備します
購入・売却時の契約書、決済精算書、仲介手数料や測量・解体費の領収書は、取得費や譲渡費用を計算し、根拠を説明するための資料です。これらがすべての申告で一律に法定添付書類になるわけではありません。
申告では確定申告書、譲渡所得の内訳書などを作成し、特例を使う場合は制度ごとに指定された確認書類を添えます。不動産番号で省略できる場合があるのは登記事項証明書であり、居住関係の確認書や住宅ローン残高証明書などまで不要になるとは限りません。売却年分の国税庁の手引きで確認してください。
取得費が分からないとき
取得費が分からない場合だけでなく、確認できる実際の取得費が譲渡価額の5%を下回る場合も、譲渡価額の5%を概算取得費として選べます。ただし、実際の取得費が高い物件では利益が大きく計算されるため、すぐ5%を選ばず資料を探します。相続では原則として被相続人の取得費と取得時期を引き継ぎ、相続税評価額をそのまま取得費にはしません。資料の証明力は組合せや内容により異なるため、税務署または税理士へ確認してください。
建物の減価償却を忘れない
土地は減価償却しませんが、建物の取得費は購入代金等から所有期間中の減価償却費相当額を差し引きます。自宅など非業務用建物と賃貸・事業用建物では計算方法が異なり、店舗併用住宅は用途按分も必要です。土地建物の購入代金の内訳が分からない、増改築がある場合は個別に確認してください。
所有期間と税率の確認
 不動産譲渡所得税
売却した年の1月1日時点で所有期間が5年を超えると長期、5年以下なら短期です。2026年分の一般税率は、長期が所得税15%・住民税5%、短期が所得税30%・住民税9%で、復興特別所得税はそれぞれの所得税額に2.1%を乗じます。そのため合計相当率は長期20.315%、短期39.63%です。2027年分以後は税制変更が予定されているため、売却年分の資料で再確認します。
共有名義は各共有者が確認します
夫婦や親子の共有名義なら、原則として各人の所有持分により売却代金、取得費、譲渡費用を分け、各共有者が自分の譲渡所得を申告します。登記持分と実際の資金負担が一致しない場合は贈与税など別の問題が生じ得るため、任意に配分せず個別確認が必要です。
e-Taxで申告するとき
国税庁の確定申告書等作成コーナーでは、土地・建物の譲渡所得を入力し、e-Taxで提出できます。スマートフォンに対応した案内もあります。入力前に取得費と費用を計算し、特例名を確定しておくと作業が進みやすくなります。画面の数字だけでなく、作成した申告書と内訳書を保存してください。
期限に遅れそうな場合
資料が不足しているからと放置せず、早めに税務署へ相談します。特例によっては期限内申告が重要な要件となるものがあります。納付が難しい場合も、無断で期限を過ぎる前に相談窓口で利用できる制度を確認してください。
売却年のうちに行うチェック
- 購入・相続時の資料を探し、不足を記録する
- 領収書へ何のための支出かメモを付ける
- 売却年の1月1日時点の所有期間を確認する
- 居住履歴、親族間取引、過去の特例利用を整理する
- 申告・住民税の資金を売却代金から確保する
申告後も資料を残します
申告書、譲渡所得の内訳書、計算表、契約書、領収書、e-Taxの受信通知を一つの記録として保管します。税務署から計算根拠の確認を求められたときだけでなく、共有者間の確認や将来の住み替え・相続資料としても役立ちます。
翌年度に住民税の通知が届いたら、申告内容が反映されているかを確認します。一般的な土地・建物の譲渡所得は予定納税基準額の計算では原則として除外所得です。一方、国民健康保険料や各種所得制限では参照する所得の定義や自治体の算定方法が異なるため、加入制度ごとに確認してください。
まとめ
不動産売却で利益が出た場合は、原則として翌年に確定申告します。特例で税額がゼロになる場合や、一定の売却損の特例を使う場合も申告が必要です。売却契約書だけでなく、購入資料、費用の領収書、居住・所有期間の記録を早めにそろえましょう。相続、共有、買換え、取得費不明など判断が難しい場合は、期限前に税務署または税理士へ相談してください。





