

シミュレーションの基本式
- 譲渡所得=譲渡価額-取得費-譲渡費用
- 課税譲渡所得=譲渡所得-特別控除
- 税額=課税譲渡所得×税率
売却価格に20%を直接掛ける計算ではありません。課税譲渡所得がゼロ以下なら一般に譲渡所得に対する税額は生じませんが、特例利用や損失の扱いで申告が必要な場合があります。
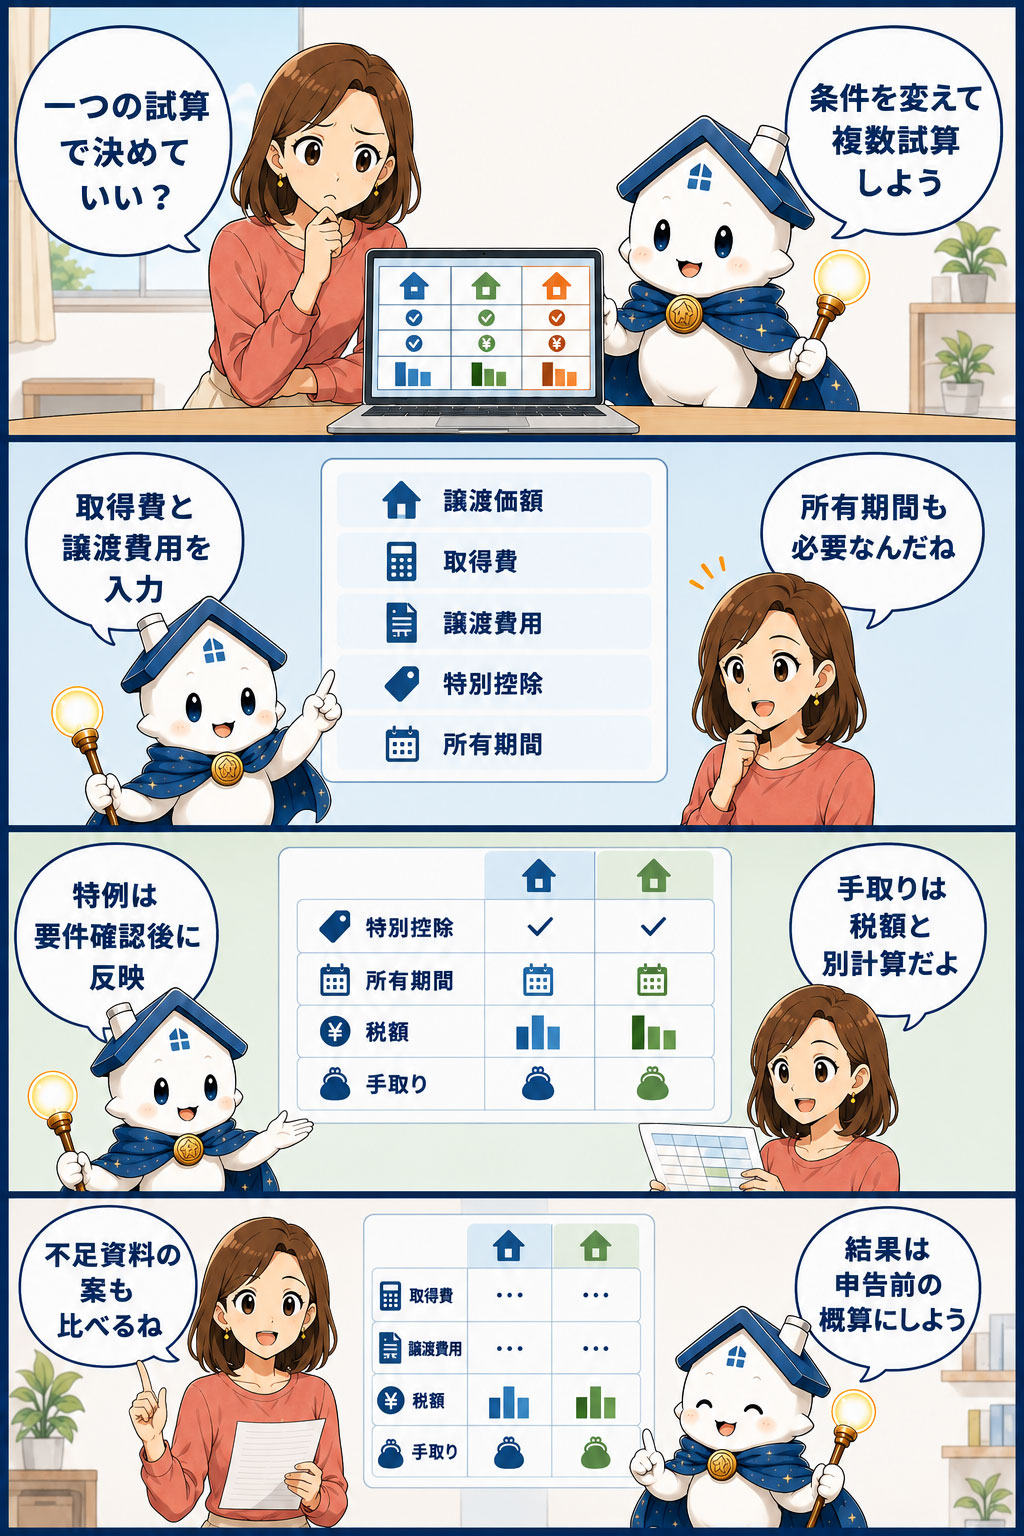
最初に入力する8項目
- 売却代金と固定資産税等精算金
- 譲渡日(原則の引渡日と契約効力発生日)
- 土地・建物別の購入・建築価額
- 建物の構造、取得日、所有中の用途・用途変更歴
- 購入時に取得費となる諸費用
- 売却時の仲介手数料・測量・印紙等
- 売却年1月1日時点の所有期間
- 居住・相続・共有と利用予定の特例
住宅ローン残高は通常の譲渡益計算の控除項目ではなく、主に手取り額の入力です。ただし、一定のマイホーム譲渡損失特例では要件や控除限度額に関係するため、損失ケースでは別途確認します。
一般税率の設定
 不動産譲渡所得税
2026年分では、売却年1月1日時点で所有期間が5年を超える一般の長期譲渡所得は所得税15%、復興特別所得税はその所得税額の2.1%、住民税5%で、概算合計率は20.315%です。
5年以下の短期は所得税30%、住民税9%で、概算合計率は39.63%です。2027年分以後は復興特別所得税1.1%と防衛特別所得税1%に内訳が変わりますが、通常の合計率は同じです。相続・贈与では前所有者の取得時期を引き継ぎます。
ケース1:長期・特別控除なし
売却代金4,500万円、減価償却後の取得費2,800万円、譲渡費用200万円、特別控除なしとします。譲渡所得は1,500万円です。
長期なら、1,500万円×20.315%=304万7,250円です。2026年分の内訳は所得税225万円、復興特別所得税4万7,250円、住民税75万円です。2027年分以後は付加税の内訳が変わります。
| 項目 | 金額 |
|---|---|
| 譲渡価額 | 4,500万円 |
| 取得費 | 2,800万円 |
| 譲渡費用 | 200万円 |
| 課税譲渡所得 | 1,500万円 |
| 概算税額 | 304万7,250円 |
ケース2:同じ利益で短期の場合
前提を同じにして所有期間だけ短期なら、1,500万円×39.63%=594万4,500円です。長期との差は289万7,250円です。
実際の保有が5年を超えていても、売却年1月1日時点で5年超でなければ短期です。取得日と売却年の境界を入力します。
5年判定の境界例
2021年7月1日取得、2026年8月1日売却なら、実際の保有は5年超でも2026年1月1日時点では5年超ではなく、原則短期です。2027年中の売却なら、2027年1月1日時点で5年超となるため原則長期です。
税務上の譲渡日は原則として引渡日ですが、契約の効力発生日(一般には契約締結日)で申告することも認められています。年をまたぐ契約では所得年分や税率が変わり得るため、採用する日と申告の一貫性を確認し、判断が難しければ税理士等へ相談してください。
ケース3:3,000万円控除を使える自宅
ケース1の譲渡所得1,500万円について、マイホームの3,000万円特別控除の要件を満たし確定申告する場合、課税譲渡所得はゼロです。
控除は売却代金から引くのではなく譲渡所得から引きます。控除額は譲渡所得が限度なので、使わなかった1,500万円を翌年へ繰り越すことはできません。
ケース4:控除前利益3,000万円ちょうど
譲渡所得が3,000万円ちょうどなら、要件を満たすマイホーム控除で課税譲渡所得はゼロです。3,000万1円なら控除後の算術上の差額は1円ですが、国税の課税標準は1,000円未満を切り捨てます。税額が生じる境界を1円単位の差額だけで判断しないでください。
ただし、親族等への売却、転居後の期限、過去の特例利用、新居の住宅ローン控除との併用制限があります。「自宅」という入力だけで自動適用しない設計が必要です。
ケース5:取得費が分からない
売却代金3,000万円、概算取得費150万円、譲渡費用100万円、特例なしなら、課税譲渡所得は2,750万円です。
長期の概算税額は2,750万円×20.315%=558万6,625円です。短期なら2,750万円×39.63%=1,089万8,250円です。
実額取得費が見つかった場合との比較
同じ売却で、減価償却後の実額取得費が2,000万円と確認できれば、課税譲渡所得は900万円です。長期の概算税額は182万8,350円となります。
概算取得費のケースとの差は375万8,275円です。契約書、通帳、住宅ローン資料、建築請負契約などを探す価値が大きいことが分かります。
建物の減価償却を入力する
自宅など非業務用建物は、建物取得価額×0.9×構造別償却率×経過年数で償却費相当額を計算します。経過年数の6か月以上の端数は1年、6か月未満は切り捨て、償却費相当額は取得価額の95%が上限です。
賃貸・事業用建物は過去の減価償却累計額を確認します。オンラインツールが用途を尋ねない場合、取得費計算が合わない可能性があります。
ケース6:木造自宅の減価償却
建物取得価額2,000万円、木造、経過年数10年なら、2,000万円×0.9×0.031×10=558万円です。建物取得費は1,442万円です。
土地取得費2,000万円、譲渡費用150万円、売却代金4,000万円なら、控除前譲渡所得は408万円です。長期・特例なしの概算税額は82万8,852円です。
ケース7:相続不動産
相続物件は相続税評価額を取得費へ入力するのではなく、被相続人の取得費と取得時期を引き継ぎます。取得費不明なら5%概算取得費を検討します。
相続税が課税され、その財産を相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売るなどの要件を満たすと、所定式で計算した相続税額を取得費へ加算できる場合があります。一定の相続空き家控除とは同じ物件で併用できないため、別ケースとして比較します。
相続特例の比較方法
売却代金4,000万円、引継取得費2,000万円、譲渡費用200万円、取得費加算300万円なら、譲渡所得は1,500万円です。長期概算税額は304万7,250円です。
相続空き家控除の要件を満たし、控除限度が3,000万円なら課税譲渡所得はゼロです。2024年以後の譲渡で取得した相続人が3人以上なら限度は2,000万円で、現行の適用期限は2027年12月31日です。1981年5月31日以前に建築された区分所有建物以外の家屋、相続直前の居住者、相続後の利用、耐震・取壊しなどの要件を確認します。
売却価格1億円以下の判定では、他の相続人による譲渡や分割売却の対価も合算されることがあります。後日の譲渡で合計が1億円を超えれば修正申告が必要となる場合があるため、相続人間で売却状況を共有します。
共有物件は共有者ごとに計算する
共有不動産では、譲渡価額・取得費・譲渡費用を原則として持分に応じて各共有者が計算します。マイホームの3,000万円控除も建物の所有関係と各共有者の要件を個別に判定し、適格な共有者ごとに最高3,000万円です。
ケース8:10年超所有の軽減税率
一定のマイホームで売却年1月1日時点の所有期間が10年を超える場合、3,000万円控除後の課税長期譲渡所得6,000万円以下の部分は、2026年分なら復興特別所得税込み概算14.21%です。6,000万円超の部分は別の税率で計算し、2027年分以後は復興特別所得税1.1%と防衛特別所得税1%に内訳が変わります。
控除後課税所得1,500万円なら概算213万1,500円です。一般長期20.315%の304万7,250円との差は91万5,750円です。
税額と手取り額は別計算
税額が304万円でも、住宅ローン残高が2,000万円なら決済時の現金は大きく減ります。手取り額は「売却代金-資金計画上の売却関連支出-ローン残高-税額」で概算します。この関連支出のすべてを税務上の譲渡費用にできるわけではありません。
所得税は翌年の申告時、住民税は翌年6月以降が一般的です。決済直後の残高と納税後の残高を分けて表示します。
シミュレーション結果に幅を持たせる
売却前は価格、仲介手数料、測量・解体費、取得費資料、特例の適否が未確定です。最低でも「実額取得費/5%取得費」「特例あり/なし」「長期/短期」の組合せを作ります。
一つのツール結果を申告予定額とせず、最も負担が大きい合理的なケースの納税資金を残しましょう。
ツール利用時のチェック項目
- 固定資産税等精算金を収入へ含めているか
- 土地と建物を分け、建物を減価償却したか
- 所有期間中の非業務用・業務用と用途変更を区別したか
- 譲渡日と売却年を確認し、所有期間を売却年1月1日時点で判定したか
- 控除の要件と併用制限を確認したか
- 譲渡費用が売却のため直接要した費用か
- 対象年分の復興特別所得税・防衛特別所得税を反映したか
- ローン返済を譲渡費用へ入れていないか
まとめ
不動産売却の税金シミュレーションでは、売却価格だけでなく、取得費、建物の減価償却、譲渡費用、特別控除、所有期間を入力します。前提が一つ違うだけで税額は大きく変わります。
単一結果ではなく複数ケースを比較し、資料が確定するたびに更新しましょう。最終申告は対象年分の国税庁資料に沿い、相続・共有・事業用物件では税理士へ確認すると安全です。





